
Thị trường thứ cấp RWA là nơi tài sản thực tế được mã hóa được chuyển đổi sau khi phát hành chính. Mặt khác với các token gốc của tiền điện tử được giao dịch trên các DEX không cần giấy phép 24/7, các quỹ được mã hóa, trái phiếu công ty và các quỹ tín dụng tư nhân được giao dịch trên các hệ thống giao dịch thay thế (Alternative Trading Systems – ATS) được quản lý – nơi có vẻ giống như các sàn giao dịch nhưng hoạt động theo một khung pháp lý riêng biệt. Đối với các nhà giao dịch và nhà tạo thị trường, hiểu rõ cấu trúc này là khác biệt giữa việc truy cập vào dòng tiền và nhìn vào các sổ lệnh trống.
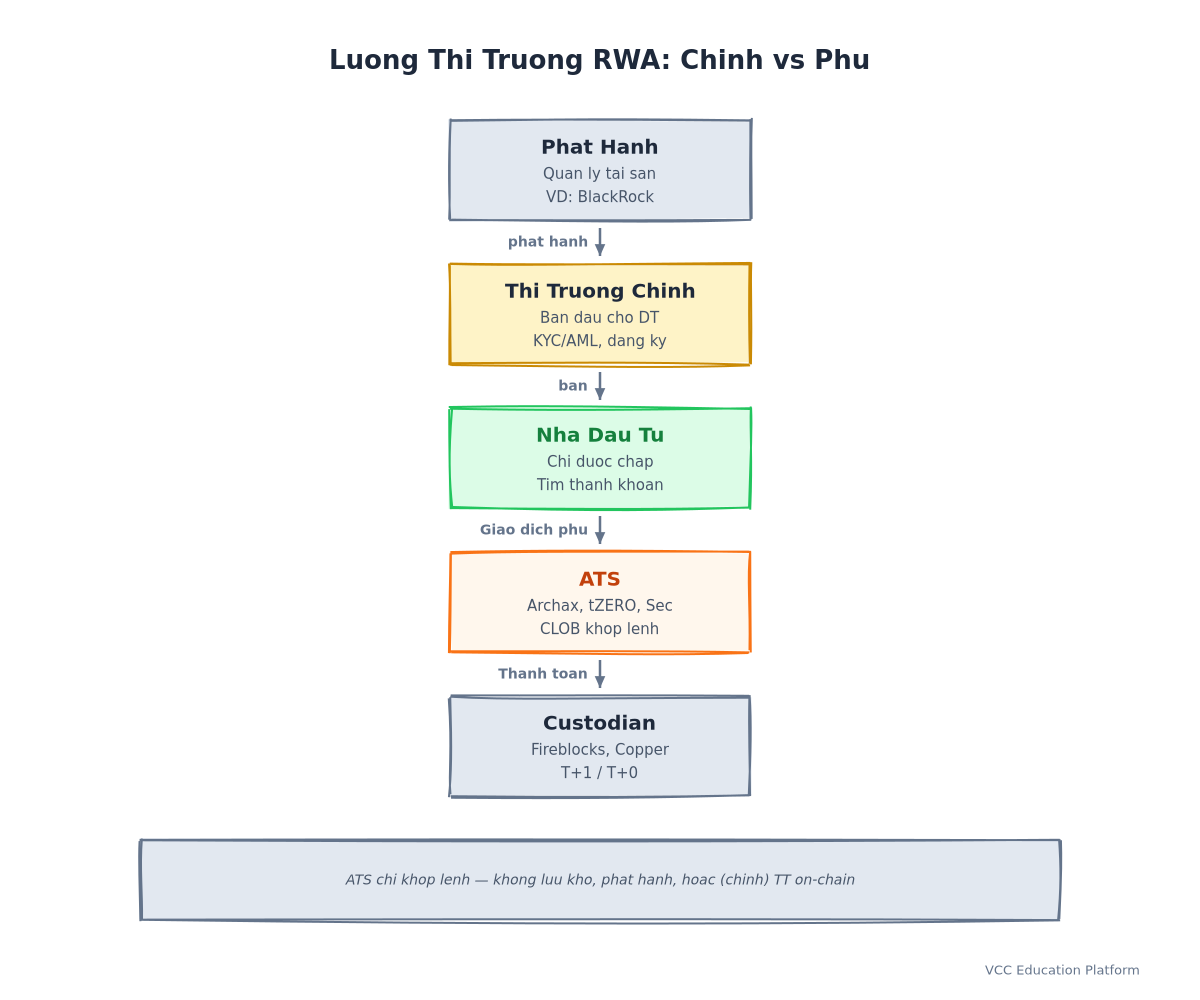
RWA Secondary Market là gì?
Khi một nhà quản lý tài sản thực hiện việc token hóa quỹ thị trường tiền tệ (như BUIDL của BlackRock) hoặc quỹ tín dụng riêng (như các quỹ của Maple), việc bán đầu tiên cho các nhà đầu tư là sàn chính. Sàn thứ cấp là nơi các nhà đầu tư này bán cho nhau – lý tưởng nhất là không phải chờ đợi việc thanh lý quỹ.
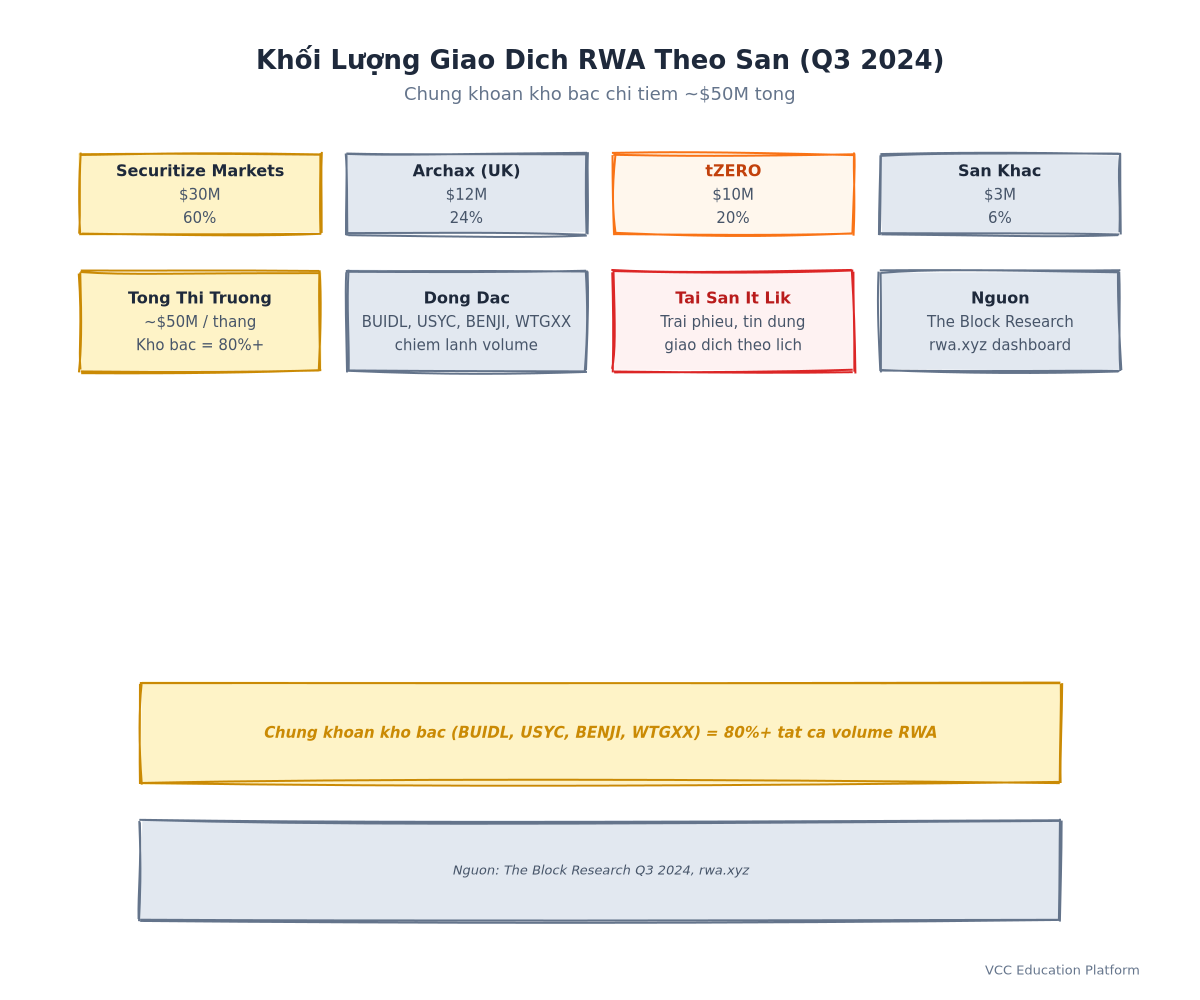
Trong tài chính truyền thống, điều này xảy ra trên các sàn giao dịch hoặc tại các bàn giao dịch ngoài sàn. Đối với các RWA được mã hóa, cơ sở hạ tầng mới hơn và phân tán hơn. Đến cuối kỳ 3 năm 2024, có ba địa điểm thống trị: Archax (Anh), tZERO (Mỹ) và Securitize Markets (Mỹ). Ba địa điểm này đều hoạt động như các sàn giao dịch tự động – không phải là các sàn giao dịch chứng khoán quốc gia.
Hình ảnh về tính thanh khoản là đáng lo ngại. Theo ước tính của Block Research, tổng khối lượng giao dịch hàng tháng trên tất cả các sàn ATS RWA là khoảng 50 triệu USD. Để có cái nhìn tổng quan, một token tiền mã hóa có giá trị trung bình thường có thể đạt được khối lượng giao dịch như vậy trong một giờ. Tuy nhiên, sự tập trung khối lượng giao dịch cho thấy câu chuyện thực sự: 80%+ trong số 50 triệu USD đó nằm trong ba sản phẩm kho bạc được mã hóa (BUIDL, USYC, BENJI). Tất cả các sản phẩm khác – trái phiếu công ty được mã hóa, tín dụng tư nhân, bất động sản – đều được giao dịch theo lịch hẹn.
Cơ chế ATS: Tại sao các địa điểm này không phải là các sàn giao dịch truyền thống
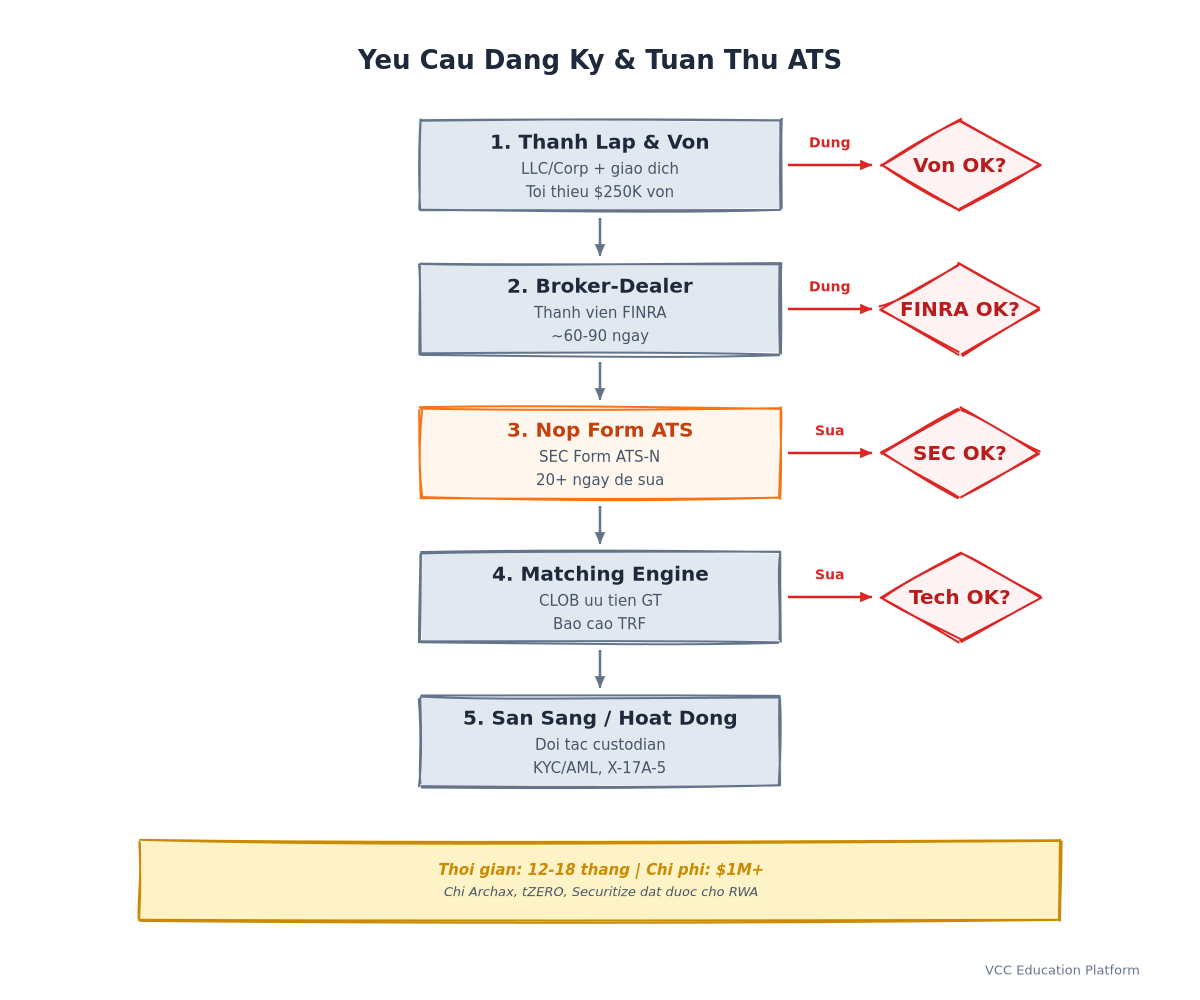
Một sự giao dịch thay thế (Alternative Trading System, ATS) là một nơi được SEC quản lý, kết nối các nhà mua và bán nhưng không thể đưa chứng khoán lên sàn, thiết lập tiêu chuẩn niêm yết hoặc thực hiện quyền tự quản lý. Hãy xem nó như một "cơ chế kết nối có giấy phép môi giới".
Theo luật pháp, một ATS phải:
- Đăng ký làm nhà môi giới với FINRA
- Điền Form ATS với SEC (20 ngày làm việc cho các sửa đổi)
- Hoạt động theo Regulation ATS (17 CFR 242.300-301)
- Báo cáo giao dịch cho cơ sở báo cáo giao dịch (TRF)
Khung này được thiết kế trong những năm 1990 cho các sàn giao dịch tối tăm (dark pools) – không phải cho các tài sản có thể được lập trình 24/7. Kết quả là một “đáy quy định”. Chỉ những công ty có vốn hóa cao mới có thể chịu được gánh nặng tuân thủ. Archax, tZERO và Securitize Markets tạo thành một oligopoly hiệu quả. Những nhà đầu tư mới phải đối mặt với 12-18 tháng công việc pháp lý trước khi thực hiện đơn hàng đầu tiên của họ.
Sự khác biệt quan trọng: Các địa điểm của ATS thực hiện các lệnh giao dịch. Họ không quản lý tài sản (đó là một nhà quản lý riêng biệt), họ không phát hành mã thông báo (đó là nền tảng phát hành), và họ không giải quyết trên chuỗi (thông thường – tZERO là ngoại lệ). ATS hoàn toàn là nơi gặp gỡ.
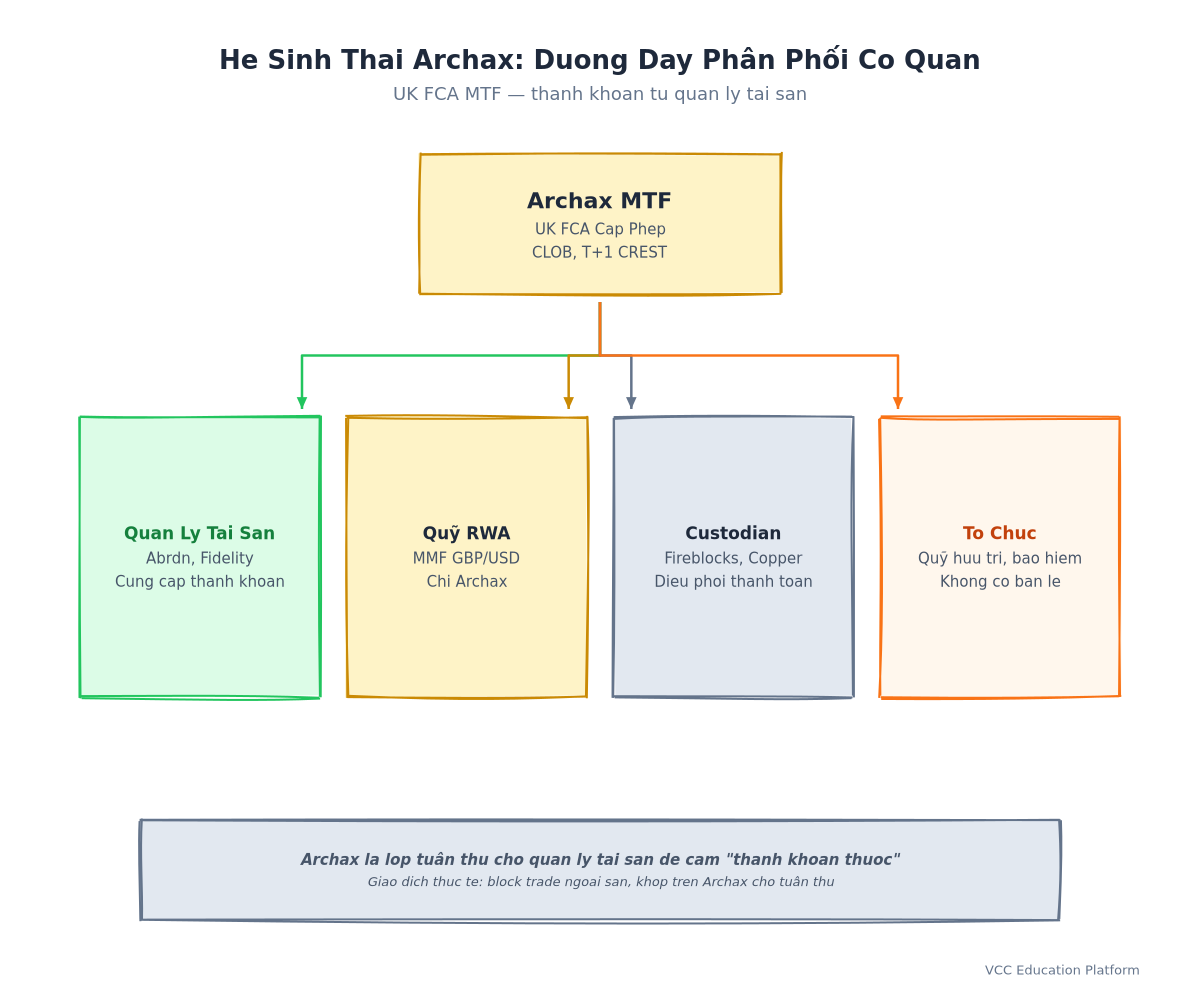
Điểm đến: Archax – Hệ thống phân phối cơ quan
Tình trạng quản lý: Cơ sở giao dịch đa phương được cấp phép bởi FCA của Anh (Multilateral Trading Facility - MTF), FRN 937292. Tương đương chức năng với ATS của Mỹ nhưng hoạt động theo quy định của Anh.
Điều gì khiến Archax khác biệt: Nó không theo đuổi dòng chảy của thị trường bán lẻ. Lượng thanh khoản của Archax đến từ các nhà quản lý tài sản – Abrdn, Fidelity International và các nhà khác – sử dụng nơi này như một đường ống phân phối cho các quỹ thị trường tiền tệ được mã hóa của họ. Khi Abrdn phát hành một quỹ kho bạc GBP được mã hóa, Archax là nơi thứ cấp được chỉ định. Nhà quản lý tài sản cung cấp lượng thanh khoản ban đầu; Archax cung cấp nơi được quản lý.
Mô hình giao dịch: Sổ lệnh giới hạn trung tâm (CLOB), ưu tiên theo giá và thời gian. Giờ giao dịch thị trường Anh (8:00-16:30 GMT), thanh toán T+1 thông qua các kênh truyền thống (CREST/Euroclear). Không có thanh toán dựa trên blockchain.
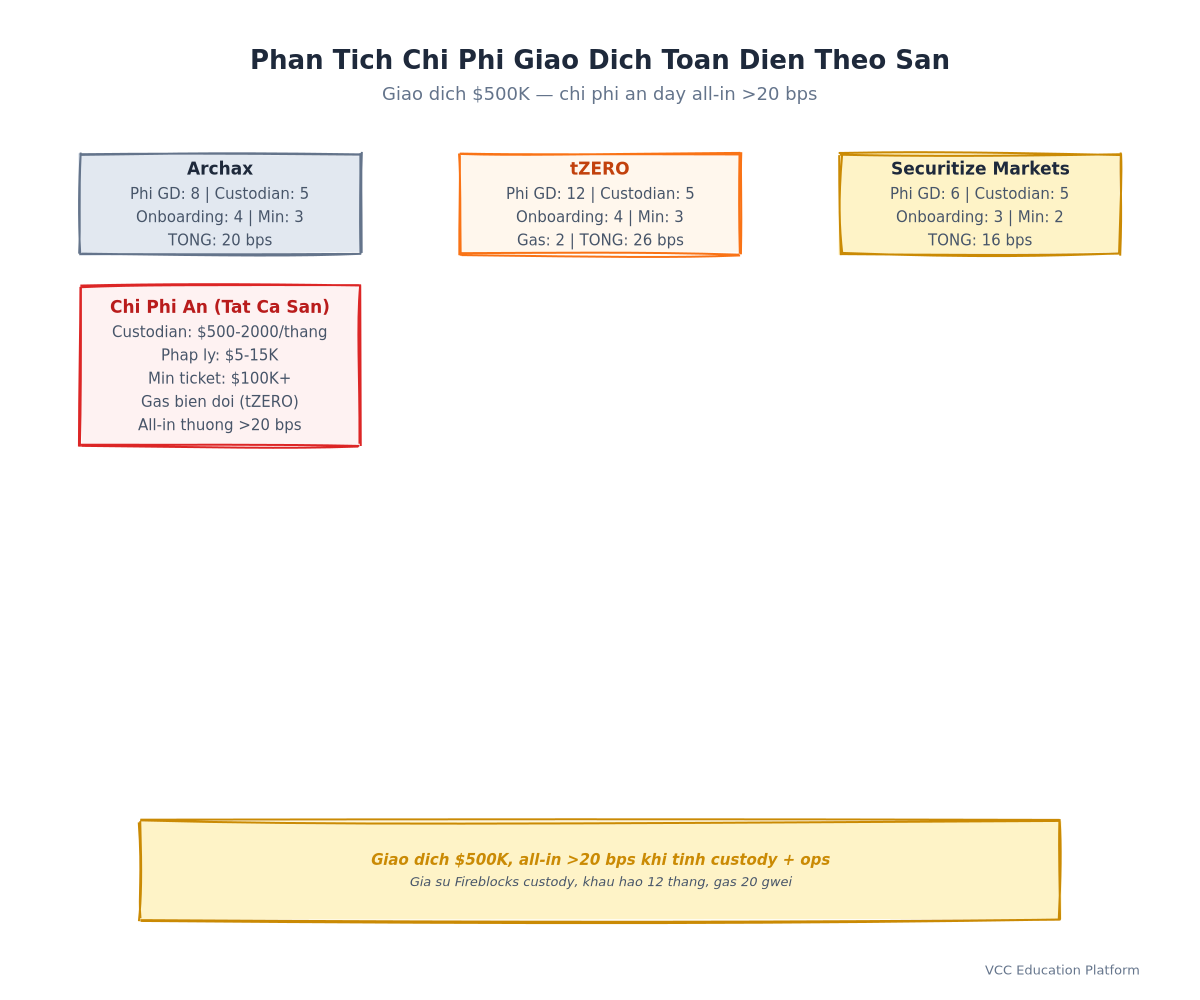
Phí: Không được công bố công khai. Các nguồn trong ngành cho biết phí từ 5-10 bps cho các vé của các tổ chức, theo mức độ khối lượng.
Investor base: Professional/institutional only. No retail access. Onboarding requires full KYC/AML, accredited/professional investor verification, and often a custodian relationship (Fireblocks, Copper, etc.).
Khái niệm gốc: Archax thực sự không phải là một "sàn giao dịch" theo nghĩa của các sàn giao dịch. Nó là một lớp bao phủ tuân thủ cho phép các nhà quản lý tài sản nói "quỹ được mã hóa của chúng tôi có tính thanh khoản thứ cấp" với các LP của họ. Giao dịch thực tế thường là các giao dịch khối được đàm phán ngoài sàn, sau đó được chuyển sang Archax để thực hiện theo quy định.
Địa điểm nghiên cứu sâu: tZERO – Người định cư gốc trên blockchain
Tình trạng quản lý: tZERO Markets, LLC – nhà môi giới được SEC đăng ký (CRD # 283726) với mẫu ATS-N trong hồ sơ. Chi nhánh của tZERO Group Inc (OTCQB: TZRO).
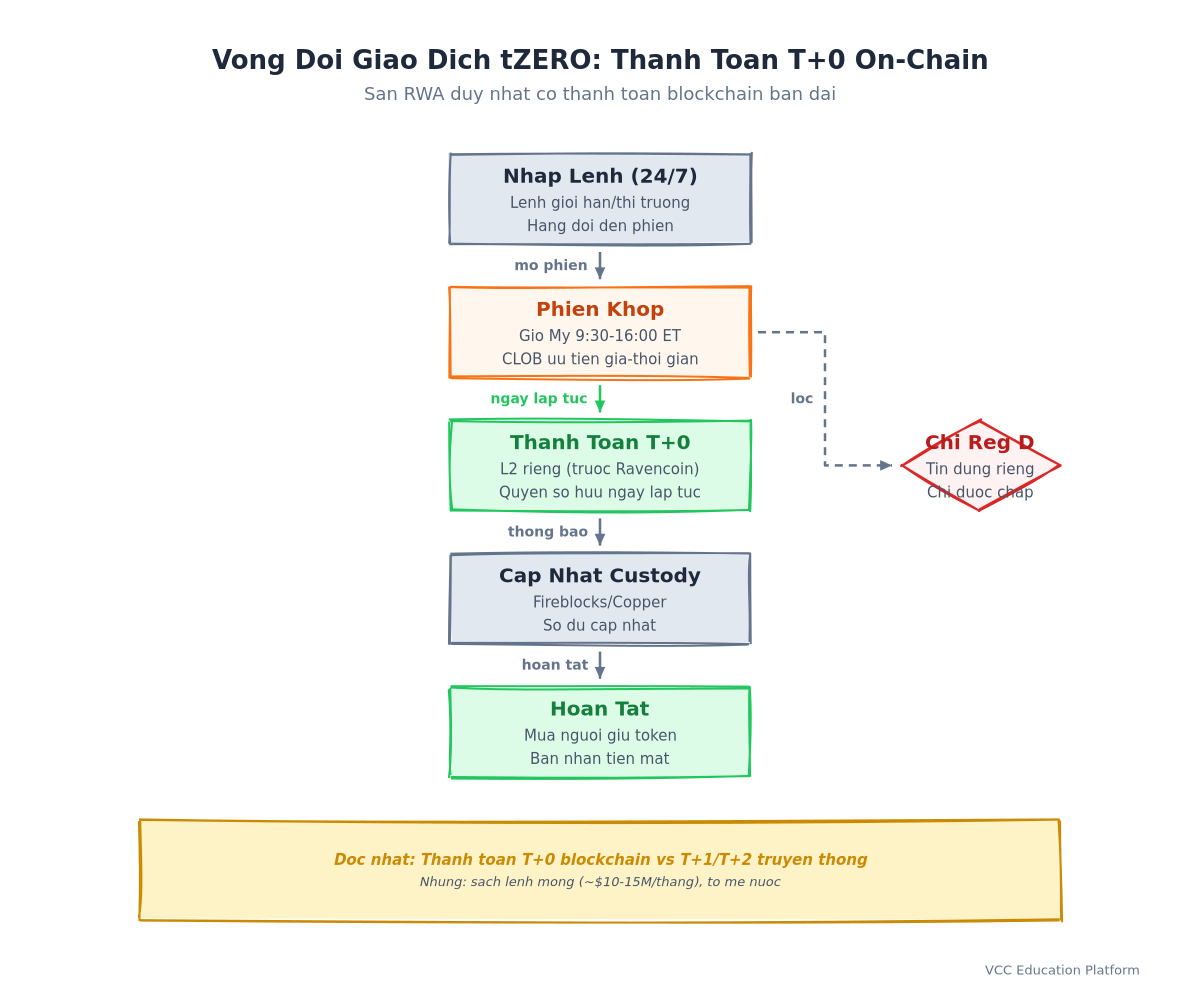
Điều gì khiến tZERO khác biệt: Xử lý thanh toán trên blockchain T+0. Trong khi Archax và Securitize Markets sử dụng các đường ray T+1/T+2 truyền thống, tZERO thực hiện thanh toán giao dịch trên blockchain thông qua blockchain độc quyền của họ (ngày trước dựa trên Ravencoin, hiện là Ethereum L2). Khi một giao dịch phù hợp, quyền sở hữu được chuyển giao ngay lập tức – không có DTCC, không có CREST, không có sự chậm trễ trong việc giải quyết giữa người bảo quản.
Chú trọng sản phẩm: Đầu tư riêng theo quy định Reg D 506(c), các khoản đầu tư đủ điều kiện theo quy định Reg A+, và các chứng khoán ở nước ngoài theo quy định Reg S. Điều này có nghĩa là kho tàng của tZERO tập trung vào tín dụng riêng, bất động sản và các tài sản thay thế – không phải là chứng khoán được mã hóa.
Mô hình giao dịch: CLOB trong giờ hoạt động của thị trường Mỹ (9:30-16:00 ET), nhưng có thể nhập lệnh 24/7. Các lệnh được xếp hàng và kết hợp trong phiên tiếp theo.
Phí: ~10-15 bps được báo cáo, cộng với phí gas của blockchain cho quá trình thanh toán.
Volume reality: Self-reported $10-15M monthly across all securities. OTC Markets Group's 2024 analysis flags sustainability concerns — tZERO Group's public financials show consistent operating losses, with the ATS subsidized by the parent.
Nhận thức gốc: tZERO đã giải quyết vấn đề công nghệ về thanh toán (T+0 trên chuỗi), nhưng không giải quyết vấn đề kinh tế về lưu lượng. Vị trí của họ có ưu thế về tính chính xác của thanh toán, nhưng không có dòng chảy được thúc đẩy bởi nhà phát hành (không giống như Securitize) hoặc phân phối bởi nhà quản lý tài sản (không giống như Archax), sổ đặt hàng vẫn còn hẹp.
Điểm đến: Chuyển đổi thị trường thành thị trường an toàn – Nhà lãnh đạo về khối lượng theo mặc định
Regulatory status: Securitize Markets, LLC — SEC-registered broker-dealer (CRD# 297713), Form ATS filed 2020, amended 2023.
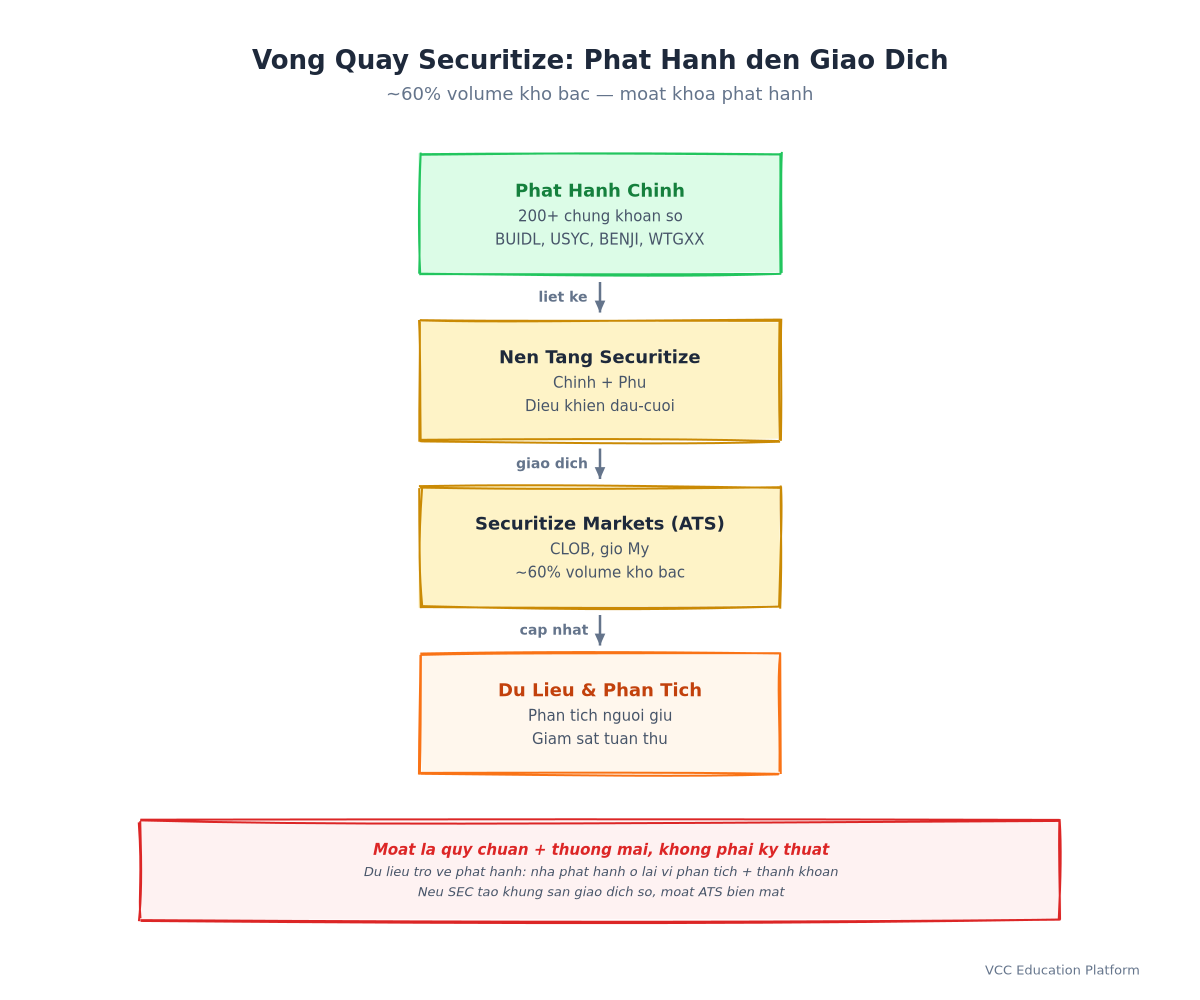
What makes Securitize Markets different: They control the primary issuance platform (Securitize). When an issuer tokenizes through Securitize, the path of least resistance for secondary trading is Securitize Markets. This "issuance-to-trading flywheel" gives them ~60% market share of tokenized treasury secondary volume (rwa.xyz data, Q3 2024).
Key listings: BUIDL (BlackRock), USYC (Ondo), BENJI (Franklin Templeton), WTGXX (WisdomTree) — the four horsemen of tokenized treasuries.
Mô hình giao dịch: CLOB, giờ giao dịch thị trường Mỹ, thanh toán T+1/T+2 thông qua các đường ray truyền thống. Không có thanh toán bằng blockchain.
Phí: ~5-8 bps cho các khoản nợ được mã hóa, được phân cấp theo khối lượng. Có các chương trình nhà tạo thị trường dành cho các LP được chỉ định.
Investor base: Accredited investors (Reg D) and qualified purchasers (Reg A+). Onboarding via Securitize's KYC/AML pipeline — streamlined if you already passed primary issuance KYC.
Original insight: Securitize Markets' moat is regulatory and commercial. They own the issuer relationship at primary issuance. The ATS is a retention tool: "tokenize with us, get secondary liquidity included." Competing on matching engine tech alone won't displace them.
Order Book vs AMM: Why RWAs Chose CLOBs
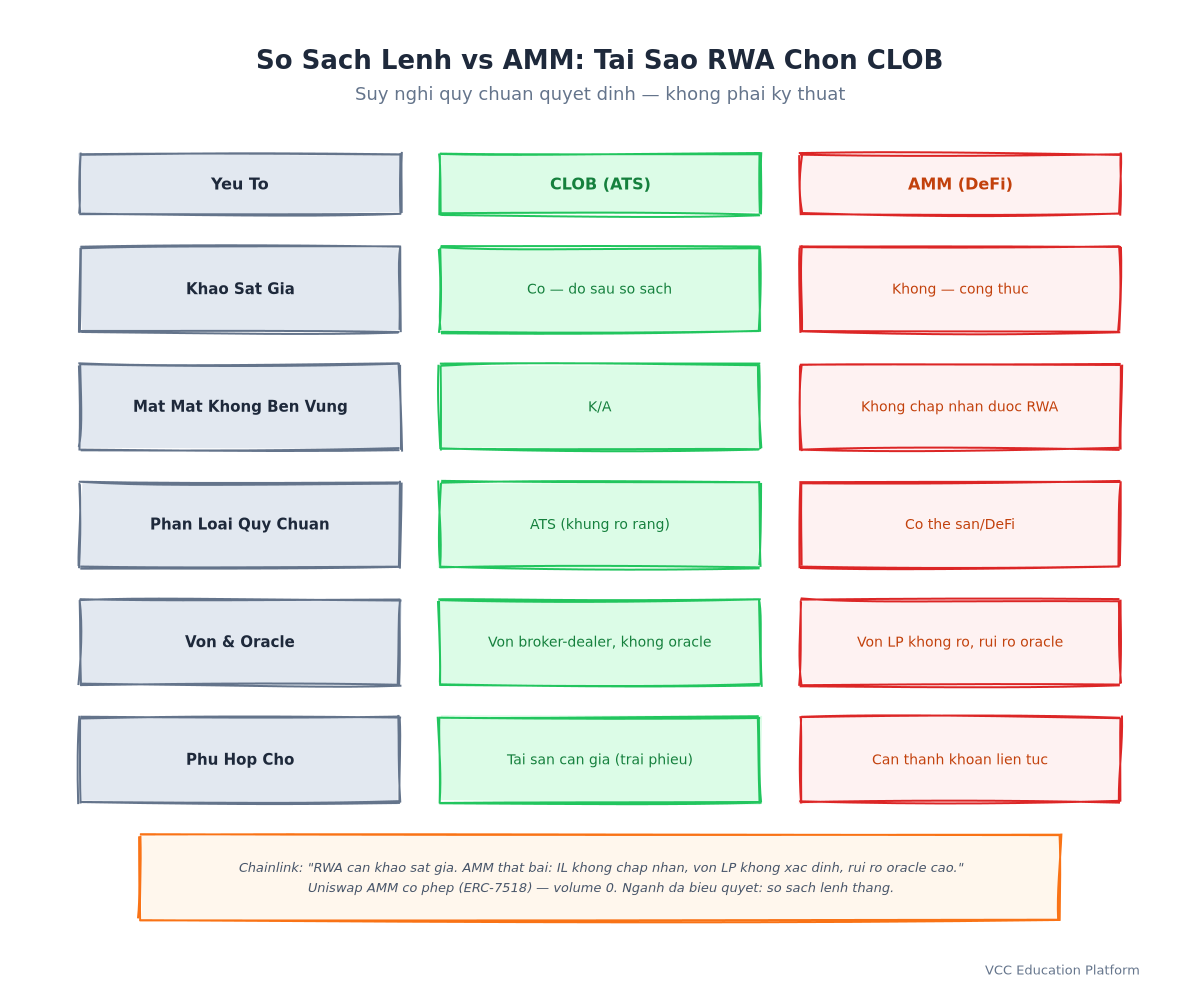
Mỗi địa điểm giao dịch chính của RWA đều sử dụng sổ đặt hàng giới hạn trung tâm (CLOB) – không phải là nhà tạo thị trường tự động (AMM). Điều này không phải là ngẫu nhiên.
| Số nhân tố | CLOB (ATS) | AMM (DeFi) |
|---|---|---|
| Price discovery | Yes — order book shows depth | No — formulaic pricing |
| Impermanent loss | N/A | Unacceptable for stable-value RWAs |
| Regulatory classification | ATS (clear framework) | Potentially "exchange" or unregistered DeFi |
| Yêu cầu về vốn | Quy định về vốn lũy tiến của nhà môi giới | Unclear for LPs |
| Oracle risk | None (market prices) | High (manipulation vectors) |
Chainlink Research (2024) tổng kết: "RWAs yêu cầu khám phá giá, không phải là nguồn cung cấp tiền tệ liên tục. AMM thất bại vì mất mát không bền vững là không thể chấp nhận đối với tài sản ổn định, vốn điều lệ cho LP không được xác định, và rủi ro mạo hiểm oracle là không giới hạn."
Uniswap Labs đã đề xuất "AMM được phép" thông qua ERC-7518 - các kho lưu lượng được xác định bằng danh tính với LP được xác minh KYC. Tuy nhiên, đến năm 2024, không có lượng giao dịch thực tế nào. Thị trường đã bỏ phiếu bằng cách sử dụng chân của mình: các sổ đặt hàng giành chiến thắng đối với RWAs vì chúng phù hợp với khung ATS hiện có.
So sánh phí: Tiền chi phí thực tế để giao dịch
| Địa điểm | Tokenized Treasuries | Tín dụng riêng / tài sản thay thế | Xử lý | Notes |
|---|---|---|---|---|
| Archax | 5-10 bps (est.) | 10-15 bps (est.) | T+1 (CREST) | Volume tiers, institutional only |
| tZERO | N/A (thiếu kho bạc) | 10-15 bps + gas | T+0 (on-chain) | Gas fees variable |
| Securitize Markets | 5-8 bps | 10-20 bps | T+1/T+2 | Market maker rebates available |
Hidden costs: Custodian fees (Fireblocks: ~$500-2000/mo + per-tx), onboarding legal review ($5-15K), minimum ticket sizes (often $100K+). For a $500K trade, all-in cost can exceed 20 bps once custody and ops are included.
Settlement Cycles & Operational Hours
| Venue | Settlement | Trading Hours | Order Entry |
|---|---|---|---|
| Archax | T+1 (UK) | 8:00-16:30 GMT | Chỉ trong phiên |
| tZERO | T+0 (on-chain) | 9:30-16:00 ET | 24/7 (queued) |
| Securitize Markets | T+1/T+2 (US) | 9:30-16:00 ET | Session only |
Tác động thực tế: Nếu bạn cần thanh khoản trong ngày hoặc thanh toán trong cùng ngày, tZERO là lựa chọn duy nhất – nhưng chỉ dành cho các chứng khoán được niêm yết (đánh đã là tín dụng tư nhân/Reg D). Đối với kho bạc được mã hóa (BUIDL, USYC), bạn sẽ phải chờ 1 ngày bất kể nơi giao dịch.
Cách chọn địa điểm phù hợp: Khung quyết định
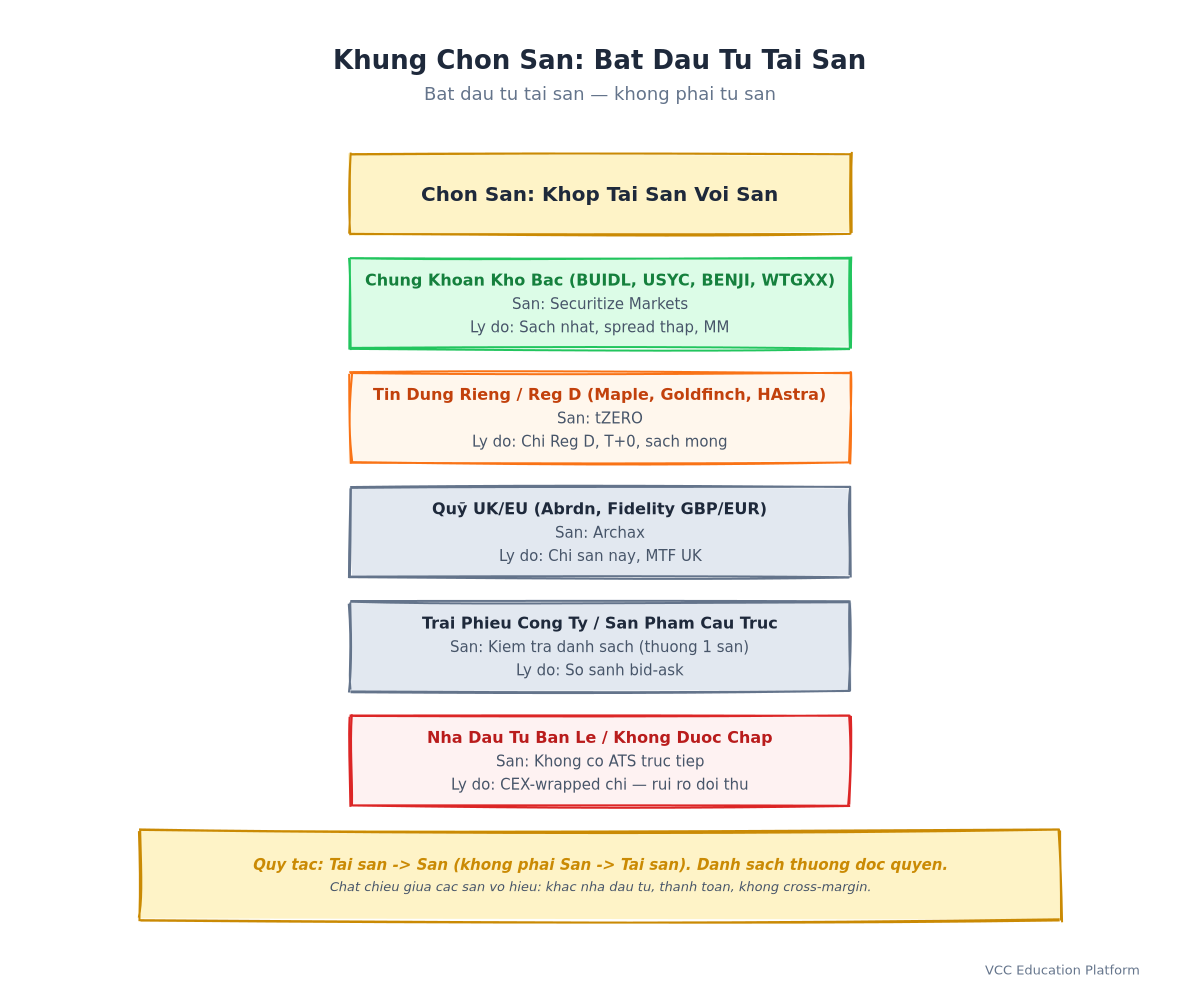
Start with the asset, not the venue.
- Tokenized Treasury (BUIDL, USYC, BENJI, WTGXX) → Securitize Markets. Deepest order book, tightest spreads, most market makers. Only venue where you can reasonably expect to fill $1M+ without moving the market.
- Chứng khoán doanh nghiệp được token hóa / sản phẩm có cấu trúc → Xem nơi nó được niêm yết. Thường chỉ có tại một nơi. Nếu được niêm yết nhiều nơi, hãy so sánh khoảng cách chào – đặt hàng – chúng có thể khác nhau rất nhiều.
- Quỹ tín dụng riêng / Quỹ Reg D (Maple, Goldfinch, HAstra) → tZERO. Chỉ có nơi có dòng chảy thứ cấp Reg D và thanh toán T+0 có ý nghĩa. Chấp nhận sổ lệnh mỏng hơn.
- Quỹ quản lý tài sản của Anh/ EU (quỹ Abrdn, quỹ Fidelity GBP/EUR) → Archax. Thường là nơi duy nhất để thực hiện các giao dịch này.
- Need T+0 Settlement → tZERO (if your asset trades there). Otherwise, not available.
- Tư nhân / Nhà đầu tư không được chứng nhận → Không có một trong các trường hợp trên. Các khoản chào bán có đủ điều kiện theo Reg A+ có thể được giao dịch cho các nhà đầu tư không được chứng nhận trên các thị trường chứng khoán, nhưng thực tế, các rào cản trong quá trình tham gia làm cho điều này chỉ là lý thuyết.
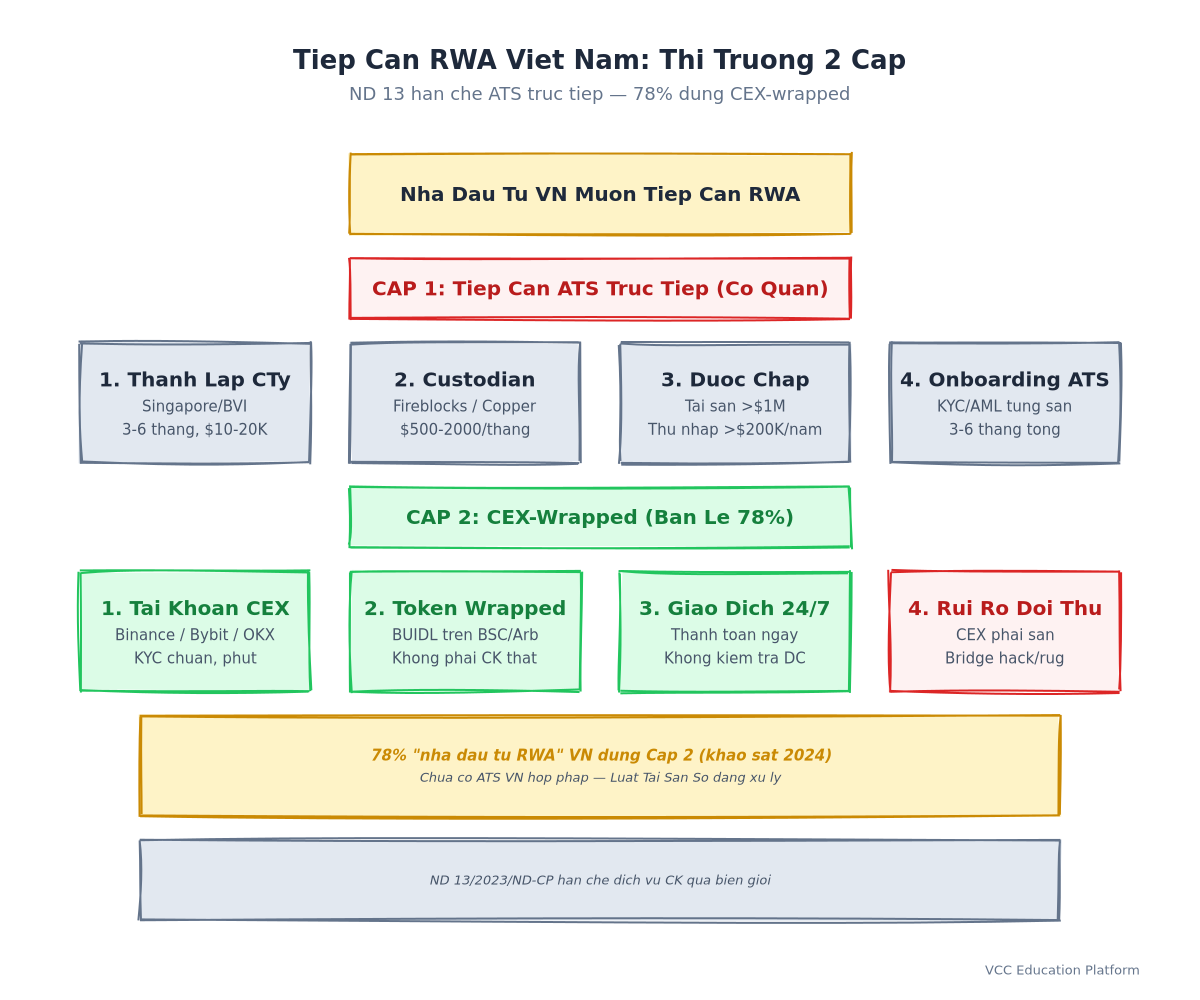
Những điều cần cân nhắc về quyền truy cập ở Việt Nam: thực tế hai cấp
For Vietnamese traders, the RWA secondary market exists in two parallel universes:
Tier 1 — Direct ATS Access (Institutional only):
- Requires offshore entity + foreign custodian + accredited investor status
- No Vietnamese broker-dealer connects to Archax/tZERO/Securitize Markets
- SBV Decree 13/2023/ND-CP restricts cross-border securities services
- Practical path: Singapore/BVI entity → Fireblocks/Copper → ATS onboarding (3-6 months, $50K+ setup)
Tier 2 — CEX-Wrapped Synthetic Access (Retail reality):
- Binance, Bybit, OKX list wrapped versions (e.g., BUIDL on Ethereum, bridged to BSC)
- Trade 24/7, no accreditation check, T+0 on-chain
- But: You're trading a wrapper, not the underlying security. Counterparty = CEX + bridge operator. No regulatory protection under US/UK securities law.
- 78% of Vietnamese "RWA investors" use this route (community survey, 2024)
The gap: No licensed Vietnamese ATS exists. Until the State Bank of Vietnam issues a digital asset sandbox license for secondary trading (draft Digital Assets Law under consultation), Tier 1 remains offshore-only.
FAQ
Q: What is the difference between an ATS and a traditional exchange? A: An ATS matches orders but cannot list securities, set listing standards, or exercise self-regulatory authority. Exchanges (NYSE, NASDAQ) have full SRO powers and listing authority. ATS venues are regulated under Reg ATS; exchanges under Section 6 of the Exchange Act.
Câu hỏi: Nhà đầu tư cá nhân có thể giao dịch trên Archax, tZERO hoặc Securitize Markets không? A: Thực tế, không. Ba nền tảng này đều yêu cầu xác minh nhà đầu tư có uy tín/ chuyên nghiệp. Các chứng khoán Reg A+ lý thuyết cho phép giao dịch thứ cấp không có uy tín trên Securitize Markets, nhưng các yêu cầu khi tham gia (KYC, người bảo quản, phù hợp) khiến điều này không thể tiếp cận được cho nhà đầu tư cá nhân thông thường.
Câu hỏi: Thời gian thanh toán cho các giao dịch RWA là bao lâu? A: Archax: T+1 (Anh). Securitize Markets: T+1/T+2 (Mỹ). tZERO: T+0 thông qua blockchain (chỉ có nơi này có thanh toán tức thì). Không có nơi nào cung cấp T+0 cho kho bạc token hiện nay.
Q: How do Reg A+ and Reg D affect secondary trading? A: Reg A+ securities are freely tradable after qualification (wider investor pool). Reg D 506(c) securities are restricted — 1-year hold under Rule 144, then only to accredited investors via Section 4(a)(7). This permanently limits Reg D secondary liquidity.
Q: Which venue has the best liquidity for tokenized treasuries? A: Securitize Markets — ~60% market share, deepest order books for BUIDL/USYC/BENJI/WTGXX, active market maker programs.
Câu hỏi: Tại sao các địa điểm của RWA không sử dụng AMM như Uniswap? A: Thiệt hại không bền vững là không thể chấp nhận đối với tài sản có giá trị ổn định, yêu cầu về vốn điều lệ của LP không được xác định, và nguy cơ bị can thiệp của oracle rất cao. Sổ đặt hàng phù hợp với khung pháp lý ATS hiện có; AMM không.
Câu hỏi: Tôi có thể thực hiện arbitrage giữa Archax, tZERO và Securitize Markets không? A: Hệ thống lý thuyết cho phép, nhưng thực tế không thể thực hiện được. Các nền tảng nhà đầu tư khác nhau (Anh vs Mỹ), các chứng khoán được niêm yết khác nhau, không có việc định giá giữa các sàn giao dịch và sự khác biệt về thời gian thanh toán (T+0 vs T+1) khiến hoạt động arbitrage trở nên không khả thi đối với hầu hết các nhà đầu tư.
Những điều cần lưu ý
- The RWA secondary market is not a market — it's three fragmented ATS venues with minimal interoperability.
- Securitize Markets leads on volume because they control primary issuance distribution, not because their matching engine is superior.
- tZERO has the best tech (T+0 settlement) but the thinnest liquidity — a classic "better mousetrap" problem.
- Archax is an institutional distribution rail, not a trading venue — liquidity comes from asset managers, not traders.
- Order books won over AMMs for regulatory reasons, not technical ones — the ATS framework accommodates CLOBs; it has no framework for AMMs.
- Your issuance exemption (Reg A+ vs Reg D) permanently shapes your secondary liquidity — choose wisely at primary issuance.
- Vietnamese traders face a two-tier market — offshore entity for real ATS access, or CEX-wrapped synthetics with counterparty risk.
The RWA secondary market in 2024 is a compliance-driven oligopoly, not a competitive marketplace. For traders, the playbook is simple: know which venue lists your asset, accept the settlement cycle, and budget for the full custody+onboarding stack. The "decentralized exchange for RWAs" remains a whitepaper concept.
Lưu ý: Bài viết này chỉ dành cho mục đích giáo dục. Không phải là lời khuyên đầu tư. Phí tổ chức, quy định và danh sách thay đổi thường xuyên. Hãy xác nhận tình trạng hiện tại trực tiếp với mỗi địa điểm tổ chức trước khi giao dịch.