
Ngành cho vay thế chấp hoạt động dựa trên giấy tờ. Một giao dịch cho vay thế chấp tiêu biểu ở Mỹ tạo ra hơn 150 trang tài liệu, kéo dài 45 ngày và đi qua hàng chục bên trung gian – các nhà cho vay, nhà đầu tư, các công ty chứng thực, các người giám hộ, các nhà cung cấp dịch vụ và các tổ chức đánh giá. Mỗi lần chuyển giao đều tăng chi phí, kéo dài thời gian và làm cho quá trình trở nên mù mờ. Cơn khủng hoảng tài chính năm 2008 đã tiết lộ chi phí tối đa của sự mù mờ đó: khi các chứng khoán được hỗ trợ bằng thế chấp ngừng giao dịch, không ai biết bên trong chúng là gì.
Hiện nay, một nền tảng cơ sở hạ tầng mới đang xuất hiện. Các nền tảng cho vay thế chấp được mã hóa như Figure và LoanSnap đang đưa toàn bộ chu trình cho vay thế chấp – origination, kho bãi, securitization và servicing – lên blockchain. Đó là lời hứa: cùng một cấu trúc pháp lý, nhưng cách vận hành hoàn toàn khác nhau. Khả năng nhìn thấy dòng tiền ngay lập tức. Lập trình logic thác nước. Xử lý trong vài phút, không phải hàng tháng.
Bài viết này sẽ tìm hiểu cách MBS trên chuỗi hoạt động, những người đang xây dựng nó và tại sao nó quan trọng đối với tương lai của tài chính bất động sản – bao gồm một cái nhìn về những điều thị trường Việt Nam có thể học hỏi từ sự chuyển đổi này.
Vấn đề: Hệ thống thoát nước truyền thống MBS đang bị hỏng
Trước khi hiểu về lựa chọn thay thế trên chuỗi, chúng ta cần xem nó đang thay thế điều gì.
Dây chuyền sản xuất truyền thống
Một giao dịch thương hiệu riêng thông thường MBS theo trình tự sau:
- origination: Nhà cho vay đảm bảo và tài trợ cho các khoản vay bằng dòng vốn tín dụng kho bãi
Nơi nó bị vỡ
Khả năng thông qua: Nhà đầu tư nhận được báo cáo PDF hàng tháng thể hiện kết quả tổng thể của các quỹ. Họ không thể xem chi phí trả lãi từng khoản vay, xu hướng thanh toán trước hoặc các dấu hiệu chậm trả trong thời gian thực. Trong năm 2008, khả năng thông qua này đã làm đông lạnh các thị trường – không ai có thể định giá những thứ mà họ không thể nhìn thấy.
Sự ma sát trong hoạt động: Mỗi lần chuyển giao yêu cầu đối chiếu thủ công. ServiCERs báo cáo cho người giám hộ, người giám hộ đối chiếu với người quản lý, người quản lý báo cáo cho các tổ chức đánh giá. Các lỗi lan truyền. Theo một nghiên cứu năm 2023 của MBA, 12% các báo cáo chuyển tiền có sự khác biệt đáng kể cần được sửa đổi.
Chi phí phân cấp: phí ủy thác (5–10 bps), phí dịch vụ (25–50 bps), phí bảo quản, ý kiến pháp lý, phí của các tổ chức đánh giá – tất cả đều được bao gồm trong lợi suất mà nhà đầu tư yêu cầu.
prepayment risk Mù quáng: Tốc độ thanh toán trước (được đo lường bằng CPR — Tỷ lệ thanh toán trước có điều kiện) là yếu tố quyết định lớn nhất cho lợi nhuận của MBS. Hệ thống báo cáo truyền thống cung cấp cho nhà đầu tư một gương chiếu sau: CPR của tháng trước. Khi họ nhận thấy sự tăng tốc, việc bảo hiểm độ cong đã làm thay đổi giá cả.
Thay thế On-Chain: cùng một luật, nhưng đường ray mới
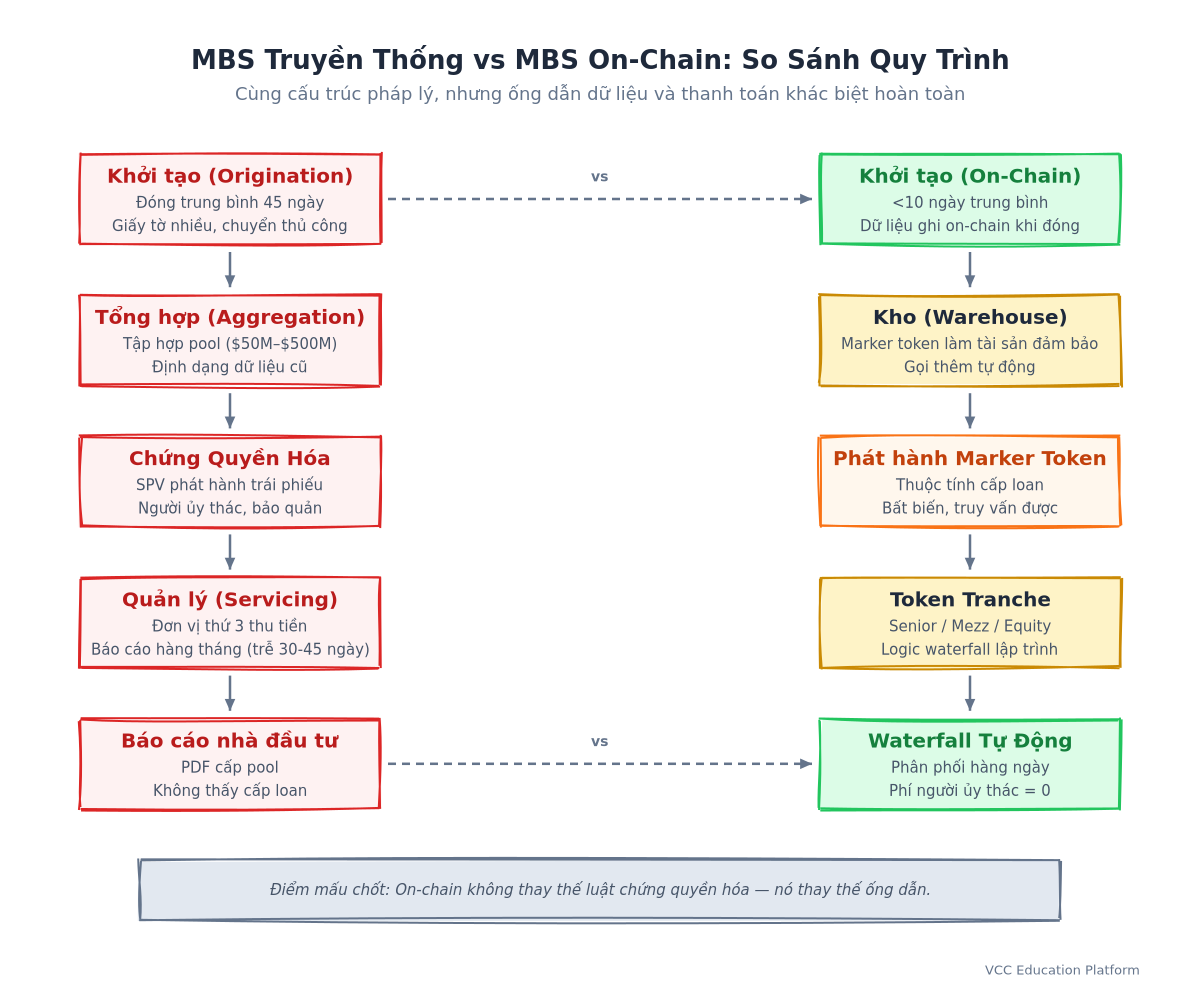
Tokenized MBS không tạo ra lại luật securitization. Nó sử dụng cùng một cấu trúc SPV, cùng các quan điểm về bán hàng thực sự ở xa trong trường hợp phá sản, cùng các điều khoản của Điều 9. Điều thay đổi là bộ dữ liệu và lớp giải quyết.
Kiến trúc trung tâm
Người vay → Nhà phát hành (on-chain) → warehouse facility (tài sản đảm bảo hợp đồng thông minh) → SPV Quy trình phát hành mã thông báo → tranche Mã thông báo (cấp cao, trung cấp, cổ phần) → Ví của nhà đầu tư ← Hệ thống phân phối theo trình tự tự động ← Dịch vụ CER Oracle
Các thành phần chính:
- Token Marker: tiêu chuẩn token bản địa của Provenance Blockchain (MIP-10) đại diện cho các nhóm vay. Mỗi token chứa dữ liệu cấp vay (số dư, lãi suất, FICO, LTV, loại tài sản) như các thuộc tính không thể thay đổi.
Giữa On-Chain và Off-Chain thực sự là gì
| Trên chuỗi (không thể thay đổi, minh bạch) | Không nằm trong chuỗi (quy định pháp luật, hoạt động) |
|---|---|
| Tổng hợp các khoản vay và đặc tính của chúng | Thông tin cá nhân của người vay (KYC/AML) |
| tranche DeFi Định nghĩa và logic thác nước | Quyết định đánh giá tín dụng |
| Tờ nhận và phân phối tiền mặt hàng ngày | Đánh giá giá trị bất động sản |
| Các yêu cầu về margin và quản lý tài sản đảm bảo | Phản hồi về giao dịch hợp pháp |
| Cung cấp và chuyển quyền sở hữu token cho nhà đầu tư | Các hồ sơ quy định (SEC, các tiểu bang) |
Mô hình hỗn hợp này tôn trọng quyền riêng tư và các yêu cầu pháp lý trong khi tiết lộ các cơ chế dòng tiền mà các nhà đầu tư thực sự cần.
Figure: Nhà tiên phong trong việc tích hợp theo chiều dọc
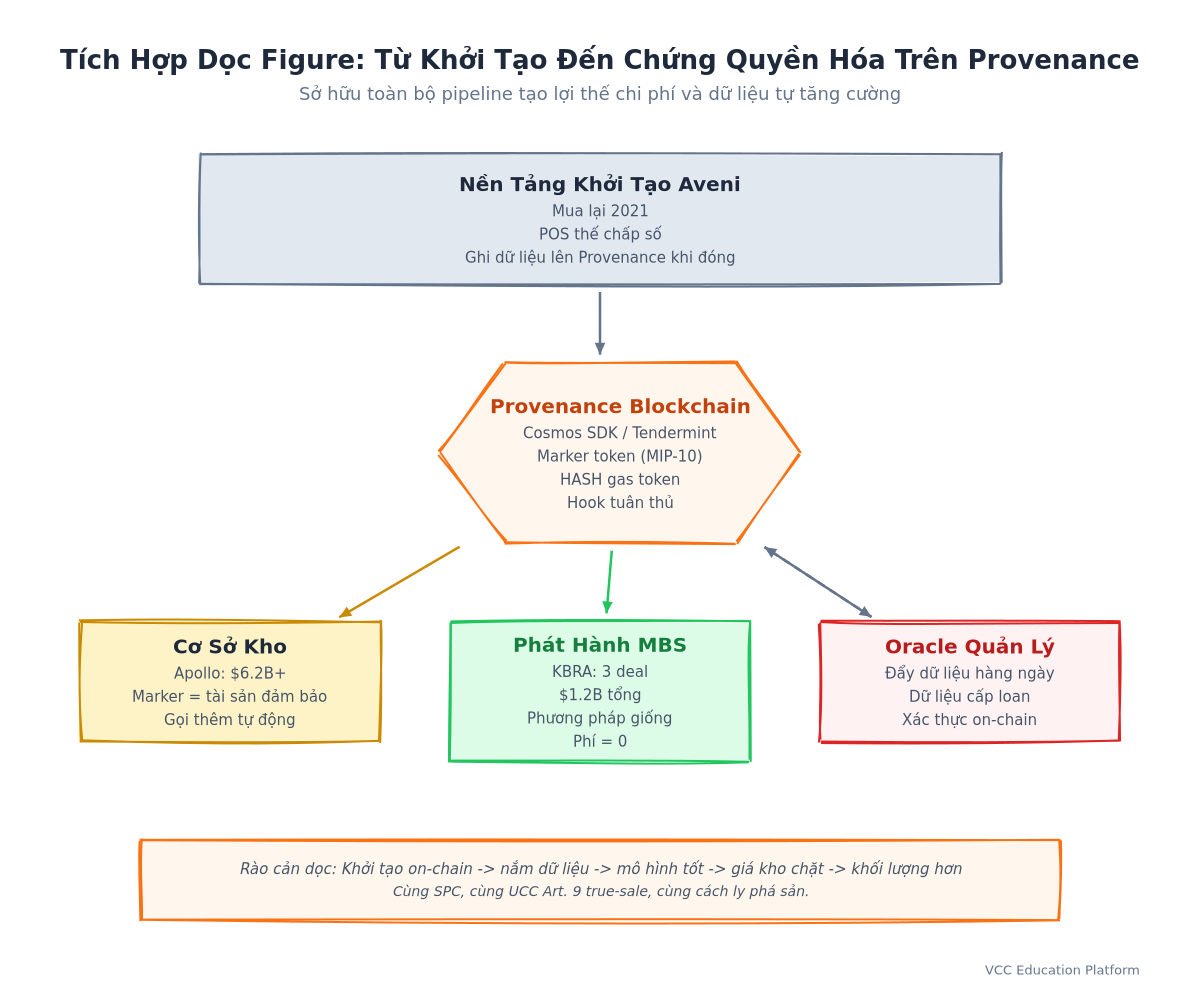
Figure Technologies, được thành lập bởi Mike Cagney (cựu CEO của SoFi), là nhà lãnh đạo trong lĩnh vực này. Ý kiến của họ: Bạn không thể token hóa các khoản thế chấp hiệu quả trừ khi bạn bắt đầu từ ngày đầu tiên trên chuỗi.
Provenance Blockchain
Figure đã xây dựng Provenance Blockchain – một chuỗi Cosmos SDK được thiết kế đặc biệt cho tài sản tài chính được quản lý. Các lựa chọn thiết kế chính:
- Tendermint BFT consensus: Kết quả cuối cùng trong vài giây, kết quả cuối cùng xác định (quan trọng cho tính xác thực của giao dịch CER)
Dòng sản xuất từ đầu đến cuối
- Aveni origination Platform: hệ thống vay origination của Figure (được mua vào năm 2021) ghi dữ liệu vay trực tiếp vào Provenance khi đóng. Không có việc chuyển đổi dữ liệu sau khi đóng.
Kết quả trên quy mô lớn
Tính đến Q4 năm 2023:
- 7,5 tỷ USD+ trong các HELOC và thế chấp được tạo ra trên Provenance
- Thời gian hoàn thành trung bình là <10 ngày (so với trung bình ngành là 45 ngày)
- 3 giao dịch Figure được cấp xếp do MBS tài trợ với tổng giá trị 1,2 tỷ USD
Sự tích hợp theo chiều dọc là rìa bảo vệ. Các đối thủ cạnh tranh chỉ token hóa các khoản vay hiện có (sau origination) và thừa hưởng dữ liệu hỗn loạn, hệ thống servicing cũ và những cơn ác mộng về việc đối chiếu. Figure sở hữu dữ liệu ngay từ khi người vay ký hợp đồng.
LoanSnap & HomeCoin: HELOC Token hóa cho bán lẻ
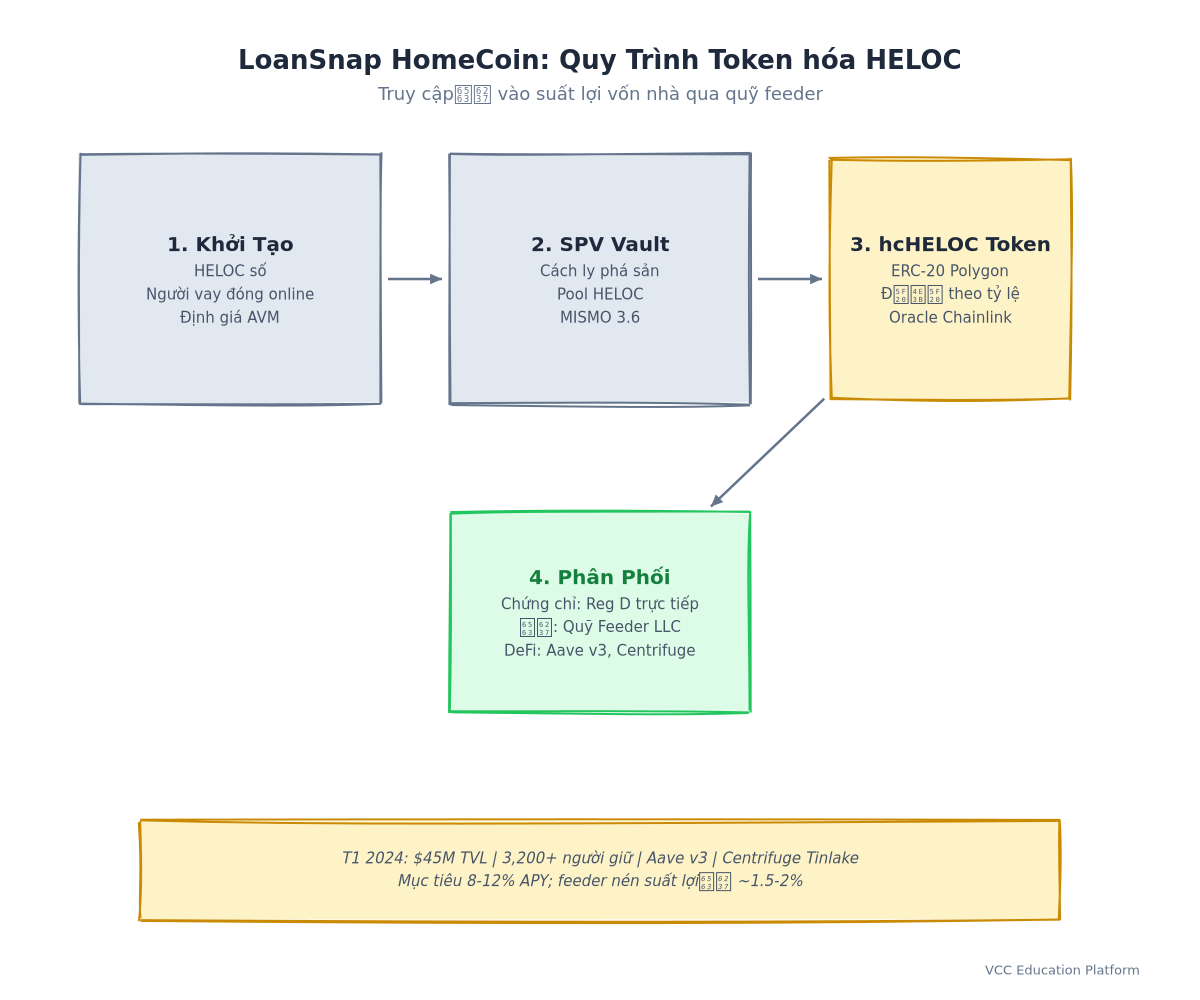
Trong khi Figure nhắm vào các thị trường tổ chức, giao thức HomeCoin của LoanSnap mở ra khả năng mã hóa HELOC cho các nhà đầu tư cá nhân – mặc dù qua một cấu trúc quỹ đầu tư.
HomeCoin hoạt động như thế nào
- origination: LoanSnap phát hành HELOans (home equity lines of credit) thông qua nền tảng thế chấp số hóa của mình
Khai triển sáng tạo cho phân phối bán lẻ
Bán lẻ trực tiếp các token MBS gặp các rào cản của bài kiểm tra Howey. Giải pháp của HomeCoin:
- Người đầu tư có uy tín: Mua token hcHELOC trực tiếp (Reg D 506(c))
- Người đầu tư bán lẻ: Mua token quỹ cấp (lợi ích của LLC) – LLC sở hữu token hcHELOC
- Mục tiêu lợi nhuận: 8–12% APY sau khi trừ tất cả các phí
- Mức đầu tư tối thiểu: 100 USD thông qua quỹ cấp
Tính đến tháng 1 năm 2024: 45 triệu đô la TVL, 3.200+ chủ sở hữu độc lập, tích hợp với Aave v3 cho vay dựa trên tài sản đảm bảo hcHELOC.
Thừa nhận những sự thay thế
Quỹ đầu tư bổ sung các lớp: phí quản lý LLC, chi phí hành chính, phức tạp về thuế (K-1). Tỷ lệ thu nhập ròng bị thu hẹp ước tính từ 150-200 bps so với quyền truy cập trực tiếp của các tổ chức. Tuy nhiên, điều này chứng minh một điểm quan trọng: có nhu cầu về lãi suất cho vay thế chấp từ người tiêu dùng – nếu bộ quy định hoạt động.
Tiện ích kho: cầu nối quan trọng
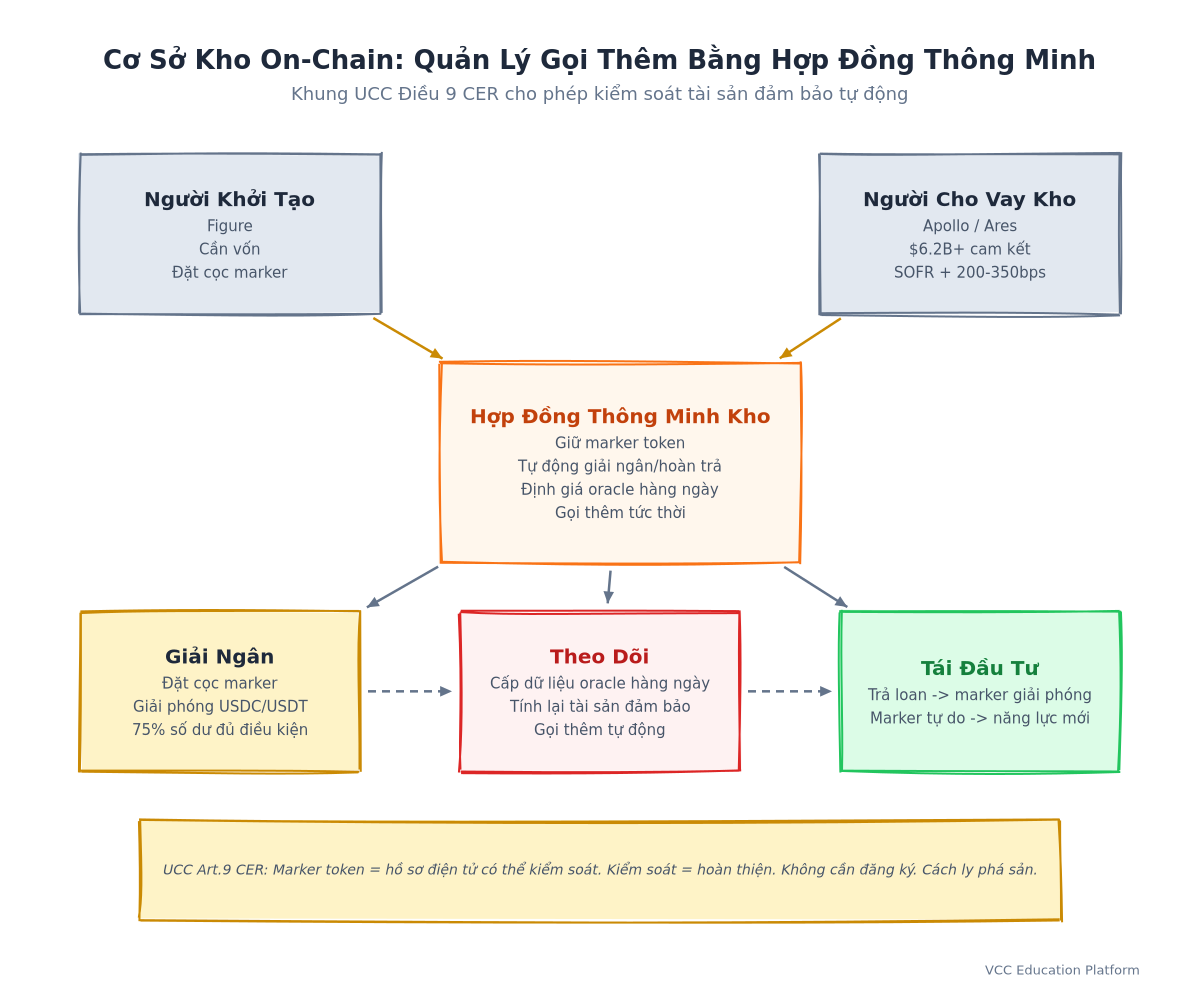
Vay vốn cho kho là nguồn oxy của thị trường thế chấp origination. Các nhà phát hành vay ngắn hạn (tỷ lệ vay trước 60-80%) với các khoản vay không cam kết, sau đó trả nợ khi các khoản vay được chứng khoán hoặc bán. Trong các thị trường truyền thống, điều này bao gồm:
- Báo cáo tài sản đảm bảo hàng tháng (bảng tính, PDF)
- Tính toán margin call thủ công
- Thời gian khắc phục 3-5 ngày
Kỹ thuật kho hàng trên chuỗi
Tổ chức Apollo của Figure cho thấy một lựa chọn khác:
- Đảm bảo tài sản: Nhà phát hành chuyển các token đánh dấu sang hợp đồng thông minh kho
- Tiền cọc: Hợp đồng thông minh giải phóng USDC/USDT dựa trên tỷ lệ tiền cọc (ví dụ, 75% của số dư đủ điều kiện)
- Kiểm tra hàng ngày: Oracle cung cấp thông tin về hiệu suất cho vay (tiền trả, nợ quá hạn, thanh toán trước hạn)
- Gọi hạn mức tự động: Nếu giá trị tài sản đảm bảo giảm dưới mức bảo trì, hợp đồng thông minh:
- Kiểm soát việc cấp thêm tiền cọc
- Khởi động chuỗi trả nợ từ dòng tiền đến
- Thông báo cho nhà phát hành và nhà cho vay kho ngay lập tức
- Đầu tư lại: Khi các khoản vay được trả, tài sản đảm bảo được giải phóng tự động hỗ trợ cho các khoản tiền cọc mới
Nguyên tắc pháp lý: UCC Điều 9 và CER
Các sửa đổi của Điều 9 trong UCC 2022 đã tạo ra các "dữ liệu điện tử có thể kiểm soát" (CER) - tài sản kỹ thuật số có thể được "kiểm soát" cho mục đích hoàn hảo. Mã token đánh dấu nguồn gốc có thể được coi là CER. Điều này có nghĩa là:
- Người cho vay kho lưu trữ hoàn thiện quyền lợi bảo đảm bằng cách lấy quyền kiểm soát các token đánh dấu (công ty quản lý hợp đồng thông minh)
- Không cần nộp hồ sơ – kiểm soát = hoàn thiện
Điều này tạo ra sự rõ ràng về mặt pháp lý là lý do tại sao các tổ chức bảo thủ (Apollo, Ares) tham gia. Theo như Clifford Chance đã ghi nhận trong thông báo cho khách hàng năm 2024: "Khung CER cho phép các quyền lợi bảo mật hoàn hảo trên chuỗi - một lợi thế quan trọng so với các token ERC-20 trên Ethereum nơi quyền kiểm soát là không rõ ràng."
tranche Kỹ thuật: thác nước có thể lập trình
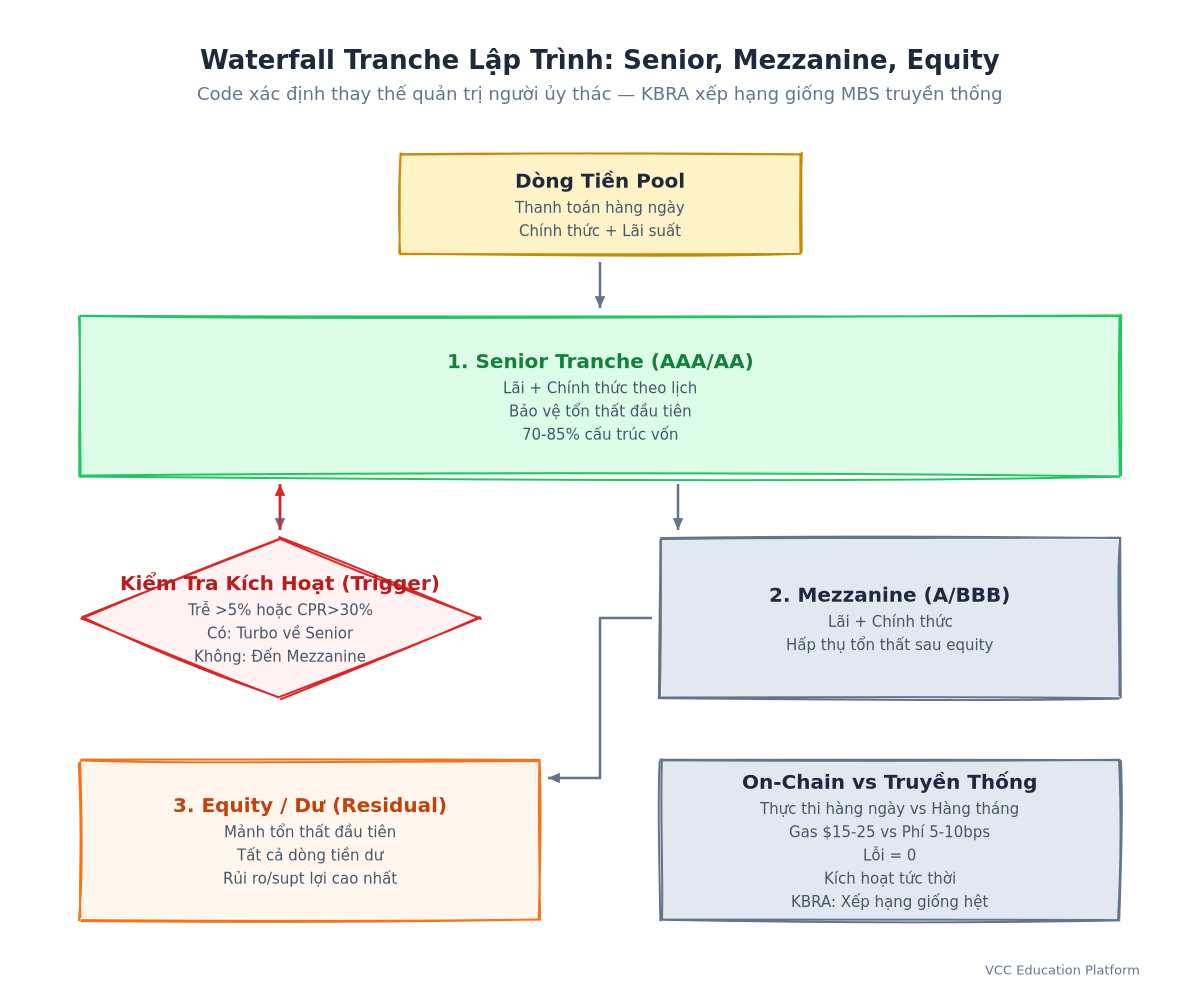
Các thác nước truyền thống MBS là các hợp đồng pháp lý được quản lý bởi người đại diện. Trên chuỗi, chúng là mã.
Lý thuyết thác nguồn (MIP-10)
`javascript // Pseudocode của mô hình thác nước đơn giản
// 2. Senior tranche: lãi suất + phần vốn đã định trước
// 3. Kiểm tra điều kiện: nếu tỷ lệ nợ quá hạn > 5% hoặc tiền trả trước > 30% CPR if (pool.delinquencyRate > 0.05 || pool.CPR > 0.30) { // Turbo: tất cả số dư thừa sẽ được chuyển cho người có quyền cao hơn cho đến khi được thanh toán thanhToán(seniorToken, poolCashFlow - seniorPaid); return; }
// 4. Mezzanine: lãi + gốc
// 5. Đầu tư: trả lại (residual pay): pay(equityToken, remaining);
Ưu điểm so với các người giám hộ truyền thống
| Kích thước | Người đại diện truyền thống | Thác nước trên chuỗi |
|---|---|---|
| Tốc độ thực hiện | Mỗi tháng, chênh lệch 30–45 ngày | Hàng ngày, trong cùng một ngày |
| Chi phí | 5–10 bps/năm | ~ 15–25 USD cho mỗi chu kỳ |
| Tỷ lệ lỗi | Lỗi hòa giải của con người | Zero (mã xác định) |
| Tác động phản hồi | Thời hạn thông báo hợp đồng | Ngay lập tức (tại cấp khối) |
| Lối dẫn kiểm toán | Báo cáo PDF | Lịch sử giao dịch không thể thay đổi |
Xác nhận của các tổ chức đánh giá tín dụng
KBRA đã đánh giá ba giao dịch Figure được tài trợ trên chuỗi MBS bằng phương pháp tương tự như các giao dịch truyền thống. Bản ghi phương pháp năm 2024 của họ xác nhận: "Cascading programmable loại bỏ rủi ro hoạt động của người ủy thác. Rủi ro kiểm tra hợp đồng thông minh là một yếu tố mới nhưng được giảm thiểu bằng xác minh chính thức và mã đã được kiểm tra trong chiến trường."
prepayment risk: Từ gương chiếu hậu đến radar
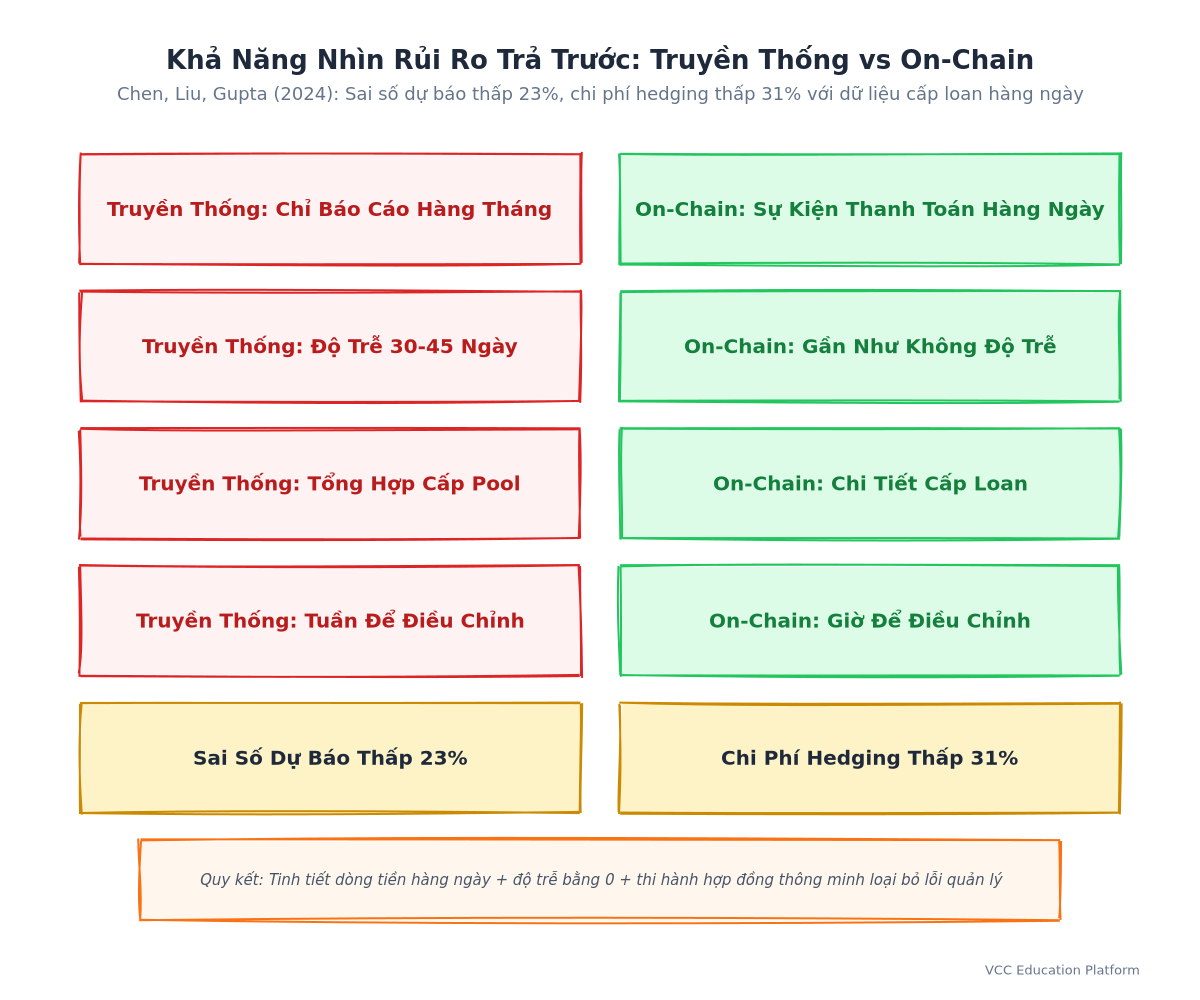
prepayment risk là cơn ác mộng của nhà đầu tư MBS. Khi lãi suất giảm, các khoản vay được tái định cư → vốn gốc được trả trước sớm → nhà đầu tư lại đầu tư với lãi suất thấp hơn. Khi lãi suất tăng, các khoản thanh toán trước giảm → thời gian cho vay kéo dài → lỗ theo giá thị trường.
Khiếm thị truyền thống
- Tần suất dữ liệu: Báo cáo chuyển tiền hàng tháng
Kiểm soát khả năng nhìn thấy trên chuỗi
- Tần suất dữ liệu: hàng ngày (mỗi sự kiện thanh toán)
- Thời gian chậm: gần bằng 0 (cơ sở dữ liệu đẩy cùng ngày)
- Chi tiết: mức độ cho vay (mỗi khoản thanh toán, số dư, trạng thái của khoản vay)
Lợi ích được xác định
Một nghiên cứu của tạp chí Financial Economics (2024) (Chen, Liu, Gupta) đã thực hiện backtest trên dữ liệu của các pool trên chuỗi so với các tiêu chuẩn của cơ quan MBS:
- Sai lầm dự đoán thanh toán trước giảm 23% (RMSE)
Trong các kịch bản khó khăn, sự khác biệt là rất lớn. Trong đợt kiểm tra áp lực của các ngân hàng khu vực năm 2023, các nhóm trên chuỗi của Figure đã cho thấy dấu hiệu chậm trả vài tuần trước khi các báo cáo chuyển tiền truyền thống phản ánh điều đó. Giá trên thị trường thứ cấp được điều chỉnh theo thời gian thực; các MBS truyền thống được giao dịch với giá đã cũ.
Bối cảnh Việt Nam: Cơ hội "Leapfrog"
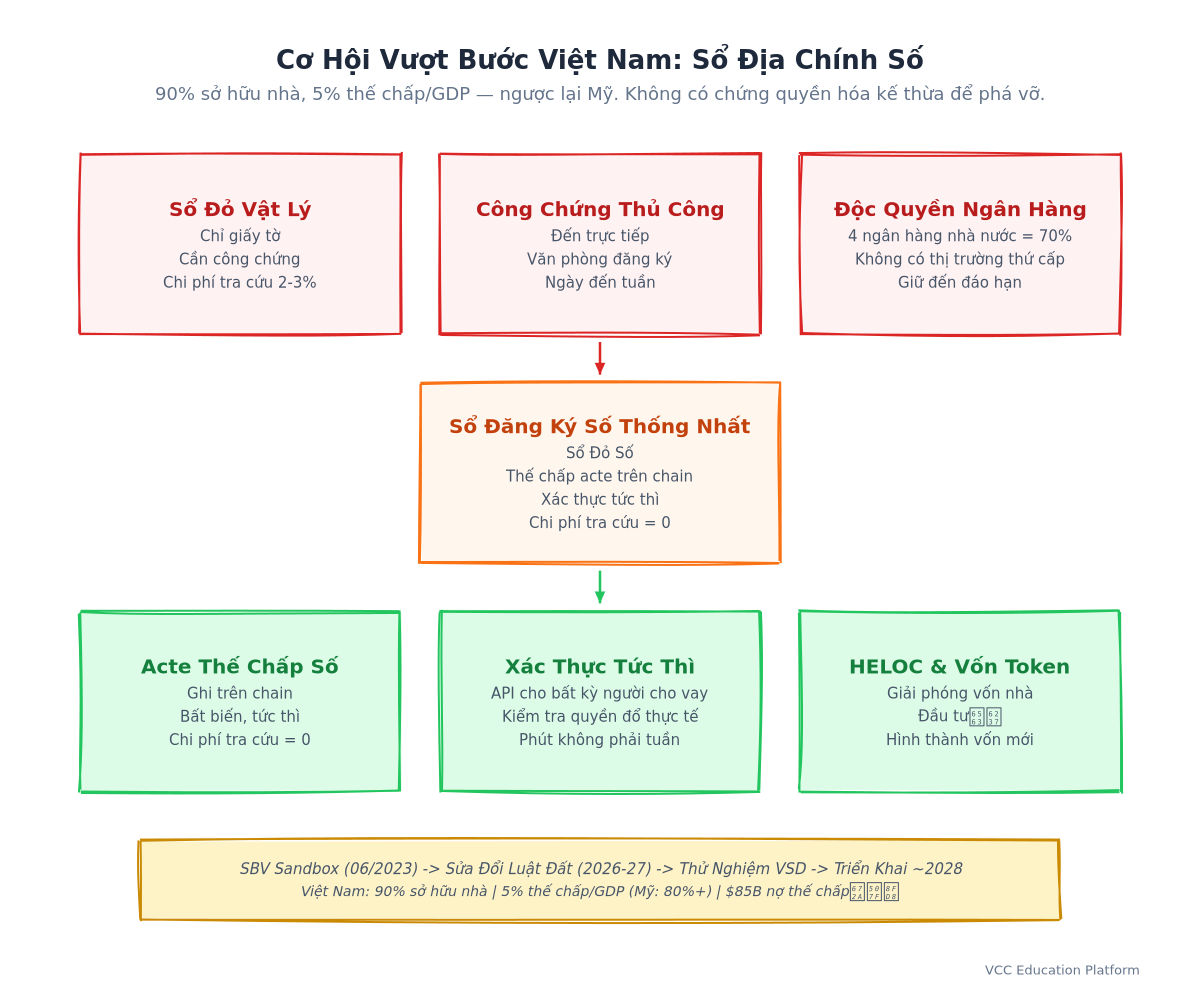
Thị trường thế chấp ở Việt Nam kể một câu chuyện khác – nhưng đó là một nơi mà việc token hóa có thể mang lại sự thay đổi.
Tình trạng hiện tại
- Tổng số nợ thế chấp chưa thanh toán: ~85 tỷ USD (VBSP, 2023)
- Tỷ lệ thế chấp so với GDP: ~5% (so với 80%+ ở Mỹ, 30%+ ở Trung Quốc)
- Cơ cấu thị trường: 70% đến từ bốn ngân hàng nhà nước (Vietcombank, BIDV, VietinBank, Agribank)
- Tương đương với HELOC: Hầu như không có thị trường sản phẩm riêng; VAMC xử lý giải quyết NPL
Khung pháp lý
- SBV Quyết định 02/2024: Nghiên cứu mô hình sandbox cho bất động sản được mã hóa
- Quyết định 06/2023/TT-NHNN: Khung mô hình sandbox Fintech – lộ trình tiềm năng
- Luật Đất đai: Không công nhận các văn bản thế chấp số; “Sổ Đỏ” vật lý vẫn là bằng chứng duy nhất về quyền sở hữu
Hypothesis Leapfrog
Việt Nam có tỷ lệ sở hữu nhà ở cao (~90%) nhưng tỷ lệ vay mua nhà thấp. Đây là một tình huống ngược lại với Mỹ. Rào cản không phải là nhu cầu – nó là sự cản trở:
- Chi phí tìm kiếm/ bảo hiểm tiêu đề: 2-3% giá trị khoản vay (không có cơ sở dữ liệu điện tử trung tâm)
Nếu Việt Nam sửa đổi Luật đất đai để công nhận các giấy chứng nhận thế chấp trực tuyến trên một cơ sở dữ liệu thống nhất, điều này có thể:
- Xóa bỏ chi phí tìm kiếm/đăng ký bảo hiểm (sổ đăng ký = sự thật)
- Cho phép xác minh tài sản đảm bảo tức thì cho bất kỳ nhà cho vay nào
- Tạo một lớp dữ liệu cho các dự án securitization trong tương lai (kết quả hoạt động cấp khoản vay từ ngày đầu tiên)
Đây là "khoảnh khắc UPI của Ấn Độ" đối với cơ sở hạ tầng cho thế chấp: xây dựng đường sắt công cộng kỹ thuật số một lần, để các sáng tạo tư nhân cạnh tranh trên đỉnh cao.
Rủi ro và các câu hỏi chưa được giải đáp
Rủi ro của hợp đồng thông minh
Code là luật – cho đến khi nó không còn là luật. Trail of Bits đã kiểm tra các dấu hiệu nguồn gốc (2023): không có phát hiện quan trọng, một trường hợp tái nhập trung bình (đã được sửa). Tuy nhiên, các vector tấn công mới xuất hiện. Giải pháp phòng ngừa: Kiểm tra chính thức, thưởng cho những lỗi, mô hình đại diện có thể nâng cấp với khóa thời gian.Rủi ro của Oracle
ServiCER đẩy dữ liệu thanh toán. Nếu serviCER thất bại hoặc oracle bị xâm phạm, chuỗi thác nước sẽ bị ngừng. Giải pháp phòng ngừa: các ủy ban oracle đa ký, chuyển sang chế độ thủ công được quản lý bởi người ủy thác, cắt giảm dữ liệu không chính xác.Khả năng tuân thủ quy định UnCERtainty
SEC chưa đưa ra hướng dẫn cụ thể về tokenized MBS. Các giao dịch hiện tại sử dụng các ngoại lệ của Reg D/Reg A+. Rủi ro: Hướng dẫn tương lai có thể phân loại token thành chứng khoán yêu cầu đăng ký đầy đủ.Tách rời tính thanh khoản
Các token MBS được giao dịch trên Provenance DEX, Ethereum (qua các cầu nối) và OTC. Không có băng thông thống nhất. Giảm thiểu: tiêu chuẩn tương thích (IBC, LayerZero), khuyến khích cho nhà tạo thị trường.Sự trì trệ trong việc nhận nuôi
Các nhà cung cấp truyền thống (ngân hàng, nhà cung cấp dịch vụ, người giám hộ) có những rào cản sâu. Sự tích hợp theo chiều dọc của Figure hoạt động vì họ chính là người khởi xướng. Đối với các nhà cung cấp hiện có, chi phí di chuyển là cao. Catalyst: Nhu cầu từ các nhà cho vay kho – nếu Apollo yêu cầu tài sản đảm bảo trên chuỗi, các nhà khởi xướng sẽ tuân thủ.Con đường phía trước: 2024–2026
Khoảng thời gian ngắn (2024)
- Figure: 2-3 giao dịch MBS được đánh giá cao hơn; mở rộng warehouse facility lên 10 tỷ USD
Kỳ trung hạn (2025–2026)
- ServiCER Automation: Thực hiện các khoản vay servicing hoàn toàn trên chuỗi (tổng hợp → thác nước)
Dài hạn: Wildcard Việt Nam
Nếu sửa đổi Luật Đất đai của Việt Nam được thông qua (mục tiêu năm 2026-2027 theo bản kế hoạch VSD), một lưới chuỗi tài sản và thế chấp thống nhất có thể được phát triển vào năm 2028. Điều này sẽ khiến Việt Nam trở thành nền kinh tế lớn đầu tiên có cơ sở hạ tầng thế chấp kỹ thuật số bản địa – một phòng thí nghiệm sống cho thế giới.Hỏi đáp
Câu hỏi: Tokenized MBS chỉ là "công nghệ mã hóa" được đổi tên?
A: Không. Token MBS sử dụng blockchain như một bộ lớp thanh toán và dữ liệu, không phải là một tài sản đầu tư. Các tài sản cơ bản là thế chấp thực; cấu trúc pháp lý là luật securitization truyền thống; các nhà đầu tư là các tổ chức (quỹ hưu trí, công ty bảo hiểm, quản lý tài sản). Token là một bản ghi số hóa về quyền sở hữu – giống như một chứng chỉ cổ phiếu trong hình thức ghi sổ, nhưng có thể được lập trình.Câu hỏi: Nếu blockchain bị ngừng hoạt động thì sẽ xảy ra điều gì?
A: Provenance sử dụng BFT Tendermint với hơn 100 validator. Khi xảy ra sự cố về tính sống, cần có >1/3 validator offline. Trong các trường hợp cực đoan, cấu trúc pháp lý (SPV, người ủy thác, các tài liệu cho vay) vẫn tồn tại độc lập với chuỗi. Tiền mã thông báo có thể được chuyển sang một chuỗi mới thông qua cơ chế quản trị – các quyền pháp lý đi kèm với token.Câu hỏi: Nhà đầu tư cá nhân có thể mua MBS được mã hóa trực tiếp không?
A: Hiện tại, hầu hết các giao dịch của Figure là các giao dịch tổ chức. HomeCoin của LoanSnap cung cấp quyền truy cập cho người tiêu dùng thông qua cấu trúc quỹ đầu vào (token LLC). Các giao dịch token trực tiếp đối với người tiêu dùng phải vượt qua các rào cản kiểm tra của SEC. Các sản phẩm được cung cấp theo quy định Reg A+ (công khai nhưng giới hạn ở mức 75 triệu USD) là bước tiếp theo có khả năng xảy ra.Câu hỏi: On-chain MBS xử lý như thế nào khi người vay không trả nợ?
A: Cũng giống như phương pháp truyền thống: serviCER quản lý giảm thiểu thiệt hại (thay đổi, tịch thu, bán ngắn hạn). Tiền thu được từ việc thu hồi được chuyển đến SPV → thác nước. Sự khác biệt: người đầu tư có thể theo dõi các sự kiện vi phạm trong thời gian thực (nhập liệu oracle hàng ngày) so với báo cáo hàng tháng. Thỏa thuận thông minh có thể kích hoạt "tăng tốc thanh toán" cho các chủ nợ cao cấp tự động khi các giới hạn chậm trả bị vượt quá.Câu hỏi: Những ảnh hưởng về thuế đối với các chủ sở hữu token là gì?
A: Lợi ích được token hóa MBS thường được coi là các vật dụng nợ cho mục đích thuế của Mỹ (lợi tức thu nhập, quy tắc OID). Các công ty LLC (HomeCoin) phát hành K-1. Các nhà đầu tư không thuộc Mỹ phải đối mặt với các phức tạp về việc giữ lại thuế. Hãy tham khảo một chuyên gia thuế - đây không phải là lời khuyên về thuế.Câu hỏi: Việt Nam có thể vượt qua Mỹ về cơ sở hạ tầng cho các khoản vay thế chấp không?
A: Theo chuyên môn, có. Việt Nam không có cơ sở hạ tầng securitization để phá vỡ – chỉ có một cơ sở dữ liệu trên giấy. Pháp luật đất đai kỹ thuật số + cơ sở dữ liệu thống nhất + bản ghi thế chấp được mã hóa sẽ tạo ra một hệ thống sạch hơn so với mô hình ghi chép quận phân tán của Mỹ. Chính trị, nó đòi hỏi sự đồng bộ giữa Bộ Xây dựng, Bộ Tư pháp và Quốc hội. Khu vực thử nghiệm VSD là tín hiệu cần theo dõi.Những điều cần lưu ý
- Cơ sở hạ tầng cho vay thế chấp được token hóa đang hoạt động và mở rộng – hơn 7,5 tỷ USD được tạo ra chỉ trên nền tảng Provenance.
- Figure tích hợp theo chiều dọc (origination + chuỗi + kho bãi + securitization) là mô hình chiến thắng; token hóa sau khi xảy ra là dễ bị tổn thương về mặt hoạt động.
- Tiện ích kho bãi là cầu nối quan trọng – khung pháp lý của Điều 9 của UCC CER làm cho tài sản thế chấp trên chuỗi hợp pháp cho các nhà cho vay bảo thủ.
- Các thác nước có thể lập trình loại bỏ chi phí và lỗi của người ủy thác; mức lãi suất của KBRA tương đương với lãi suất của MBS truyền thống.
- prepayment risk tính minh bạch là tính năng quan trọng: dữ liệu cấp vay hàng ngày so với tổng hợp hàng tháng của nhóm.
- Bản trắng của Việt Nam (không có securitization truyền thống, tỷ lệ sở hữu nhà ở cao, tỷ lệ vay thế chấp thấp) tạo ra cơ hội đột phá độc đáo nếu Luật Đất được phát triển.
Ngành công nghiệp thế chấp giấy đã tồn tại trong nhiều thập kỷ vì chi phí thay thế vượt quá những đau khổ. Nhưng như Figure đã chứng minh, thay thế không phải là một lý thuyết – nó là một hệ thống hoạt động với các giao dịch được đánh giá, các nhà cung cấp kho lưu trữ tổ chức và các nhà vay thực sự đóng trong vài ngày thay vì vài tuần. Câu hỏi không phải là “nếu” MBS chuyển sang chuỗi. Câu hỏi là “một thị trường nào sẽ chuyển trước” – và liệu Việt Nam sẽ viết chương tiếp theo không.
Lưu ý: Bài viết này chỉ dành cho mục đích giáo dục và không phải là tư vấn đầu tư, pháp lý hoặc thuế. Các chứng khoán được mã hóa có rủi ro, bao gồm mất vốn. Hãy tham khảo các chuyên gia có đủ năng lực trước khi đưa ra quyết định đầu tư.