
Tóm tắt
"Dust" là tập các đơn vị giá trị quá nhỏ khiến việc sử dụng chúng trở nên kém hiệu quả về mặt kinh tế hoặc không thuận lợi về mặt kỹ thuật. Kiểm soát dust tốt giúp giảm chi phí giao dịch, cải thiện hiệu năng hệ thống và tính "khả dụng" của số dư. Tuy nhiên, đây là một vấn đề khó vì ngưỡng dust phụ thuộc động vào điều kiện mạng và mô hình dữ liệu, đồng thời mâu thuẫn với các mục tiêu như riêng tư, tối ưu kích thước giao dịch, và ổn định trải nghiệm người dùng.
1) Khái niệm hóa "dust" theo mô hình định lượng
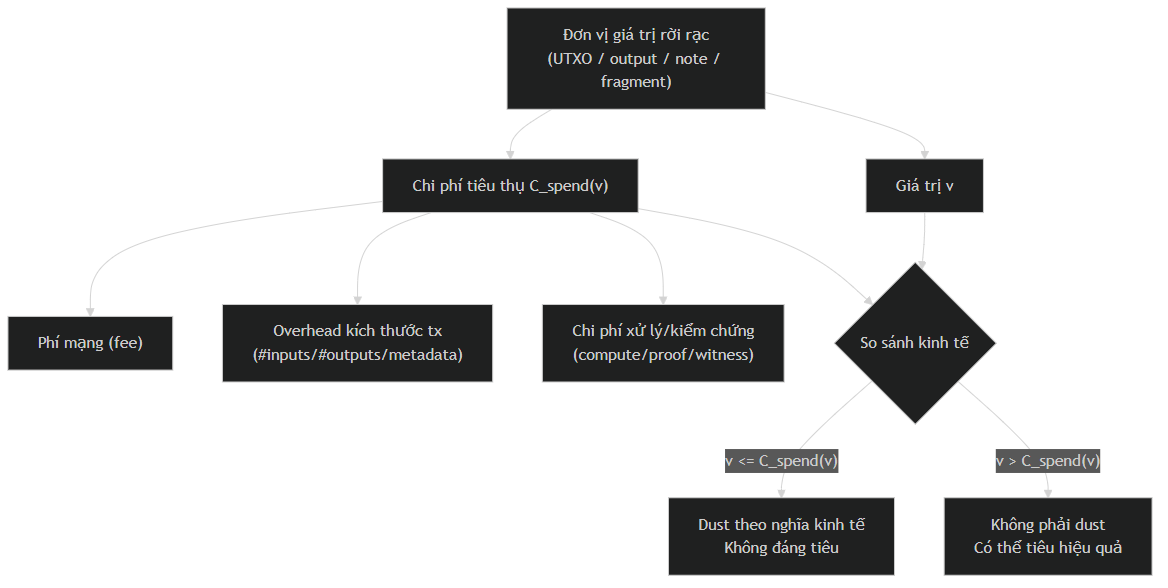
Một cách nhìn kỹ thuật là coi dust như các "đơn vị giá trị rời rạc" (coin/UTXO/note/output…) mà chi phí để tiêu thụ chúng tiệm cận hoặc vượt lợi ích thu được.
Ta có thể mô tả điều kiện "dust theo nghĩa kinh tế" bằng bất đẳng thức:
- Gọi
vlà giá trị đơn vị nhỏ cần tiêu thụ - Gọi
C_spend(v)là chi phí biên để đưa đơn vị đó vào một giao dịch (phí, overhead kích thước, chi phí tính toán/kiểm chứng) - Một đơn vị trở thành dust khi:
v <= C_spend(v)(không đáng tiêu)- hoặc
vđủ nhỏ khiến nó làm giao dịch phình to đáng kể, kéo theo chi phí tổng tăng mạnh.
Điểm quan trọng: C_spend(v) không phải hằng số. Nó phụ thuộc vào:
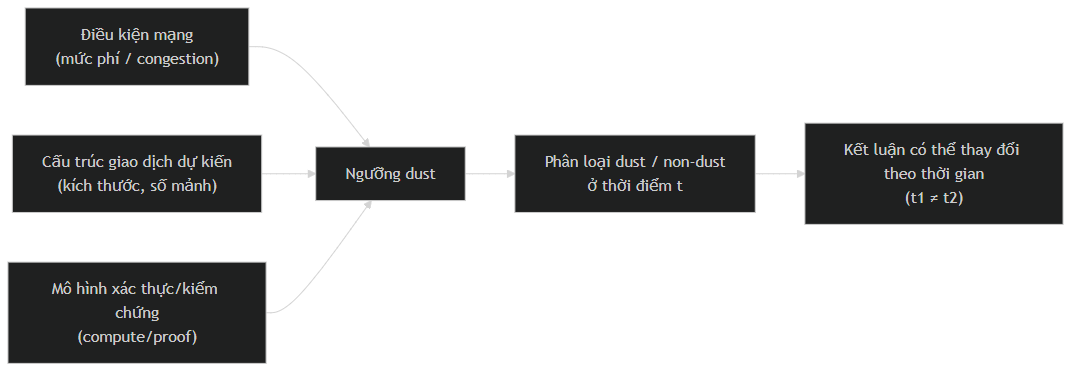
- điều kiện mạng (mức phí biến thiên),
- cấu trúc giao dịch (số input/output, dữ liệu kèm theo),
- mô hình xác thực/kiểm chứng (tốn compute nhiều hay ít),
- các ràng buộc tối thiểu của giao thức (nếu tồn tại).
2) Ưu điểm khi kiểm soát dust hiệu quả
2.1. Giảm chi phí giao dịch và chi phí xử lý
Dust làm tăng số lượng "mảnh" phải gom để đạt một giá trị thanh toán. Khi số mảnh tăng:
- kích thước giao dịch tăng,
- số bước xử lý/kiểm chứng tăng,
- phí và độ trễ tăng.
Kiểm soát dust tốt giúp:
- giảm số đầu vào trung bình cho mỗi giao dịch,
- giảm xác suất phải "gom nhiều mảnh",
- giảm chi phí trên mỗi đồng giá trị chuyển đi (cost per unit transferred).
2.2. Tăng tính khả dụng của số dư (spendability)
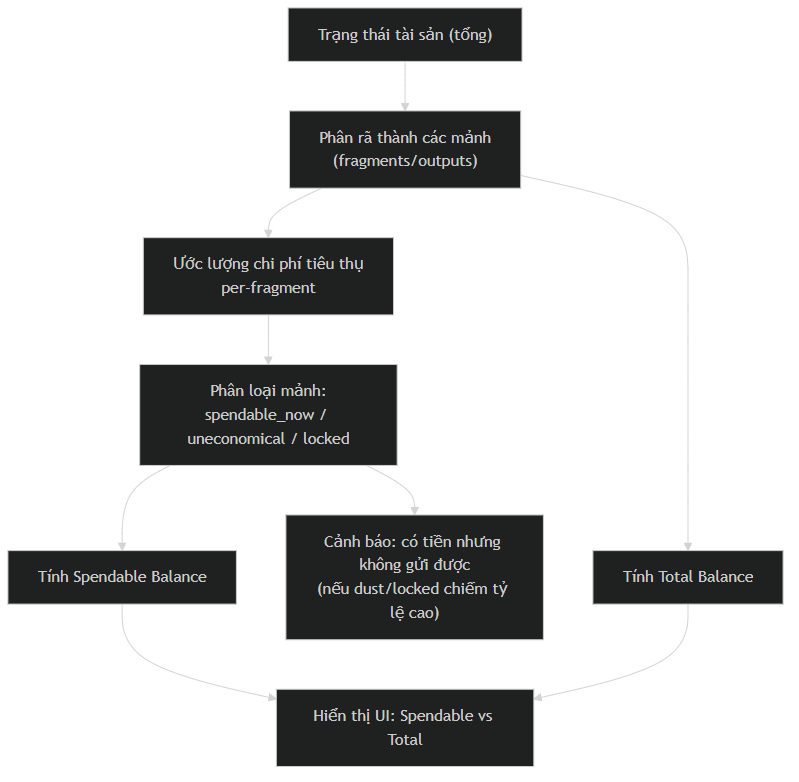
Một ví có thể hiển thị tổng số dư lớn, nhưng phần "khả dụng để chi tiêu" lại thấp vì:
- nhiều phần bị phân mảnh thành dust,
- tiêu thụ chúng làm phí tăng vượt lợi ích.
Kiểm soát dust tốt giúp phân tách rõ:
Total balance(tổng)Spendable balance(khả dụng theo điều kiện hiện tại)
và giảm tình trạng "có tiền nhưng không gửi được".
2.3. Cải thiện hiệu năng lưu trữ và đồng bộ trạng thái
Khi trạng thái tài sản được biểu diễn bằng nhiều đơn vị rời rạc, dust làm tăng:
- số lượng phần tử cần theo dõi,
- chi phí index/scan,
- chi phí "lập kế hoạch" khi tạo giao dịch.
Kiểm soát dust tốt làm hệ thống "gọn" hơn:
- ít phần tử trạng thái,
- truy vấn/đồng bộ nhanh hơn,
- phù hợp hơn với môi trường tài nguyên hạn chế (thiết bị di động, light client).
2.4. Ổn định đặc trưng thống kê của hành vi giao dịch
Dust thường tạo ra các dấu hiệu hành vi:
- giao dịch có nhiều đầu vào bất thường,
- tạo change nhỏ lặp lại,
- phải gom định kỳ.
Trong các hệ hướng tới giảm khả năng suy luận hành vi, việc hạn chế dust giúp giảm các cấu trúc giao dịch "bất thường" và làm phân phối đặc trưng giao dịch ổn định hơn.
3) Thách thức khi kiểm soát dust
3.1. Ngưỡng dust là một đại lượng động
Nếu phí thay đổi theo thời gian, thì ngưỡng "đáng tiêu" cũng thay đổi. Một đơn vị hôm nay là dust, ngày mai có thể không còn dust (vì phí giảm), và ngược lại.
Hệ quả kỹ thuật:
- mọi chiến lược kiểm soát dust phải dựa trên ước lượng (estimation),
- ước lượng sai dẫn tới:
- tạo dust mới,
- hoặc đốt giá trị vào phí không cần thiết,
- hoặc thất bại khi phát hành giao dịch (insufficient/underestimated fee).
3.2. Xung đột mục tiêu: tối ưu phí vs. tối ưu cấu trúc giao dịch vs. mục tiêu riêng tư
Một chiến lược "gom dust" trực giác sẽ là:
- định kỳ consolidate (gom nhiều mảnh thành ít mảnh),
- ưu tiên giảm số lượng phần tử trạng thái.
Nhưng consolidate có thể:
- làm giao dịch lớn đột biến,
- tạo mẫu hành vi định kỳ,
- gia tăng khả năng suy luận theo thời gian (timing/pattern leakage),
- hoặc tăng mạnh chi phí xử lý tại thời điểm gom.
Đây là bài toán tối ưu đa mục tiêu, không có nghiệm tối ưu toàn cục cho mọi điều kiện.
3.3. Bài toán chọn đầu vào (coin selection) trở thành bài toán heuristic
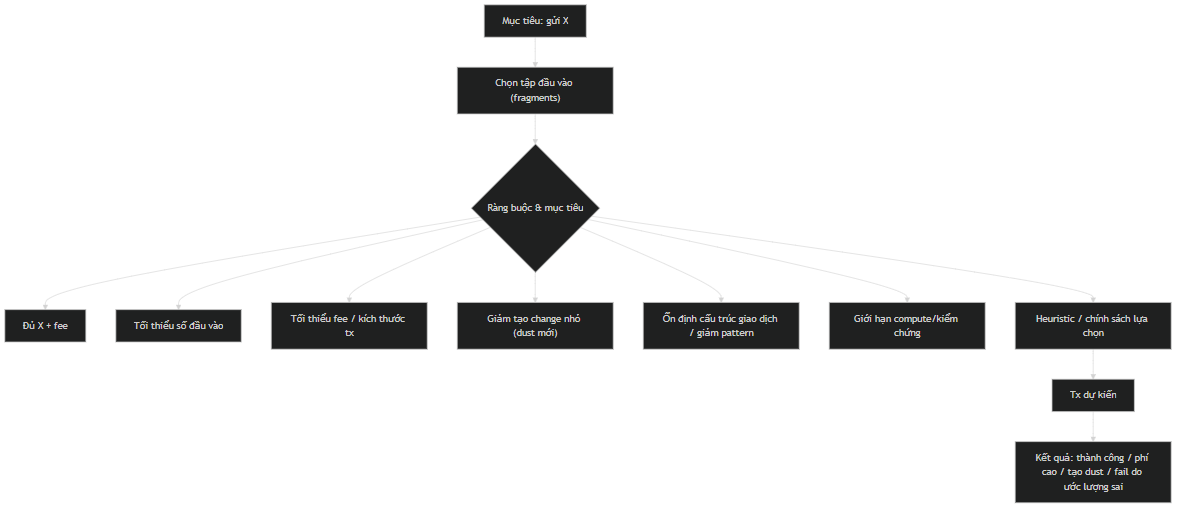
Chọn tập đầu vào để đạt amount + fee trong khi:
- tối thiểu số lượng đầu vào,
- tối thiểu phí,
- hạn chế tạo change quá nhỏ,
- và giữ cấu trúc giao dịch "đều" theo một tiêu chí nào đó
là bài toán khó, thường giải bằng heuristic.
Các heuristic phổ biến:
- largest-first: giảm số input nhưng có thể tạo change lớn
- smallest-first: dễ gom dust nhưng làm giao dịch to
- knapsack/branch-and-bound: tốt hơn nhưng tốn compute
- randomized selection: hỗ trợ "khó suy luận" nhưng có thể kém tối ưu phí
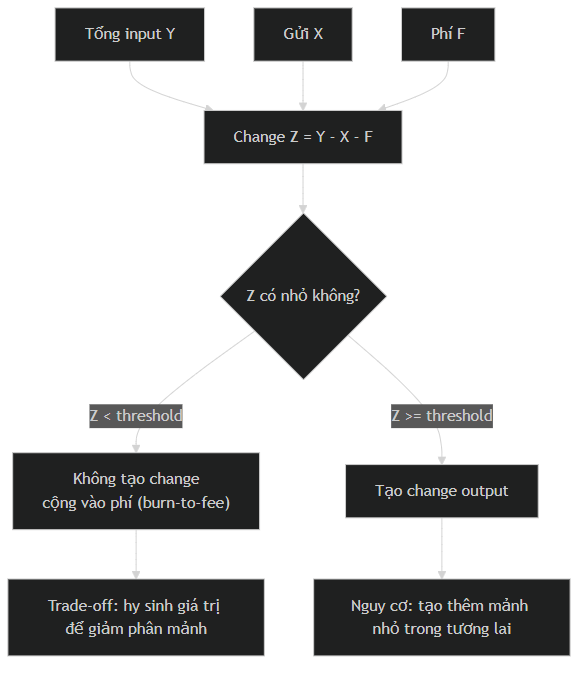
3.4. "Change output" là nguồn phát sinh dust chủ đạo
Dust thường không xuất hiện tự nhiên, mà được tạo ra khi:
- tổng đầu vào
Y, - gửi
X, - phí
F, - change
Z = Y - X - Fnhỏ.
Nếu hệ thống luôn tạo Z thành một đơn vị mới, thì dust tăng theo thời gian.
Giảm dust ở change kéo theo các lựa chọn khó:
- suppression: nếu
Zquá nhỏ thì cộng vào phí (hy sinh một phần giá trị) - rounding/denomination: điều chỉnh cấu trúc đầu ra để
Zrơi vào "mức hợp lý" - batching: gộp nhiều thanh toán để giảm xác suất sinh change nhỏ
Tất cả đều có trade-off về chi phí, cấu trúc giao dịch và trải nghiệm người dùng.
3.5. Đo lường "dust problem" không chỉ là tổng giá trị dust
Một hệ có thể có dust tổng giá trị nhỏ nhưng gây hại lớn nếu:
- dust phân tán vào rất nhiều đơn vị => làm planning nặng,
- hoặc dust nằm ở những "mảnh" khó tiêu => làm spendable giảm mạnh.
Vì vậy cần các chỉ số kỹ thuật hơn:
- số lượng đơn vị trạng thái (count)
- phân phối kích thước/giá trị (distribution)
- tỷ lệ spendable/total theo điều kiện phí hiện tại
- chi phí dự kiến để "giải phóng" dust (consolidation cost)
4) Hướng tiếp cận kỹ thuật (mang tính nguyên lý)
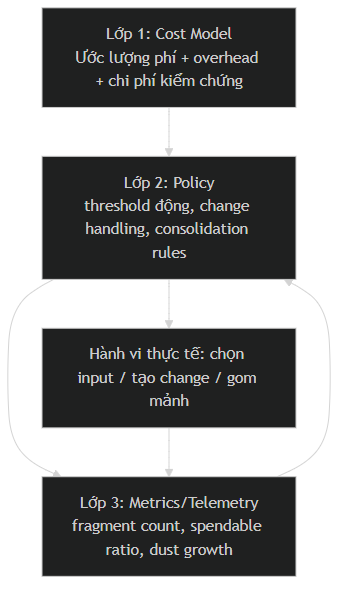
Một thiết kế kiểm soát dust vững thường có 3 lớp quyết định:
4.1. Lớp ước lượng chi phí (cost model)
- ước lượng phí theo kích thước giao dịch dự kiến
- ước lượng chi phí xử lý/kiểm chứng (nếu đáng kể)
- cung cấp breakdown để ra quyết định
4.2. Lớp chính sách (policy)
- ngưỡng dust động theo cost model
- quy tắc tạo/không tạo change khi nhỏ
- chiến lược consolidate có điều kiện (idle, fee thấp, số lượng mảnh vượt ngưỡng…)
4.3. Lớp quan sát và đo lường (telemetry/metrics)
- theo dõi số lượng mảnh, spendable ratio, consolidation frequency
- phát hiện "dust growth" như một dạng nợ kỹ thuật của ví
Kết luận
Kiểm soát dust mang lại lợi ích rõ ràng về chi phí, hiệu năng và khả dụng số dư; đồng thời góp phần ổn định cấu trúc giao dịch theo thời gian. Tuy nhiên, đây là bài toán khó do ngưỡng dust phụ thuộc động vào phí và cấu trúc giao dịch, và vì nó là bài toán tối ưu đa mục tiêu với các đánh đổi (trade-off) không thể tránh khỏi. Một tiếp cận kỹ thuật tốt cần mô hình chi phí rõ ràng, chính sách linh hoạt, và hệ đo lường để kiểm soát "sự phân mảnh" của trạng thái tài sản theo thời gian.