
Hãy tưởng tượng bạn chưa từng vay ngân hàng. Không thẻ tín dụng, không lịch sử tiết kiệm để ngân hàng đọc, cũng chẳng có gì đáng khoe trong Trung tâm Thông tin Tín dụng Quốc gia (CIC). Bạn vẫn trả tiền điện thoại đúng hạn, bán hàng ở cùng gian chợ suốt năm năm, và ai trong chợ cũng biết bạn trả nợ dứt khoát. Ngân hàng nhìn bạn chỉ thấy một trang giấy trắng. Điểm tín dụng defi — một điểm tín dụng riêng tư phi tập trung — cho phép bạn mang uy tín thương trường đó vào DeFi và chứng minh "tôi có thể trả khoản vay này" mà không phải đưa bên cho vay thu nhập, các khoản nợ hay số dư ngân hàng.
Tóm lại: điểm tín dụng riêng tư phi tập trung là một chứng nhận xác minh được bạn tự nắm giữ, còn bằng chứng zero-knowledge (ZK) giúp bạn cho bên cho vay thấy đúng phần cần thiết để được vay — không hơn, không kém.
Bài viết giải thích vì sao điểm tín dụng tồn tại, vì sao cả bureau truyền thống lẫn hệ thống cho vay DeFi hiện nay đều xử lý sai bài toán này, và làm thế nào bằng chứng ZK giúp người vay chứng minh khả năng trả nợ mà vẫn giữ kín chi tiết. Nếu bạn từng tự hỏi tín dụng riêng tư blockchain nghĩa là gì, hoặc một zk credit score làm được gì cho đa số người Việt Nam thiếu hồ sơ tín dụng, thì bài này dành cho bạn.
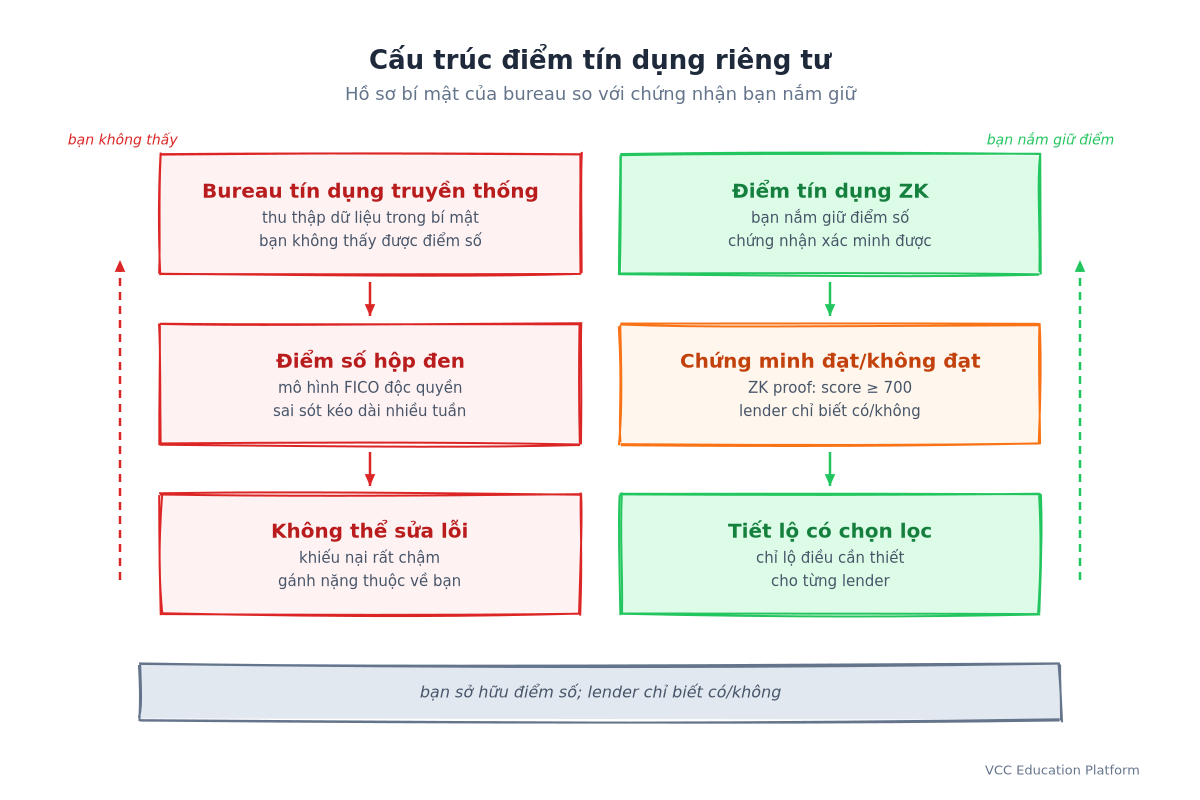
Hình 1: Cấu trúc điểm tín dụng riêng tư — hồ sơ bí mật của bureau so với chứng nhận bạn nắm giữ; lender chỉ biết có/không
Vì Sao Điểm Tín Dụng Tồn Tại — Và Ai Đang Giữ Câu Trả Lời
Câu hỏi thầm lặng nơi chợ
Trước khi cho ai đó vay tiền, người ta chỉ hỏi một câu thầm lặng: bạn có trả lại không? Ở một chợ nổi trên sông Mekong, câu hỏi đó được trả lời bằng uy tín. Một tiểu thương trả tiền gạo cho người bán thuyền suốt nhiều năm thì chẳng cần giấy tờ — ai trong chợ cũng biết. Cộng đồng lưu giữ câu trả lời trong ký ức.
Điểm tín dụng ra đời để biến phán đoán đó thành một con số nhanh, dùng được cho cả người lạ — ai chưa từng gặp bạn vẫn nhìn một con số để quyết định có cho vay không. Điểm số tồn tại để lòng tin, khi thành con số, giúp dòng tiền chảy đến người xứng đáng.
Bureau chấm điểm bạn trong bóng tối
Đây là phần khó chịu: trên khắp thế giới, con số đó không phải của bạn. Tại Mỹ, ba bureau lớn — Experian, Equifax, TransUnion — gom lịch sử thanh toán của bạn từ các ngân hàng, đóng gói, rồi bán quyền truy cập. Khoảng 90% tổ chức cho vay hàng đầu của Mỹ dựa vào điểm FICO, con số do mô hình độc quyền tạo ra, gần như là hộp đen. CFPB phải nhắc nhở các bên cho vay vẫn phải giải thích vì sao một người bị từ chối, ngay cả khi quyết định đến từ thuật toán phức tạp mà chính họ cũng khó hiểu nổi.
Điểm số là một bí mật về bạn, do bên thứ ba giữ. Bạn không thấy toàn bộ mô hình; bạn có thể yêu cầu báo cáo, nhưng sửa một lỗi sai mất nhiều tuần và thường buộc bạn tự chứng minh. Các nghiên cứu do chính ngành chấm điểm trích dẫn chỉ ra khoảng 11% báo cáo tín dụng Mỹ có thông tin không chính xác, và tranh chấp tín dụng là loại phàn nàn phổ biến nhất gửi tới CFPB. Bạn không tạo ra hồ sơ này, không kiểm soát được nó — chỉ có thể tranh cãi với nó.
Một cơ sở dữ liệu, một mục tiêu
Điểm số tập trung nghĩa là cơ sở dữ liệu tập trung — và cơ sở dữ liệu tập trung luôn là mục tiêu. Vụ rò rỉ Equifax năm 2017 phơi bày hồ sơ của khoảng 147 triệu người Mỹ chỉ vì kho dữ liệu duy nhất của một công ty bị đánh sập.
Việt Nam cũng có phiên bản của câu chuyện này. Tháng 9/2025, Trung tâm Thông tin Tín dụng Quốc gia (CIC), cơ quan lưu trữ tín dụng của Ngân hàng Nhà nước, hứng chịu một cuộc tấn công mạng lớn. Các nhà nghiên cứu bảo mật mô tả hơn 160 triệu bản ghi bị lộ — tên, mã định danh, địa chỉ, lịch sử việc làm, hồ sơ tín dụng — đang bị rao bán trên các diễn đàn dark-web. Một kho dữ liệu quốc gia nắm lịch sử tài chính của hàng chục triệu người dân đã trở thành cái bẫy mật.
Đây là lúc đặt một phiên bản sắc bén hơn của câu hỏi nơi chợ: không chỉ là bạn có trả nợ không, mà là ai nên nắm giữ câu trả lời?
Khoảng Trống Tín Dụng DeFi: Tất Cả Đều Phải Thế Chấp
Aave và Compound: quy tắc thế chấp
Tài chính phi tập trung giải bài toán "người lạ cho người lạ vay" bằng cách loại bỏ con người ra khỏi phương trình: trên Aave hoặc Compound, một bên nạp stablecoin vào quỹ chung, một người vay rút tiền từ đó — mọi thứ do smart contract điều khiển, không banker đứng giữa.
Nhưng vì giao thức không thấy khuôn mặt hay lịch sử của bạn, nó đòi hỏi thứ duy nhất xác minh được: tài sản thế chấp. Vay thường phải ký quỹ tài sản giá trị cao hơn khoản vay — thường khoảng 150% — kèm trần loan-to-value cho từng loại tài sản và health factor kích hoạt thanh lý tự động khi tài sản thế chấp tụt giá. Gửi 150 USD ETH, vay 100 USD USDC. Chạm ngưỡng, tài sản của bạn bị bán tự động.
Cơ chế này hoạt động tốt: Aave và Compound đã xử lý hàng trăm tỷ USD khoản vay không cần một cán bộ thẩm định nào. Nhưng nó kém hiệu quả về vốn: người vay phải khóa giá trị nhiều hơn số nhận được, và khoản vay chỉ tốt chừng nào tài sản thế chấp biến động đằng sau vẫn còn đủ.
Không có uy tín, không có vay tín chấp
Vấn đề sâu hơn là sự loại trừ. Cho vay thế chấp quá mức nói rằng "tài sản của bạn là tín dụng của bạn" — nghĩa là người không có tài sản, dù đáng tin cậy đến đâu, cũng không thể vay. Một freelancer có năm năm trả tiền thuê nhà đúng hạn nhưng không có chút crypto nào thì không được vay gì. Một tiểu thương chưa từng vỡ nợ trong một thập kỷ cũng chẳng được vay gì, vì không giao thức nào nhìn thấy lịch sử đó.
Trong tài chính truyền thống, tín dụng không thế chấp là chuyện bình thường — thẻ tín dụng, vay tiêu dùng cá nhân, tín chấp của ngân hàng Việt Nam dành cho người đi làm hưởng lương. DeFi đơn giản chưa có thứ tương đương, vì tín hiệu uy tín tạo nên các khoản vay tín chấp là vô hình trên on-chain. Khoảng trống đó — có thế chấp mới có vay — chính là thứ một điểm tín dụng riêng tư phi tập trung được thiết kế để lấp đầy.
Điểm Tín Dụng Riêng Tư Phi Tập Trung Là Gì?
Điểm tín dụng riêng tư phi tập trung là một ý tưởng tín dụng riêng tư blockchain: bản ghi về độ tin cậy trả nợ mà bạn tự mang theo, do các tổ chức phát hành xác minh, và được chứng minh cho bên cho vay chỉ khi và theo cách bạn chọn.
Chứng nhận bạn nắm giữ, không phải hồ sơ họ giữ
Hãy nghĩ đến khác biệt giữa tấm bằng lái bạn mang theo và hồ sơ công an lập về bạn. Điểm số ngày nay là hồ sơ: gom trong bí mật, do bên thứ ba giữ, đưa ra cho bất kỳ ai trả tiền để xem. Điểm số phi tập trung là tấm bằng lái: tài liệu trong ví bạn, được ký bởi tổ chức phát hành đáng tin cậy, bạn xuất trình khi được yêu cầu.
Nền tảng kỹ thuật đã tồn tại và được chuẩn hóa. W3C công bố mô hình dữ liệu Verifiable Credentials (VC) — phiên bản 2.0 — dành chính xác cho loại tài liệu được ký và xác minh được bằng máy, cùng với Decentralized Identifiers (DIDs), định danh do bạn kiểm soát thay vì do công ty cấp. Trong mô hình chuẩn Issuer-Holder-Verifier, một ngân hàng hoặc dịch vụ chấm điểm on-chain ký tuyên bố ("người này đã có 12 lần trả nợ đúng hạn"); bạn nắm giữ nó; bên cho vay xác minh chữ ký.
Điều biến nó thành điểm tín dụng riêng tư nằm ở bước tiếp theo: tuyên bố được chứng minh bằng mật mã zero-knowledge, để bên cho vay biết câu trả lời mà không bao giờ thấy dữ liệu gốc bên dưới.
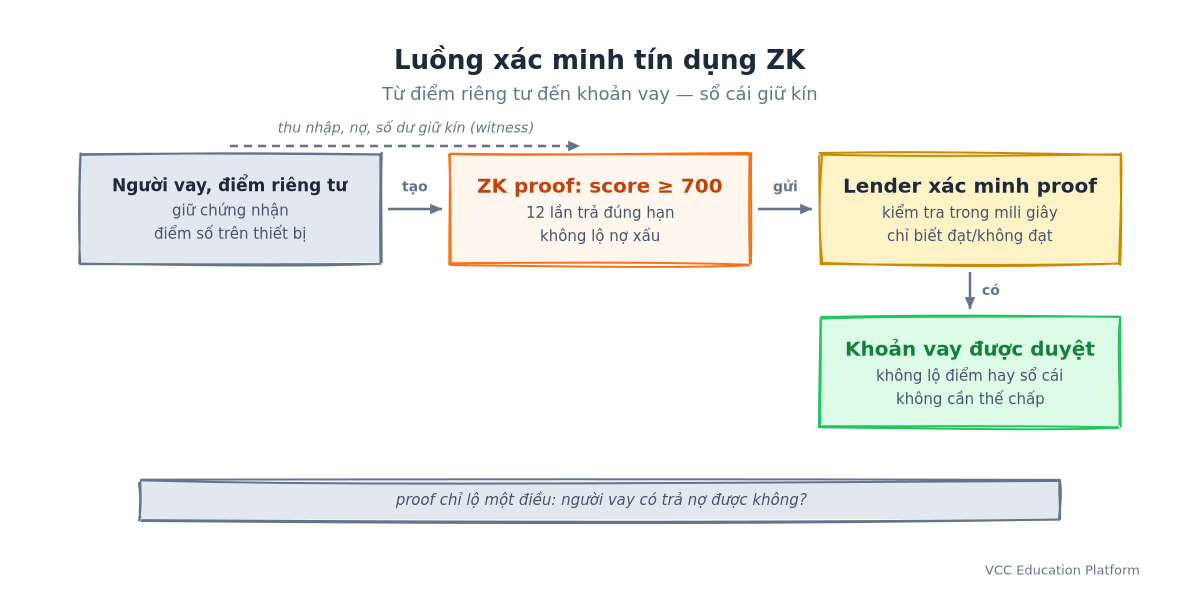
Hình 2: Luồng xác minh tín dụng ZK — proof chỉ lộ một điều: người vay có trả nợ được không?
ZK Chứng Minh Bạn Trả Được Nợ Như Thế Nào — Mà Không Lộ Sổ Cái Của Bạn
Circuit: dữ kiện riêng tư vào, một đạt/không đạt ra
Bằng chứng zero-knowledge cho phép bạn chứng minh một mệnh đề là đúng mà không cần lộ vì sao. Mẹo nằm ở một circuit toán học: bạn đưa vào các dữ kiện riêng tư (gọi là witness), nó tạo ra một bằng chứng nhỏ xác nhận một tuyên bố cụ thể là hợp lệ. Bên cho vay chạy bằng chứng qua bộ phận xác minh (verifier) và biết — chắc chắn về mặt mật mã — chỉ duy nhất một điều: tuyên bố đó là đúng.
Giả sử chính sách của bên cho vay là "người vay có điểm từ 700 trở lên mới được mức lãi tốt." Một circuit có thể được xây dựng như sau:
- Đầu vào riêng tư (witness): điểm số thực tế, lịch sử thanh toán, số dư, các khoản nợ của bạn
- Tuyên bố công khai: "điểm của tôi ≥ 700"
- Đầu ra: một bằng chứng mà bên cho vay xác minh trong mili giây
Bên cho vay biết điểm ≥ 700 là đúng, không bao giờ biết điểm số, thu nhập, các khoản nợ hay số dư của bạn. Tất cả nằm trong witness và không rời khỏi thiết bị của bạn.
Ba bằng chứng mà bên cho vay có thể thực sự yêu cầu
Thẩm định thực tế hiếm khi cần một con số; nó cần vài ngưỡng, mỗi ngưỡng là một circuit riêng chỉ lộ đạt/không đạt:
- Ngưỡng điểm — "điểm của tôi ≥ 700" (hoặc bất kỳ khoảng nào: ≥ 650, ≥ 750). Con số chính xác vẫn được giữ kín.
- Kỷ luật thanh toán — "tôi đã có N lần trả đúng hạn" (ví dụ, 12 lần). Bên cho vay chỉ biết con số vượt ngưỡng, không biết số tiền hay ngày tháng.
- Cửa sổ sạch — "không có nợ xấu trong 24 tháng qua." Không chi tiết về nợ xấu, không lịch sử khiếu nại — chỉ một lá cờ sạch.
Đây chính là trái tim của zk credit score: người vay trả lời mọi câu hỏi thẩm định như một đạt/không đạt mà bên cho vay có thể tin, trong khi sổ cái hỗ trợ vẫn được niêm phong.
Tiết lộ có chọn lọc: một chứng nhận, nhiều bằng chứng
Vì bằng chứng được tạo ra theo yêu cầu, một chứng nhận có thể trả lời nhiều câu hỏi. Bên cho vay thế chấp cần "điểm ≥ 750, không nợ xấu trong 5 năm." Thanh toán BNPL tại quầy chỉ cần "không nợ xấu trong 12 tháng." Hợp đồng thuê xe muốn "điểm ≥ 680." Mỗi cái là một circuit khác trên cùng chứng nhận đang giữ, mỗi cái lộ ra một mảnh khác. Đây là tiết lộ có chọn lọc — và là cách bạn tránh trao toàn bộ lịch sử tài chính cho mọi doanh nghiệp mở miệng hỏi.
Giới hạn thành thật: bằng chứng xác minh dữ liệu, không phải sự thật
Một điều nên bỏ vào túi: một ZK proof chứng minh một tuyên bố về dữ liệu của bạn là đúng — nó không thể biến dữ liệu sai thành đúng. Nếu điểm số phát hành từ hồ sơ ngân hàng sai, bằng chứng vẫn đẹp đẽ và hợp lệ nhưng hoàn toàn sai. Chuỗi tin cậy chuyển từ người giữ điểm số sang tổ chức phát hành (ngân hàng, dịch vụ chấm điểm, bộ phận xác minh hành vi on-chain) và các oracle. Một điểm tín dụng riêng tư sửa được chuyện ai nắm giữ và kiểm soát câu trả lời; nó không tự động sửa chuyện ai biết sự thật. Cả hai mắt xích đều quan trọng.
Những Giao Thức Đang Xây Dựng Điều Này Ngay Hôm Nay
Đây không phải thí nghiệm tư duy; vài đội ngũ đã đưa từng mảnh của nó ra thị trường.
Teller Finance xây dựng giao thức rủi ro tín dụng thuật toán chuyên cung cấp khoản vay DeFi không thế chấp. Trong proof-of-concept với Chainlink, Teller dùng DECO, kỹ thuật oracle bảo vệ quyền riêng tư, để chứng minh trong zero-knowledge rằng người vay có số dư ngân hàng tối thiểu — đủ hạ tài sản thế chấp yêu cầu — mà không lộ số dư thật. Điểm on-chain của Teller tổng hợp khối lượng swap, trả nợ vay, tài sản nắm giữ và thu nhập đã xác minh lên thang 0–1000.
Cred Protocol chấm điểm ví theo thời gian thực trên hơn mười blockchain và hơn 30 giao thức cho vay, gồm Aave và Compound — hữu ích vì nó chấm được một địa chỉ chưa từng vay, dựa trên hành vi ở nơi khác.
Chấm điểm on-chain nói chung — điểm tín dụng non-fungible của RociFi, điểm MACRO của Spectral (tương tự on-chain của thang FICO 300–850), tổng hợp tín hiệu on-chain và tín hiệu xác thực bằng ZK của Credence — cho thấy cùng một khuôn mẫu: hành vi ví trở thành thẩm định.
zkMe kết nối điểm FICO Mỹ lên on-chain bằng zkTLS và bằng chứng zero-knowledge, phát hành chứng nhận tái sử dụng mà các giao thức DeFi kiểm tra được mà không cần chạm báo cáo gốc. Arc, một Layer 1 thuần stablecoin từ đội ngũ Circle, nhúng verifiable credentials và tiết lộ có chọn lọc vào lớp nền để cho vay dưới mức thế chấp dựa trên định danh. Năm 2025, Untangled Finance và Moody's Ratings hoàn tất proof-of-concept công bố và cập nhật xếp hạng tín dụng on-chain bằng ZKP, bảo vệ dữ liệu xếp hạng độc quyền mà vẫn giúp nó composable trong DeFi.
| Giao thức | Chứng minh điều gì | Quyền riêng tư được giữ thế nào |
|---|---|---|
| Teller + Chainlink DECO | số dư ngân hàng / thu nhập off-chain | oracle proof zero-knowledge |
| Cred Protocol | rủi ro ví on-chain (10+ chuỗi) | điểm tính off-chain, truy vấn theo yêu cầu |
| RociFi / Spectral | điểm hành vi on-chain | score-as-token, không lộ lịch sử gốc |
| zkMe | điểm FICO truyền thống | zkTLS + ZK proof, dựa trên chứng nhận |
| Arc | định danh xác minh + tuyên bố thu nhập | tiết lộ có chọn lọc ở layer 1 |
| Untangled + Moody's | xếp hạng tín dụng | công bố bằng ZKP, giấu dữ liệu độc quyền |
Không giao thức nào tự nó là "câu trả lời" — chúng là bằng chứng của khuôn mẫu, ở các mức độ chín muồi khác nhau.
Những Bài Toán Khó Mà Không Ai Né Được
Điểm số đến từ đâu?
Điểm số phải được xây từ thứ gì đó. Điểm hành vi cần nhiều năm lịch sử on-chain — thứ ví mới không có (bài toán cold-start). Điểm off-chain cần một tổ chức phát hành và một oracle để đưa dữ liệu vào mà không rò rỉ. Cả hai đều giải được, nhưng đều không miễn phí.
Sybil: một người, một ví
Nếu một ví mới rẻ, người vay chỉ cần bắt đầu lại sau khi vỡ nợ — điểm số quay về số không. Cho vay tín chấp nghiêm túc cần "một người, một ví", kéo hệ thống về một mỏ neo định danh nào đó. Việt Nam có câu trả lời tốt đến bất thường: VNeID, với hơn 67 triệu tài khoản và hạ tầng eKYC sâu theo Nghị định 13/2023, xác nhận được "đây là một người thật" mà không bao giờ lộ số CCCD cho bên cho vay. Chấm điểm có neo định danh, bảo vệ quyền riêng tư chính là nơi ZK và VNeID gặp nhau.
Quyền riêng tư đối nghịch với gian lận
Quyền riêng tư tuyệt đối cũng là nơi trú ẩn cho kẻ xấu. Gian lận khoản vay và lừa đảo chiếm đoạt tài khoản — điều độc giả Việt Nam biết quá rõ sau các vụ rò rỉ dữ liệu quy mô lớn — phát triển mạnh khi không ai thấy gì. Câu trả lời thực tế của ngành là tiết lộ có chọn lọc, không phải bí mật tuyệt đối: lộ đúng phần tối thiểu mà bên cho vay hoặc cơ quan quản lý thực sự cần, chứng minh mọi thứ còn lại. Quyền riêng tư và chống gian lận là thế cân bằng, không phải thắng lợi một chiều.
Áp dụng và chuẩn chung
Điểm số chỉ có ý nghĩa nếu các bên cho vay chấp nhận chúng. Điều đó cần chuẩn chứng nhận dùng chung (W3C hỗ trợ), những chiếc ví người dùng thực sự dùng, và các giao thức cho vay sẵn sàng thẩm định dựa trên bằng chứng. Cú hích khởi đầu khó khăn về cả thể chế lẫn kỹ thuật.
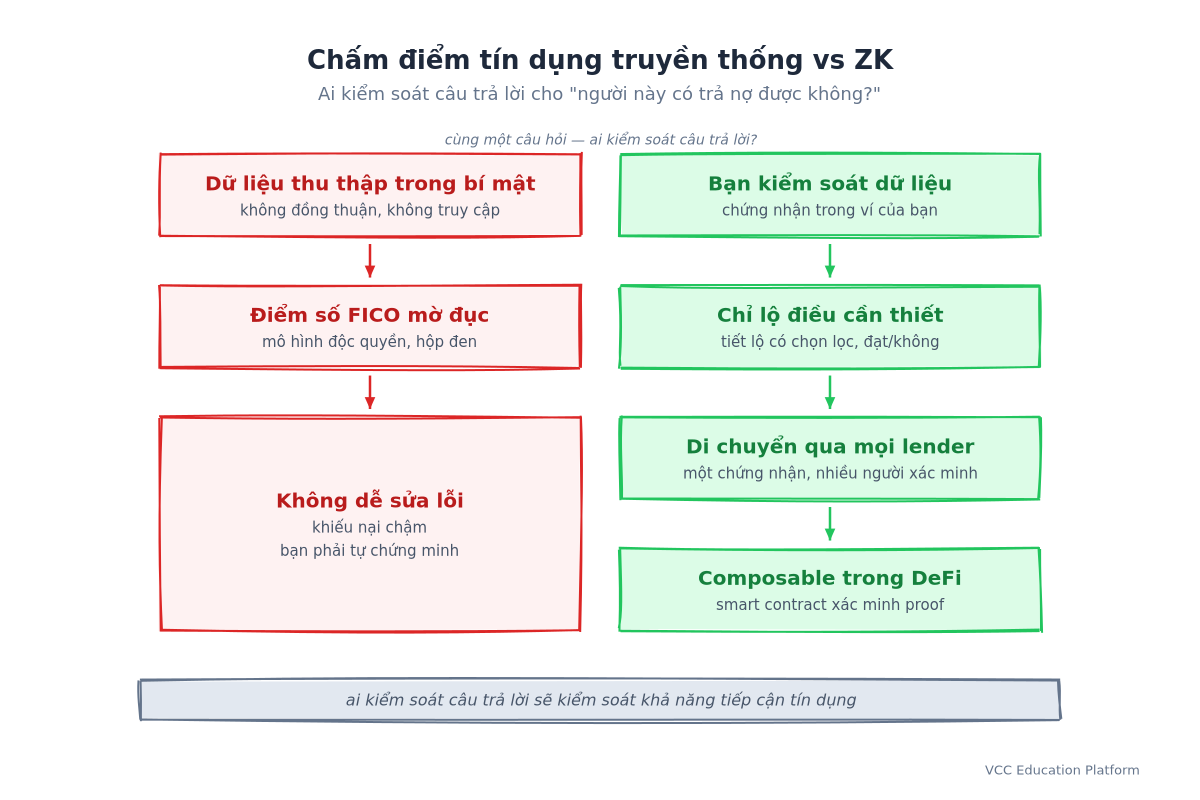
Hình 3: Chấm điểm truyền thống vs ZK — cùng một câu hỏi, ai kiểm soát câu trả lời?
Việt Nam: Câu Chuyện Bao Phủ Tài Chính Đang Chờ Được Viết
Việt Nam có lẽ gần với điều này hơn gần như mọi thị trường khác, vì ba lớp cần thiết đã được xây sẵn.
Lớp định danh đã tồn tại. VNeID đã trở thành xương sống định danh quốc gia — hơn 67 triệu tài khoản vào cuối năm 2025, với xác minh Level-2 phục vụ các luồng ngân hàng và chính phủ. eKYC theo Nghị định 13/2023 đã đưa xác minh danh tính từ xa thành chuẩn. Đây là mỏ neo một zk credit score của Việt Nam cần: bằng chứng người vay là một người thật, mà bên cho vay không bao giờ thấy CCCD.
Lớp phân phối đã tồn tại. Tài chính Việt Nam là di động trước tiên. MoMo phục vụ hơn 30 triệu người dùng và xử lý 5,5 tỷ giao dịch trong một quý. Cake by VPBank trở thành ngân hàng số sinh lời đầu tiên của Việt Nam, xử lý hơn một triệu hồ sơ vay mỗi tháng. VNPT Money tận dụng mạng lưới nhà mạng quốc gia. Những chiếc ví có thể mang chứng nhận tín dụng đã nằm sẵn trong điện thoại của mọi người.
Lớp nhu cầu đã tồn tại. Mua trước trả sau đã bùng nổ — thị trường BNPL tăng gần 60% mỗi năm trong 2021–2024 và đang tiến tới 8,5 tỷ USD vào năm 2030. Fundiin, Kredivo, Atome và các sản phẩm BNPL của ví điện tử đang mở rộng tín dụng hồ sơ mỏng cho những người chưa ngân hàng nào dám chấm điểm. BNPL là bằng chứng người tiêu dùng Việt Nam muốn tín dụng không thế chấp — chỉ là họ đang nhận nó trên những đường ray kém minh bạch nhất.
Sự dịch chuyển văn hóa là có thật. Tín dụng truyền thống của Việt Nam ưu tiên tài sản thế chấp: tấm sổ đỏ cho đất đai, ngôi nhà, chiếc xe máy. Ngân hàng hỏi bạn sở hữu gì. Một điểm tín dụng riêng tư phi tập trung hỏi bạn đã làm được gì đáng tin cậy — năm năm trả tiền thuê đúng hạn, một thập kỷ thanh toán nợ nơi chợ, lịch sử trả nợ nhất quán. Đó là sự dịch chuyển mà ngân hàng tín chấp bắt đầu cho người lao động hưởng lương, nay mở rộng sang nền kinh tế phi chính thức nơi phần lớn lao động Việt Nam đang sống. Freelancer, tiểu thương, tài xế xe công nghệ — những người ngân hàng không thể nhìn thấy — trở nên có thể chấm điểm được.
Không điều nào cần sự cho phép của một bureau. Chỉ cần một chứng nhận, một bằng chứng, và một bên cho vay chấp nhận đạt/không đạt thay vì một xấp hồ sơ. Khi lựa chọn tập trung hóa đã kết thúc theo cách của tháng 9/2025, cái giá của sự đánh đổi đó ngày càng dễ biện minh hơn.
Những Câu Hỏi Thường Gặp
Điểm tín dụng riêng tư phi tập trung là gì?
Bản ghi về độ tin cậy trả nợ của bạn mà bạn tự nắm giữ như một chứng nhận xác minh được, do một bên đáng tin cậy phát hành, được chứng minh cho bên cho vay bằng bằng chứng zero-knowledge — họ biết bạn có đủ điều kiện hay không mà không cần thấy thu nhập, các khoản nợ hay số dư của bạn.
"zk credit score" khác điểm tín dụng thông thường như thế nào?
Điểm thông thường là con số mà bureau tính từ dữ liệu của bạn và cất trong cơ sở dữ liệu của nó. Một zk credit score là tập hợp các tuyên bố về mức tín nhiệm của bạn, cùng với bằng chứng bạn tạo ra từ chúng. Bên cho vay xác minh bằng chứng và nhận câu trả lời đạt/không đạt — dữ liệu gốc không bao giờ rời khỏi thiết bị của bạn và không có cơ sở dữ liệu tập trung nào để tấn công.
Nhờ nó tôi có thể vay với ít thế chấp hơn không?
Đó chính là toàn bộ mục đích. Các giao thức như Teller, Cred đã dùng tín hiệu tín dụng để hạ tài sản thế chấp yêu cầu, và các nghiên cứu uy tín trích dẫn trường hợp điểm cao giúp cắt giảm mạnh thế chấp. Ở dạng hoàn chỉnh, điểm số cao có thể hỗ trợ khoản vay dưới mức thế chấp hoặc không thế chấp — tương đương DeFi của tín chấp.
Chẳng phải điều này chỉ chuyển vấn đề quyền riêng tư sang tổ chức phát hành sao?
Một phần đúng. ZK đảm bảo bằng chứng trung thực về mặt toán học, nhưng dữ liệu bên dưới phải đáng tin cậy — lòng tin đó nằm ở tổ chức phát hành và oracle. Điều thay đổi là thế cân bằng quyền lực: người giữ điểm số kiểm soát cái gì lộ ra và lộ cho ai, thay vì một bureau quyết định rồi bán quyền truy cập.
Điều này có hợp pháp ở Việt Nam không?
Việt Nam đang tích cực xây hạ tầng hỗ trợ — VNeID, eKYC theo Nghị định 13/2023, các thảo luận về sandbox fintech của Ngân hàng Nhà nước. Bản thân DeFi đang trong vùng xám pháp lý, như tình trạng chung toàn cầu. Công nghệ này được thiết kế đúng nguyên tắc tối thiểu hóa dữ liệu mà cơ quan quản lý vẫn trích dẫn: chứng minh điều cần thiết, không lộ điều gì thừa.
Kết Luận
Tín dụng tồn tại để trả lời một câu hỏi: người này có trả được nợ không? Câu trả lời tập trung — hồ sơ bí mật do bureau giữ — mờ đục, dễ bị đánh cắp, mù lòa với người không có lịch sử ngân hàng. Câu trả lời DeFi — thế chấp hoặc không có gì — an toàn nhưng loại trừ.
Điểm tín dụng riêng tư phi tập trung là con đường thứ ba: điểm tín dụng defi biến uy tín trả nợ của bạn thành một chứng nhận bạn nắm giữ, và bằng chứng zero-knowledge biến chứng nhận đó thành một đạt/không đạt mà bên cho vay có thể tin — mà bạn không bao giờ phải đổ hết túi lên bàn. Những tiểu thương chợ nổi sẽ nhận ra logic ngay lập tức: uy tín tạo nên lòng tin; công nghệ chỉ cuối cùng giúp nó đi xa.