
Hãy tưởng tượng bạn là một borrower nghiêm túc trên Ethereum. Bạn đã nắm giữ một position đáng kể suốt nhiều năm — đủ collateral để hỗ trợ một loan sáu chữ số. Bạn muốn vay USDC từ Aave, ký gửi collateral của mình và có được thanh khoản cần thiết mà không phải cho cả internet tham quan ví của bạn.
Giờ đến phần thực tế: trên blockchain công khai, mọi số dư ví, mọi loan, mọi position đều hiển thị cho bất kỳ ai. Ngay khi địa chỉ của bạn vay, một quan sát viên on-chain có thể đọc được bạn đã ký gửi bao nhiêu, nguồn dự trữ của bạn sâu đến đâu, và bạn đang chịu mức rủi ro nào. Cho vay thế chấp defi riêng tư — private collateralized lending trên DeFi — chính là công nghệ cho phép bạn chứng minh "collateral của tôi bảo đảm loan này còn dư địa an toàn" trong khi số dư ví của bạn vẫn được niêm phong.
Một câu gọn: một zero-knowledge (ZK) proof cho phép borrower chứng minh với giao thức cho vay rằng collateral của họ an toàn che phủ loan, và bên xác minh chỉ học được một câu trả lời có/không — không bao giờ biết quy mô position bên dưới.
Bài viết này giải thích cách cho vay thế chấp hoạt động hiện nay, vì sao sổ cái công khai khiến việc vay tiền giống như phát sóng toàn bộ tài chính của bạn, và cách ZK proof mở ra private defi lending — nơi collateral là thật nhưng số dư là vô hình. Nếu bạn từng thắc mắc zk collateral proof là gì, hay liệu người dùng DeFi nhạy cảm về tài sản ở Việt Nam có thể vay mà không phơi bày tài sản ròng của mình, thì đây chính là bài phân tích dành cho bạn.
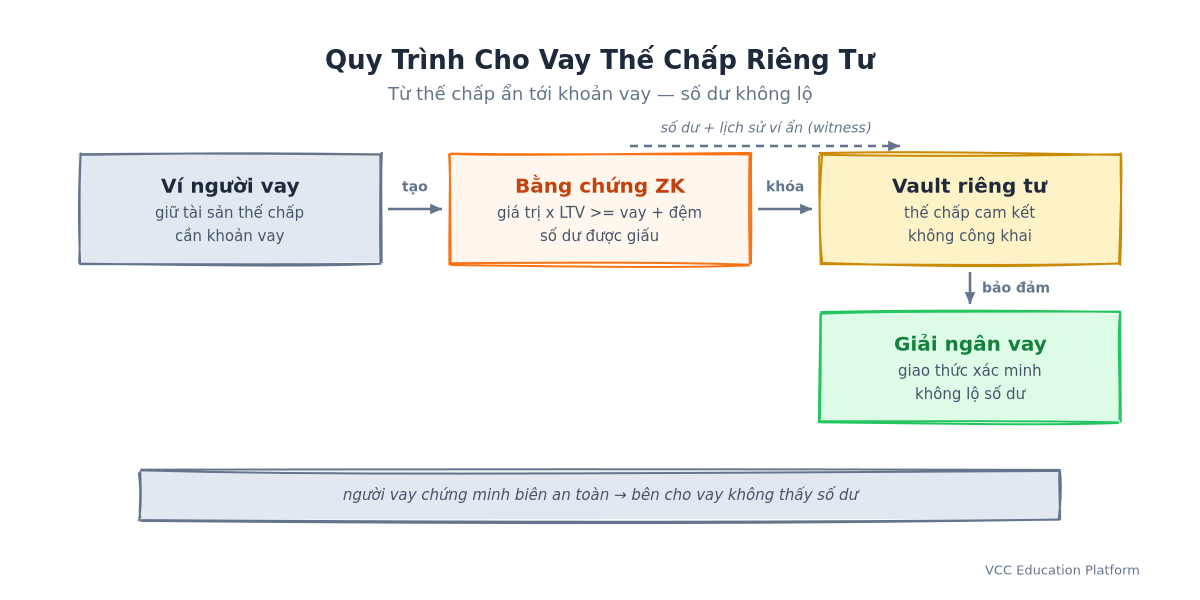
Hình 1: Quy Trình Cho Vay Thế Chấp Riêng Tư — borrower chứng minh biên an toàn, lender không bao giờ thấy số dư
Cho Vay Thế Chấp Hoạt Động Như Thế Nào Hiện Nay
Quy tắc collateral
DeFi đã giải quyết bài toán "người lạ cho người lạ vay" bằng cách lấy một ý tưởng rất cũ — collateral — và tự động hóa nó. Trên Aave hay Compound, bạn cung cấp một tài sản (ví dụ ETH) làm collateral, và giao thức cho phép bạn vay dựa trên đó, tối đa theo tỷ lệ loan-to-value (LTV). Nếu ETH trị giá 100 đô la và trần LTV là 80%, bạn có thể vay tối đa 80 đô la stablecoin.
Vì giá tiền mã hóa biến động, giao thức cần một buffer an toàn. Nó theo dõi một health factor: giá trị collateral của bạn chia cho số tiền vay đã điều chỉnh theo trần LTV. Nếu ETH tụt giá và health factor của bạn xuống dưới 1, bất kỳ ai cũng có thể liquidation position của bạn — bán collateral của bạn ở mức chiết khấu để trả nợ. Liquidation là cơ chế bảo đảm lender được trả lại tiền, và nó chạy tự động, không cần một ngân hàng nào.
Kinh tế học thì vững chắc, quyền riêng tư thì bằng không
Cơ chế đã được kiểm chứng. Aave và Compound đã luân chuyển hàng trăm tỷ đô la theo cách này. Nhưng mọi bước của quá trình đó đều hoàn toàn công khai:
- Giao dịch vay của bạn công bố quy mô position cho tất cả mọi người.
- Lần ký gửi collateral của bạn hé lộ bạn đang nắm bao nhiêu — hoặc ít nhất là phần bạn sẵn lòng cho thấy.
- Health factor, lịch trình trả nợ, các sự kiện liquidation của bạn — tất cả nằm trên sổ cái vĩnh viễn.
Với một người dùng lẻ vay 200 đô la, đó là một bất tiện. Với một "cá voi", một doanh nghiệp Việt Nam, hay bất kỳ ai coi trọng quyền riêng tư tài chính, đó là một vấn đề nghiêm trọng. Loan của bạn nói cho cả thế giới biết bạn có bao nhiêu, bạn nợ bao nhiêu, và bạn mang rủi ro thế nào — và nó nói điều đó vĩnh viễn.
Vấn Đề Quyền Riêng Tư: Vay Chính Là Phát Sóng
Ví của bạn là một ngôi nhà kính
Trên Ethereum, một địa chỉ là một bí danh, nhưng không phải là bí danh riêng tư. Ngay khi ai đó liên kết một địa chỉ với bạn — qua một lần rút từ sàn tập trung (CEX), một lần mua hàng, một lần nhận airdrop, một bài đăng mạng xã hội, một tiện ích MoonPay — mọi giao dịch lịch sử biến thành tiểu sử tài chính của bạn. Vay tiền làm tình hình tồi tệ hơn: nó báo hiệu tài sản ròng hiện tại của bạn theo cách mà việc mua một ly cà phê không bao giờ làm được.
Một người dùng DeFi ưa chuộng cho vay ký gửi 500.000 đô la collateral về thực chất đang tuyên bố: địa chỉ này nắm giữ ít nhất 500.000 đô la. Bot, nhà nghiên cứu và kẻ tấn công đọc dữ liệu này liên tục. Các rủi ro theo sau là có thật:
- Bị nhắm mục tiêu. Một "cá voi" có collateral và tài sản công khai trở thành mục tiêu cho phishing, dusting và kỹ thuật xã hội. Kẻ lừa đảo biết chính xác cần giả vờ làm ai.
- Trộm cắp và tống tiền. Nếu kẻ tấn công thấy position lớn nhất của bạn, chúng sẽ dồn sức tốt nhất vào đúng chiếc ví đó — chiếc ví có nhiều thứ nhất để mất.
- Thiệt hại khi đàm phán. Trong các thương vụ kiểu OTC hay sắp xếp tổ chức, bên đối tác biết chính xác bạn "chịu chơi" bao nhiêu. Sức mạnh mặc cả bốc hơi.
- Ma sát thuế và tuân thủ. Ở các quốc gia như Việt Nam nơi chế độ thuế tiền mã hóa vẫn đang định hình, một sổ cái vĩnh viễn, công khai về loan và collateral của bạn là một hồ sơ không mấy dễ chịu nếu gắn với danh tính của bạn.
Thế lưỡng nan của cá voi
Đây là logic khắc nghiệt nằm ở trung tâm vấn đề: bạn càng có khả năng vay nhiều, bạn càng phơi bày nhiều bằng việc vay. Một borrower nhỏ gần như không mất gì khi bị công khai — position của họ quá nhỏ để đáng quan tâm. Một borrower lớn, đúng người có thể hưởng lợi từ loan lớn, lại không thể vay mà không tuyên bố một position lớn. Chính hành động vay một loan được collateral bảo đảm lớn là một sự tiết lộ mà hầu hết người giàu đều muốn tránh.
Đây chính là khoảng trống mà private defi lending được thiết kế để lấp: giữ an ninh kinh tế của cho vay thế chấp, loại bỏ sự tiết lộ đi kèm với nó.
Cho Vay Thế Chấp Riêng Tư Là Gì
Cho vay thế chấp riêng tư không phải là giấu loan — bản thân loan có thể công khai. Nó là về việc giấu position collateral: số dư chính xác, lịch sử ví, tổng tài sản ròng đang hỗ trợ loan.
Borrower giữ một position (hoặc một tập position) mà giao thức có thể xác minh về mặt mật mã, nhưng việc xác minh được thực hiện thông qua một zero-knowledge proof. Giao thức chỉ học một điều: collateral của borrower này, định giá trung thực, che phủ loan với required margin. Nó không học được số dư, thành phần, địa chỉ hay lịch sử.
Hãy nghĩ về nó như việc cho một ngân hàng xem một cái vault, chứ không phải nội dung bên trong. Bạn mở cửa vault trước một camera có cảm biến đọc "đủ giá trị hiện diện", và ngân hàng duyệt loan — mà bạn không cần đếm từng tờ tiền trước camera. Hoặc, theo cách mà độc giả Việt Nam sẽ nhận ra ngay lập tức: bạn đưa sổ đỏ cho lender để chứng minh bạn sở hữu đất, mà không cho họ đọc toàn bộ hồ sơ địa chính — thậm chí không cho họ thấy chính xác bạn sở hữu bao nhiêu đất vượt quá phần cần thiết để bảo đảm loan.
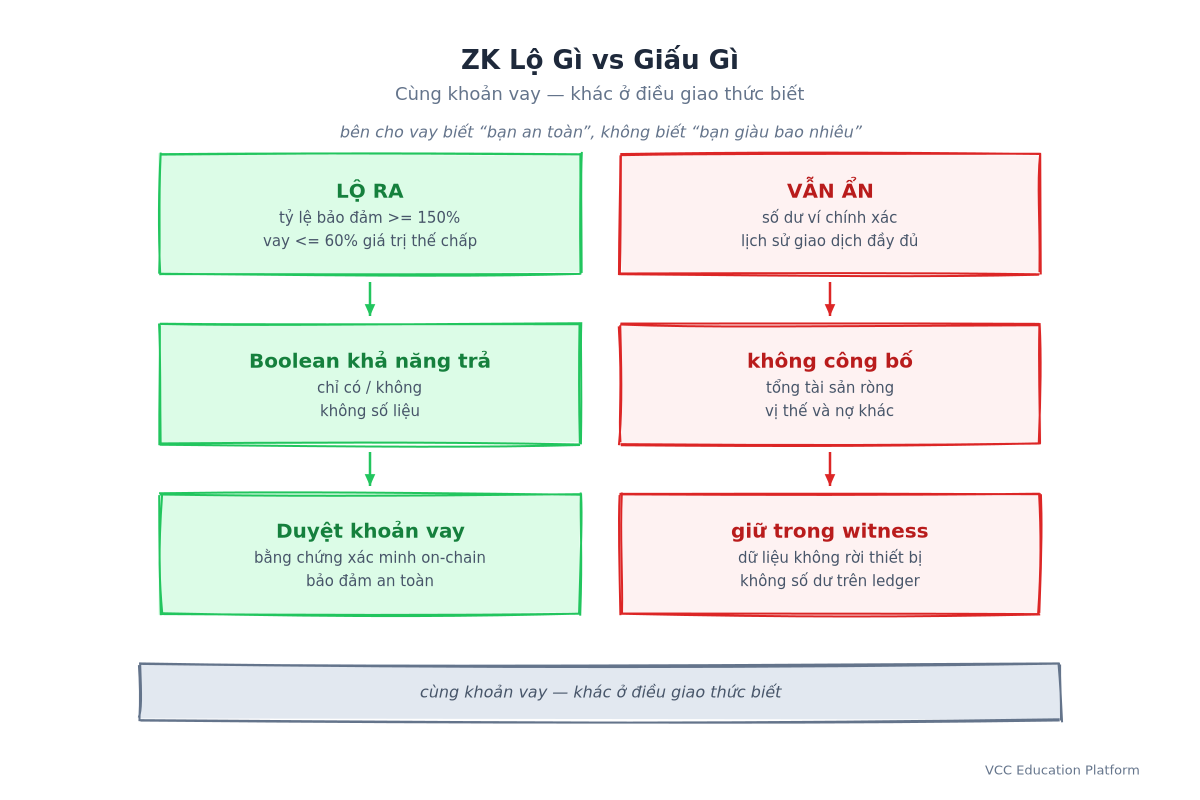
Hình 2: ZK Lộ Gì vs Giấu Gì — lender biết "bạn an toàn", không biết "bạn giàu bao nhiêu"
ZK Collateral Proof: Phép Toán Nói "Đủ Rồi" Mà Không Cho Thấy Bao Nhiêu
Circuit: proof thực sự chứng minh điều gì
Một zero-knowledge proof là một phát biểu mật mã có thể được xác minh mà không lộ các đầu vào riêng tư. Với cho vay thế chấp, circuit mã hóa chính quy tắc an toàn của giao thức:
` khẳng định công khai: giá trịCollateral × LTV ≥ vay + buffer đầu vào riêng tư (witness): các position collateral, số lượng của chúng đầu ra công khai: kết quả boolean — có, được che phủ; hoặc không, không được che phủ `
Borrower giữ các đầu vào riêng tư. Giao thức, khi chạy bộ xác minh, chỉ học được rằng bất đẳng thức đúng. Nó không bao giờ thấy:
- số dư chính xác trong từng position,
- tổng giá trị của ví,
- bất kỳ tài sản hay khoản nợ nào khác,
- lịch sử giao dịch của ví.
Giá từ đâu ra
Một ZK proof hoạt động trên các con số, và con số cần một nguồn chân lý. Circuit nhận giá của từng tài sản collateral như một đầu vào — và tại đây oracle giá bước vào bức tranh. Giao thức và borrower thống nhất về một nguồn giá (oracle phi tập trung kiểu Chainlink là chuẩn mực). Proof sau đó nói: với các mức giá đã thống nhất, collateral của tôi nhân với trần LTV ít nhất bằng loan này cộng thêm buffer.
Đây là một sắc thái quan trọng: proof chứng minh một mối quan hệ giữa collateral và loan tại các mức giá đã thống nhất, chứ không phải khẳng định collateral trị giá X mãi mãi. Nguồn giá là thực tại chung mà cả hai bên dựa vào. Việc của tầng ZK là chứng minh sự đầy đủ của position mà không lộ số lượng — chứ không phải tự bịa ra giá.
Commitment: gắn proof với collateral thật
Một người hoài nghi có thể hỏi: điều gì ngăn một borrower chứng minh "tôi có 1 triệu đô la ETH" trong khi thực tế chỉ giữ 100 đô la? Câu trả lời là commitment. Khi collateral được ký gửi, giao thức ghi lại một cam kết mật mã — một hàm băm, hoặc một position được che chắn trên một sổ cái tài sản riêng tư — ràng buộc borrower với các đơn vị collateral cụ thể mà không lộ có bao nhiêu. ZK proof sau đó chứng minh: collateral đã cam kết thỏa mãn bất đẳng thức che phủ. Bởi vì commitment mang tính ràng buộc và proof là âm thanh (sound), borrower không thể chứng minh nhiều collateral hơn số họ thực sự khóa. Proof là một khẳng định về position đã cam kết, và position đó là thật.
Thanh Lý Khi Không Có Số Dư Công Khai
Liquidation là nơi cho vay thế chấp trở nên thật sự — và là nơi quyền riêng tư trở nên khó. Nếu không ai thấy collateral, thì ai biết khi nào cần thanh lý?
Câu trả lời hiện đại là một mạng lưới keeper. Keeper là những tác nhân độc lập theo dõi các position mất an toàn và thanh lý chúng để nhận phần thưởng. Với collateral riêng tư dùng ZK:
- Giao thức có thể công bố một kiểm tra sức khỏe dựa trên commitment: một borrower định kỳ (hoặc khi được yêu cầu) chứng minh rằng collateral đã cam kết vẫn che phủ loan ở mức giá oracle hiện tại.
- Keeper theo dõi phần công khai của việc này — bản thân loan, nguồn giá oracle, và các proof sức khỏe của borrower. Nếu một borrower ngừng proof che phủ, hoặc chứng minh ít hơn mức yêu cầu, position bị gắn cờ là mất an toàn.
- Liquidation khi đó diễn ra đối với collateral đã cam kết — giao thức có thể bán các tài sản nền tảng của position được che chắn — mà không bao giờ đăng số dư đầy đủ lên sổ cái.
Sự đổi mới then chốt: ngưỡng an toàn được chứng minh, không phải được hiển thị. Hệ thống học "position này khỏe mạnh" hay "position này không", không bao giờ "position này chứa 312,7 ETH." Liquidation vẫn hoạt động — kinh tế học của giao thức vẫn bảo vệ lender — nhưng các chi tiết chi li vẫn được niêm phong. Đây là vấn đề kỹ thuật khó nhất của cho vay riêng tư, và là lý do nó vẫn đang trưởng thành.
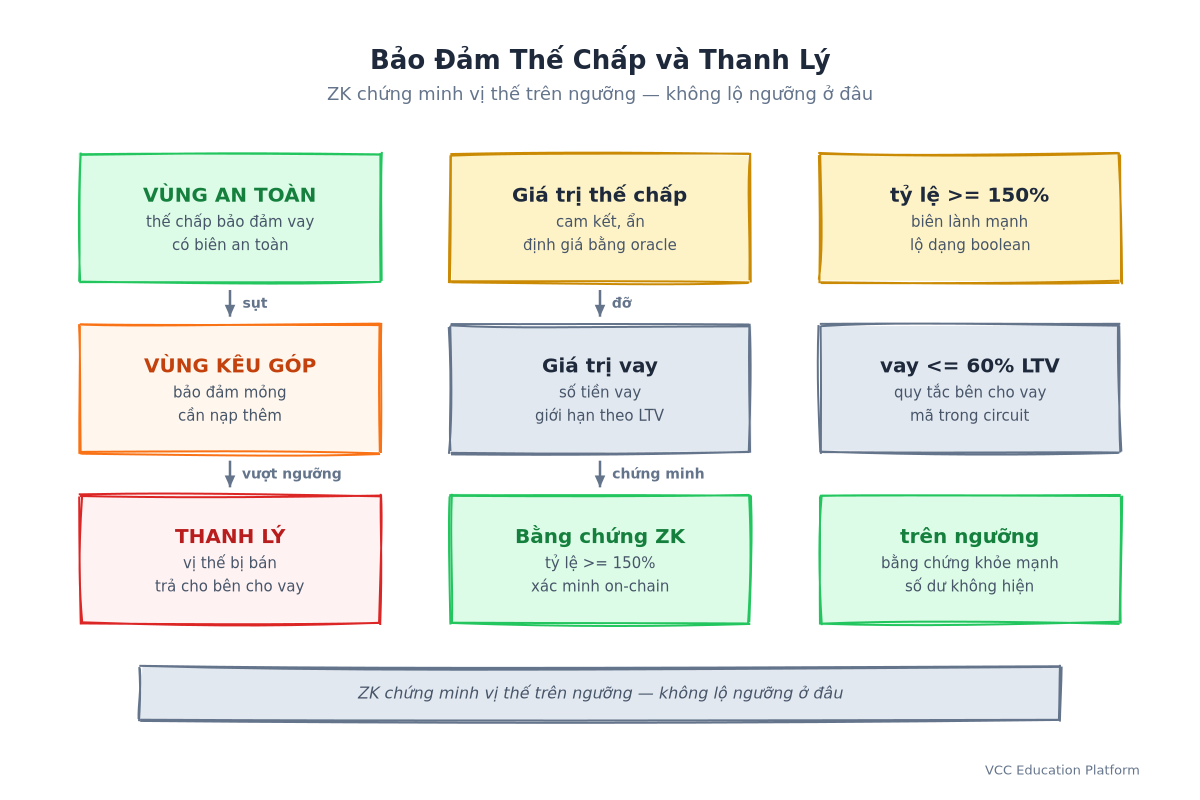
Hình 3: Bảo Đảm Thế Chấp và Thanh Lý — ZK chứng minh position ở trên ngưỡng mà không lộ ngưỡng nằm ở đâu
Những Gì Đang Tồn Tại Hôm Nay
Đây không phải giấc mơ trên giấy; các mảnh ghép đang được xây dựng công khai.
- Aztec Network (nay là Aztec Labs) tiên phong DeFi riêng tư trên Ethereum với mô hình trạng thái mã hóa — số dư riêng tư, vay riêng tư, và Noir làm ngôn ngữ ZK. Các cách tiếp cận collateral được che chắn và position riêng tư của nó là thiết kế tham chiếu cho không gian này.
- Aave Arc / các pool được cấp phép đi theo hướng ngược lại: tổ chức được cho vay thân thiện với tuân thủ bằng cách giới hạn ai được tham gia thay vì giấu số dư. Hữu ích, nhưng không phải quyền riêng tư cho borrower.
- Term Finance xây dựng cho vay theo đấu giá, lãi suất cố định với thanh toán có ý thức về quyền riêng tư — lãi suất và một số chi tiết position được xử lý riêng tư.
- Các vault riêng tư và thiết kế dựa trên intent trong hệ sinh thái ZK (bao gồm các thử nghiệm Noir và nghiên cứu về trạng thái mã hóa, dark pool có thể xác minh, và AMM được che chắn) liên tục chứng minh khuôn mẫu: commit, prove, settle — với số dư ẩn ở mọi bước.
- Các L2 với hạ tầng riêng tư ngay từ thiết kế (như các hướng nghiên cứu từ Scroll, nghiên cứu trạng thái mã hóa của Polygon/zkEVM, và kiến trúc bắt nguồn từ Zcash vốn truyền cảm hứng cho token được che chắn trên L2 Ethereum) là đường ray mà các vault này sẽ chạy trên đó.
Chưa có cái nào trong số này là một giao thức cho vay riêng tư quy mô cá voi đạt cấp sản xuất. Chúng là một proof mạnh về khuôn mẫu — và khuôn mẫu đó chính xác là điều bài viết này mô tả: collateral thật, thanh lý vững chắc, số dư riêng tư.
Những Sự Đánh Đổi Trung Thực
Sự phụ thuộc vào oracle
Một ZK collateral proof chỉ trung thực bằng nguồn giá mà nó tiêu thụ. Nếu oracle bị thao túng hay lỗi thời, proof sẽ chứng nhận một mối quan hệ giá sai. Giao thức phải chọn các nguồn phi tập trung, mạnh mẽ và định nghĩa cách xử lý tranh chấp giá trong circuit.
Biến động và buffer
Buffer trong bất đẳng thức che phủ (loan + buffer) tồn tại vì giá biến động. Một buffer quá chặt nghĩa là proof phải được phát hành lại thường xuyên; một buffer hào phóng nghĩa là borrower khóa nhiều collateral hơn mức kinh tế cần thiết. Thiết kế buffer là một quyết định giao thức thật sự, không phải chi tiết.
Thanh khoản và sự phân mảnh
Collateral riêng tư khó cho vay hơn. Nếu collateral là một position được che chắn, cho vay nó ra nghĩa là lender tin tưởng proof cộng với khả năng thanh lý của giao thức. Các giao thức ban đầu có thể sẽ được collateral hóa thấp khi mới khởi động, hoặc giới hạn ở các loại tài sản cụ thể, cho đến khi cơ chế được kiểm chứng qua thực chiến.
Audit và độ phức tạp
Bất kỳ circuit cho vay ZK nào cũng khó audit hơn một smart contract thường một bậc độ lớn. Circuit và sơ đồ commitment và logic keeper thanh lý đều cần đúng cùng nhau. Sai sót là thảm họa — một proof che phủ bị lỗi có thể khiến giao thức cho vay mà không có gì đảm bảo.
Việt Nam: Tài Sản Bạn Không Cần Tuyên Bố
Góc Việt Nam ở đây không hề xa lạ — nó thiết thực và mang tính văn hóa.
Rủi ro khoe tài sản là có thật. Ở Việt Nam, cũng như phần lớn châu Á, quyền riêng tư tài chính gắn chặt với an toàn cá nhân và position xã hội. Việc công bố tài sản lớn — điều một loan DeFi công khai làm một cách tự động — phơi bày bạn trước các vụ trộm cắp, áp lực gia đình và xã hội, và sự chú ý không mong muốn. Một borrower kín đáo ký gửi 200.000 đô la collateral hôm nay, về thực chất, đang đeo một tấm biển. Private defi lending gỡ tấm biển đó xuống.
Bản năng sổ đỏ. Văn hóa tín dụng Việt Nam ưu tiên collateral: sổ đỏ cho đất, căn nhà, chiếc xe máy. Lender hỏi bạn sở hữu gì. Phản xạ văn hóa đã sẵn đó — thứ còn thiếu là khả năng chứng minh quyền sở hữu mà không phô bày toàn bộ quy mô của nó. Một ZK collateral proof chính xác là điều đó: chứng minh (proof) tài sản mà không phô bày.
Nền tảng pháp lý đang được xây dựng. Nghị định 13/2023 tạo khung pháp lý cho eKYC và bảo vệ dữ liệu cá nhân ở Việt Nam — và nguyên tắc dẫn đường của nó là giảm thiểu dữ liệu: chỉ xử lý những gì cần thiết, không hơn. Một kiến trúc cho vay tiết lộ có/không thay vì toàn cảnh tài chính về bản chất kiến trúc phù hợp với nguyên tắc đó. Đó là kiểu thiết kế mà một tổ chức tuân thủ có thể chỉ ra được.
Cho vay tổ chức on-chain. Khi các tổ chức và nền tảng được cấp phép tại Việt Nam khám phá tài sản token hóa và cho vay on-chain, câu hỏi quyền riêng tư trở thành một điểm bán hàng thay vì một đề nghị tính năng: "Chúng tôi có thể cho vay dựa trên tài sản của bạn mà không khiến bảng cân đối của bạn trở thành công khai." Với một doanh nghiệp hay một khách hàng giá trị tài sản ròng cao, đó là sự khác biệt giữa việc dùng được hệ thống và không thể dùng nó.
Câu Hỏi Thường Gặp
"Cho vay thế chấp defi riêng tư" thực sự nghĩa là gì?
Nghĩa là vay trên một giao thức DeFi nơi collateral của bạn bảo đảm loan, nhưng số dư chính xác, thành phần và lịch sử của collateral bị ẩn sau một zero-knowledge proof. Giao thức xác minh "collateral của bạn an toàn che phủ loan này" mà không bao giờ nhìn thấy các con số.
Giao thức có thể thanh lý tôi như thế nào nếu nó không thấy collateral của tôi?
Thông qua một commitment và mạng lưới keeper. Collateral của bạn được ràng buộc với giao thức bằng một cam kết mật mã, và keeper theo dõi các proof sức khỏe — liệu collateral đã cam kết của borrower còn che phủ loan ở mức giá oracle hiện tại hay không. Nếu che phủ tụt xuống, liquidation thực thi dựa trên collateral đã cam kết. Giao thức học được khỏe mạnh/không khỏe mạnh, chứ không phải số dư.
Chẳng lẽ một ZK collateral proof không đòi hỏi tin tưởng oracle sao?
Đúng vậy, và đây là một trong những sự đánh đổi trung thực. Proof chứng nhận một mối quan hệ giữa collateral và loan tại các mức giá đã thống nhất. Nguồn giá là nguồn chân lý chung. Oracle phi tập trung, mạnh mẽ (kiểu Chainlink) là phòng thủ chuẩn, và xử lý tranh chấp giá là một quyết định thiết kế cốt lõi của giao thức.
Tôi có thể riêng tư hơn mức này được không?
Cho vay thế chấp riêng tư giấu số dư. Một bước xa hơn — giấu cả bản thân loan — là phạm vi của DeFi được che chắn hoàn toàn (trạng thái mã hóa, position riêng tư), giai đoạn sớm hơn và vẫn đang giải quyết các vấn đề thanh khoản và tuân thủ. Proof collateral là chiến thắng quyền riêng tư thực tế, cận kề.
Cho vay riêng tư có hợp pháp ở Việt Nam không?
DeFi nằm trong vùng xám pháp lý trên toàn cầu, và Việt Nam vẫn đang phát triển khung của mình — bao gồm các thảo luận về sandbox fintech và các quy tắc bảo vệ dữ liệu theo ND 13/2023. Công nghệ này phù hợp với nguyên tắc giảm thiểu dữ liệu mà các quy tắc đó nhấn mạnh: chứng minh những gì cần thiết, không tiết lộ thêm gì. Hoạt động cho vay cụ thể vẫn cần có sự rà soát pháp lý chuyên nghiệp.
Kết Luận
Cho vay thế chấp hoạt động vì nó nhàm chán: ký gửi nhiều hơn số bạn vay, để một health factor canh chừng bạn, và để liquidation bảo vệ lender. Điểm duy nhất có vấn đề là phần trưng bày — mỗi lần vay là phát sóng tài chính của bạn cho cả thế giới, vĩnh viễn.
Cho vay thế chấp defi riêng tư giữ nguyên phần kinh tế học nhàm chán và gỡ bỏ phần trưng bày. Một ZK collateral proof cho giao thức biết đúng điều một ngân hàng muốn biết — loan này có được che phủ không? — mà borrower không phải đếm tiền trước công chúng. Proof trả lời câu hỏi "bạn có an toàn không?" và không bao giờ phải trả lời "bạn giàu cỡ nào?"
Với người dùng coi trọng tài sản, tổ chức và nhà xây dựng ở Việt Nam, đó không phải một tính năng nhỏ. Đó là sự khác biệt giữa một hệ thống đòi bạn lật bài, và một hệ thống tin bạn — bằng toán học — khi bạn nói ván bài của mình đang rất đẹp.