
Hệ thống tài chính toàn cầu chuyển hàng tỷ đô la mỗi ngày thông qua một hệ thống phức tạp gồm các mối quan hệ ngân hàng tương ứng, các tiêu chuẩn truyền thông và các lớp thanh toán chưa thay đổi nhiều kể từ thời kỳ điện báo. Một khoản thanh toán từ Thành phố Hồ Chí Minh đến New York vẫn phải trải qua ba đến năm ngân hàng trung gian, mất hai đến năm ngày làm việc và phải trả phí ở mỗi bước. Nguyên nhân không phải là kỹ thuật, mà là cấu trúc.
Nhập CBDC (mệnh giá kỹ thuật số chỉ dành cho sử dụng giữa các ngân hàng) và RWA tokenization (tài sản trong thế giới thực như trái phiếu, quỹ và tiền gửi được thể hiện trên các sổ cái phân tán). Hai dự án chủ lực là mBridge và Project Agorá đang thử nghiệm xem các công nghệ này có thể thay thế chuỗi ngân hàng tương ứng bằng việc thanh toán nhanh chóng gần như tức thì trên các sổ cái được phép chia sẻ.
Bài viết này phân tích cả hai sáng kiến, so sánh các cấu trúc của chúng và tìm hiểu ý nghĩa của chúng đối với Việt Nam và khu vực ASEAN rộng hơn.
Vấn đề: Tại sao thanh toán xuyên biên giới vẫn gây khó khăn?
Trước khi đi sâu vào các giải pháp, chúng ta cần hiểu về hệ thống ống nước mà họ đang cố gắng sửa chữa.
Đây là chuỗi ngân hàng tương ứng
Khi ngân hàng A ở Việt Nam chuyển USD sang ngân hàng B ở Mỹ, tiền không di chuyển trực tiếp. Nó đi qua các bước sau:
- Ngân hàng A (ngân hàng người gửi ở Việt Nam)
- Correspondent 1 (ngân hàng USD của ngân hàng Việt Nam, thường ở Singapore hoặc Hong Kong)
- Correspondent 2 (ngân hàng USD của Correspondent 1, thường ở New York)
- Federal Reserve (thanh toán Fedwire bằng tiền central bank)
- Correspondent 3 (ngân hàng người nhận)
- Ngân hàng B (ngân hàng người nhận ở Mỹ)
Mỗi bước chuyển tiếp thêm vào:
- Thời gian: 1-2 ngày cho mỗi trung gian để kiểm tra tuân thủ, đối soát và điều phối theo múi giờ
- Chi phí: 15-50 USD cho mỗi trung gian trong các khoản phí
- Rủi ro: Rủi ro thanh toán (rủi ro Herstatt) khi một bên thanh toán nhưng bên kia không thành công
SWIFT Là người mang tin, không phải là người di chuyển
SWIFT (Society for Worldwide Interbank Financial Telecommunication) mang theo thông điệp ("Ngân hàng A hứa sẽ thanh toán cho Ngân hàng B"), chứ không phải giá trị. Thanh toán thực tế vẫn yêu cầu central bank tiền (đồng) chuyển qua biên giới thông qua chuỗi ngân hàng tương ứng. Các thử nghiệm CBDC connector gần đây của SWIFT thừa nhận điều này: việc gửi thông tin và thanh toán phải đồng bộ hóa.
Bán lẻ vs bán buôn CBDC: Một sự khác biệt quan trọng
| Kích thước | Bán lẻ CBDC (wCBDC) | Bán lẻ CBDC (rCBDC) |
|---|---|---|
| Người dùng | Các tổ chức tài chính chỉ | Đa số công chúng, các doanh nghiệp |
| Mục đích | Thanh toán giữa các ngân hàng, xuyên biên giới | Thanh toán, việc bao phủ tài chính |
| Truy cập | Có quyền truy cập, các thực thể được biết đến | Toàn diện, có thể là an onym (cấp độ) |
| Lượng | Giá trị cao, tần số thấp | Tần số cao, giá trị thấp |
| Các ví dụ | mBridge, Project Agorá, dự án Jura | e-CNY (Trung Quốc), Sand Dollar (Bahamas), eNaira (Nigeria) |
Chìa khóa: Chuyển giá CBDC không cạnh tranh với tiền gửi ngân hàng hoặc tiền mặt. Nó nâng cấp lớp thanh toán giữa các ngân hàng. Chuyển giá CBDC cho người tiêu dùng cạnh tranh với tiền mặt và tiền của các ngân hàng thương mại. Bài viết này chỉ tập trung vào chuyển giá cho doanh nghiệp.
mBridge: Hàng cầu đa chức năng CBDC
Những nguồn gốc và những người tham gia
mBridge (hệ thống cầu nối đa dạng CBDC) bắt đầu hoạt động vào năm 2021 như một sự hợp tác giữa Trung tâm đổi mới BIS Hong Kong Centre, Cơ quan tiền tệ Hồng Kông (HKMA), Ngân hàng Thái Lan (BoT), Ngân hàng Nhân dân Trung Quốc (PBoC) và Ngân hàng Trung ương Các Tiểu vương quốc Ả Rập Thống nhất (CBUAE). Năm 2024, Ngân hàng Saudi Arabia (SAMA) đã tham gia trở thành thành viên chính thức, mở rộng khu vực này đến Trung Đông.
Kiến trúc: DLT có quyền truy cập với một biến đổi
mBridge được chạy trên một lưới blockchain có quyền riêng (không phải là Hyperledger Fabric như có thông tin cho biết) được xây dựng đặc biệt cho khả năng tương tác đa nền tảng CBDC. Các lựa chọn thiết kế chính:
- Các nút xác thực: Quản lý bởi các central bank tham gia. Không có các ngân hàng thương mại, không có các nhà xác thực công cộng.
Kết quả MVP và Live Pilot
Vào tháng 6 năm 2023, mBridge đạt được trạng thái Minimum Viable Product (MVP). Đến đầu năm 2024, chương trình thử nghiệm đã xử lý hơn 55 tỷ USD trong các giao dịch xuyên biên giới – tăng gấp 2.500 lần so với khối lượng năm 2022. e-CNY (yuan điện tử) chiếm hơn 95% khối lượng thanh toán, phản ánh vị thế thống trị của Trung Quốc trong khu vực này.
Tiến trình giao dịch (được đơn giản hóa):
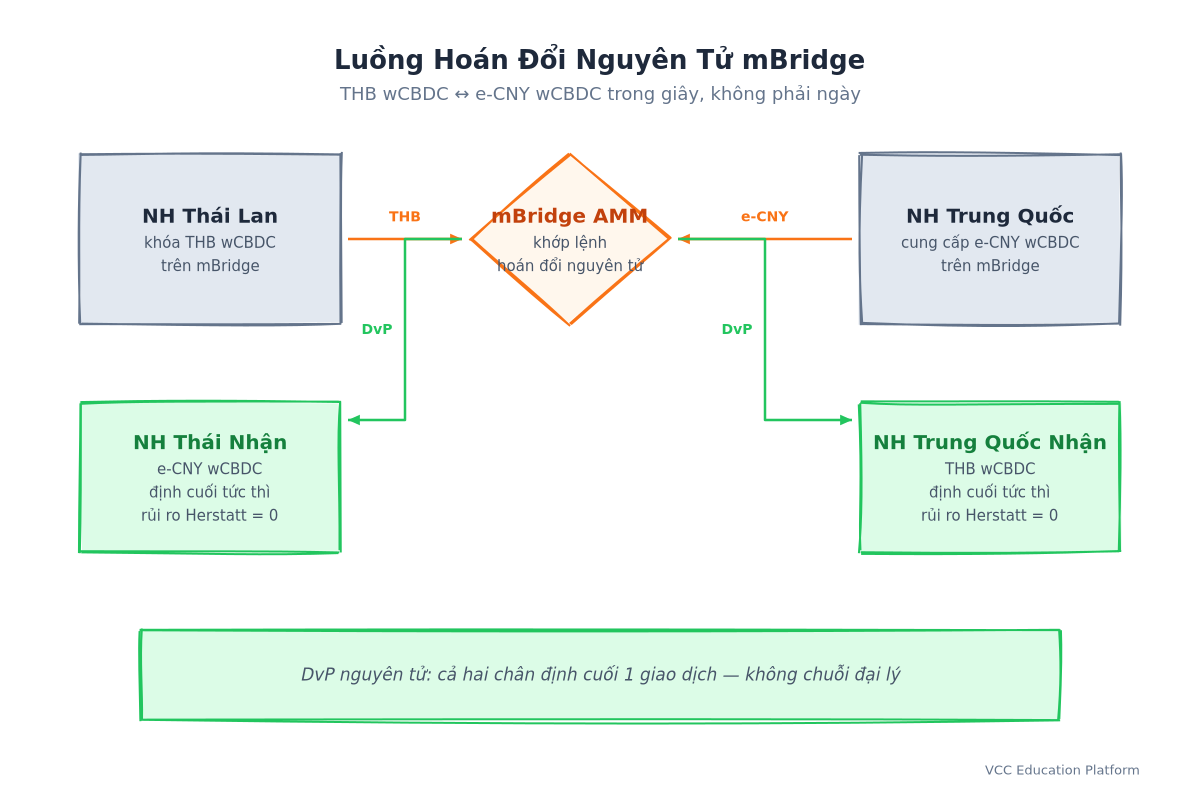
Hình 1: Luồng hoán đổi nguyên tử THB wCBDC ↔ e-CNY wCBDC trên mBridge
Điều gì khiến mBridge khác biệt
- Multi-CBDC, không phải single-CBDC: Hầu hết các dự án wCBDC (Dự án Orchid của Singapore, euro bán lẻ của ECB) đều sử dụng một loại tiền tệ duy nhất. mBridge giải quyết vấn đề tương thích một cách bản địa.
Các hạn chế và các câu hỏi chưa được giải đáp
- Tính mở rộng: sự đồng thuận pBFT giới hạn hiệu suất (~100-300 TPS). Tốt cho thương mại lớn, không phải cho thương mại nhỏ.
Project Agorá: Tầm nhìn về sổ cái thống nhất
Những nguồn gốc và những người tham gia
Project Agorá được ra mắt vào tháng 4 năm 2024 bởi Trung tâm đổi mới BIS của Thụy Sĩ và Ngân hàng Trung ương Thụy Sĩ (SNB), sử dụng một cách tiếp cận hoàn toàn khác. Thay vì kết nối các wCBDCs central bank, nó xây dựng một sổ cái thống nhất nơi:
co tồn tại trên cá nhân cùng một sổ cái, cho phép thực hiện giao dịch atomic DvP giữa bất kỳ cặp nào.
Các đối tác trong lĩnh vực tư nhân (tính đến thời điểm ra mắt): UBS, Citi, HSBC, JP Morgan, SIX Digital Exchange và các đối tác khác. Mô hình quản trị công - tư này khác với các validator chỉ thuộc ngân hàng trung ương của mBridge.
Khái niệm sổ cái thống nhất
Agorá thực hiện hóa khái niệm "sổ kế toán thống nhất" của Agustín Carstens (Giám đốc điều hành) trong Báo cáo kinh tế hàng năm 2023: một nền tảng có thể được lập trình, ghi nhận cả tiền (tài sản của ngân hàng thương mại) và tài sản (RWA được mã hóa).
┌─────────────────────────────────────────────────────────┐ │ UNIFIED LEDGER │ ├──────────────┬──────────────────┬──────────────────────┤ │ wCBDC │ Tokenized │ Tokenized RWAs │ │ (Central Bank $) │ Deposits │ (Bonds, Funds, │ │ │ (Commercial Bank $) │ Repo, Equities) │ │ │ │ │ └──────────────┴──────────────────┴──────────────────────┘
Điểm nổi bật về kiến trúc
- Sổ cái chia sẻ: DLT có một quyền duy nhất (đối tác công nghệ chưa được công bố, nhưng có thể là Canton/Daml hoặc nền tảng hợp đồng thông minh tương tự).
Tại sao tokenized deposit quan trọng
Hầu hết các giao dịch mua bán lớn ngày nay sử dụng tiền central bank (đầu tư dự phòng). Tuy nhiên, tiền của các ngân hàng thương mại (tài khoản gửi ngân hàng) chiếm 90%+ lượng tiền lưu hành. Agorá đặt câu hỏi: Nếu tiền của các ngân hàng thương mại cũng được ghi trong sổ cái thì sao?
Tiện ích: - Không có ma sát "on/off ramp": Các ngân hàng thương mại không cần chuyển khoản gửi vào → dự trữ → wCBDC → thanh toán → chuyển lại. Họ thanh toán trực tiếp với tokenized deposit. - Khoản gửi có thể được lập trình: Các hợp đồng thông minh có thể tự động hóa lãi suất, hạn chế sử dụng (ví dụ, "chỉ dành cho tài chính thương mại") hoặc tích hợp tuân thủ. - Hiệu quả trong báo cáo tài chính**: Các ngân hàng có thể token hóa các khoản gửi hiện có mà không cần nguồn vốn mới.
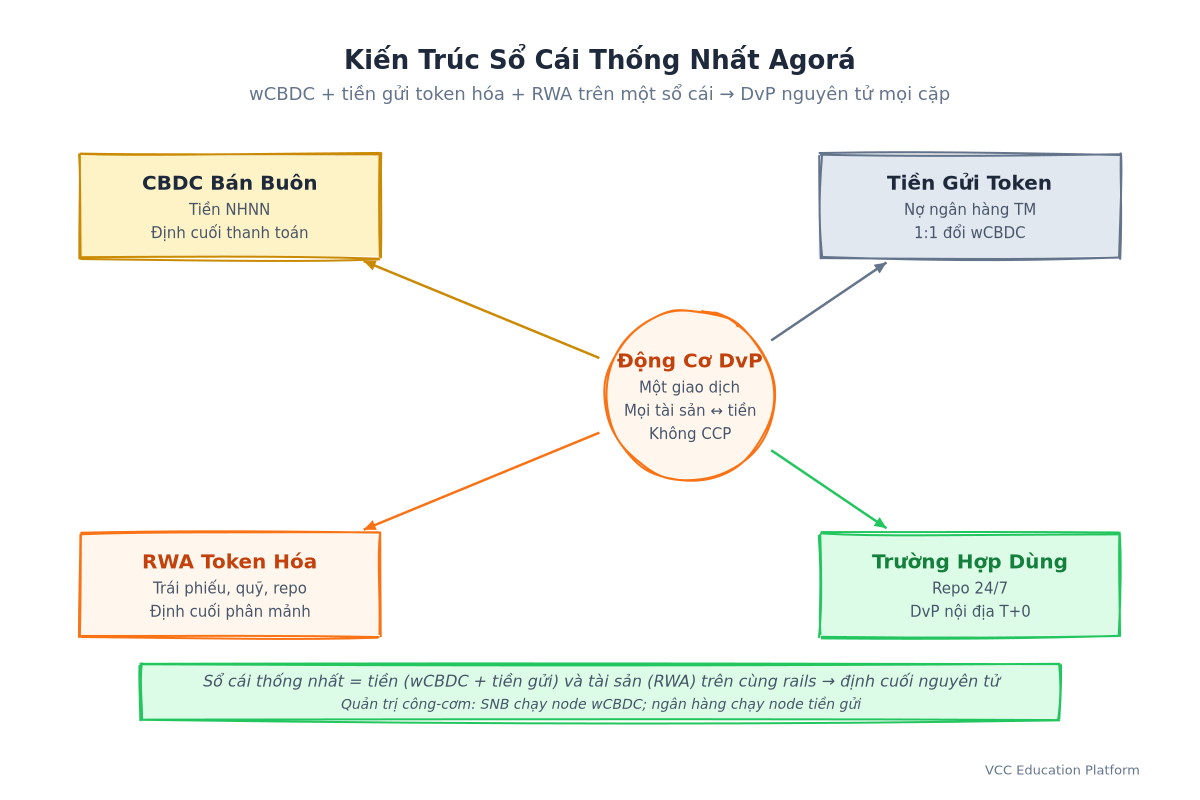
Hình 2: Kiến trúc sổ cái thống nhất — wCBDC + tiền gửi token hóa + RWA trên một sổ cái
Khu vực hoạt động của Agorá: Ngoài biên giới
Mặc dù mBridge là một hệ thống xuyên biên giới, nhưng sổ cái thống nhất của Agorá hoạt động trong nước và xuyên biên giới. Chương trình thử nghiệm của Thụy Sĩ tập trung vào các khía cạnh sau:
- DvP trong nước: trái phiếu của Liên minh Thụy Sĩ được mã hóa ↔ wCBDC
- Truyền thông xuyên biên giới: tokenized deposit từ UBS/HSBC/Citi ↔ SNB wCBDC
- Chiến trường repo: tài sản đảm bảo được mã hóa ↔ tiền mặt (wCBDC hoặc tokenized deposit) với biên độ tự động
So sánh: mBridge vs. Project Agorá
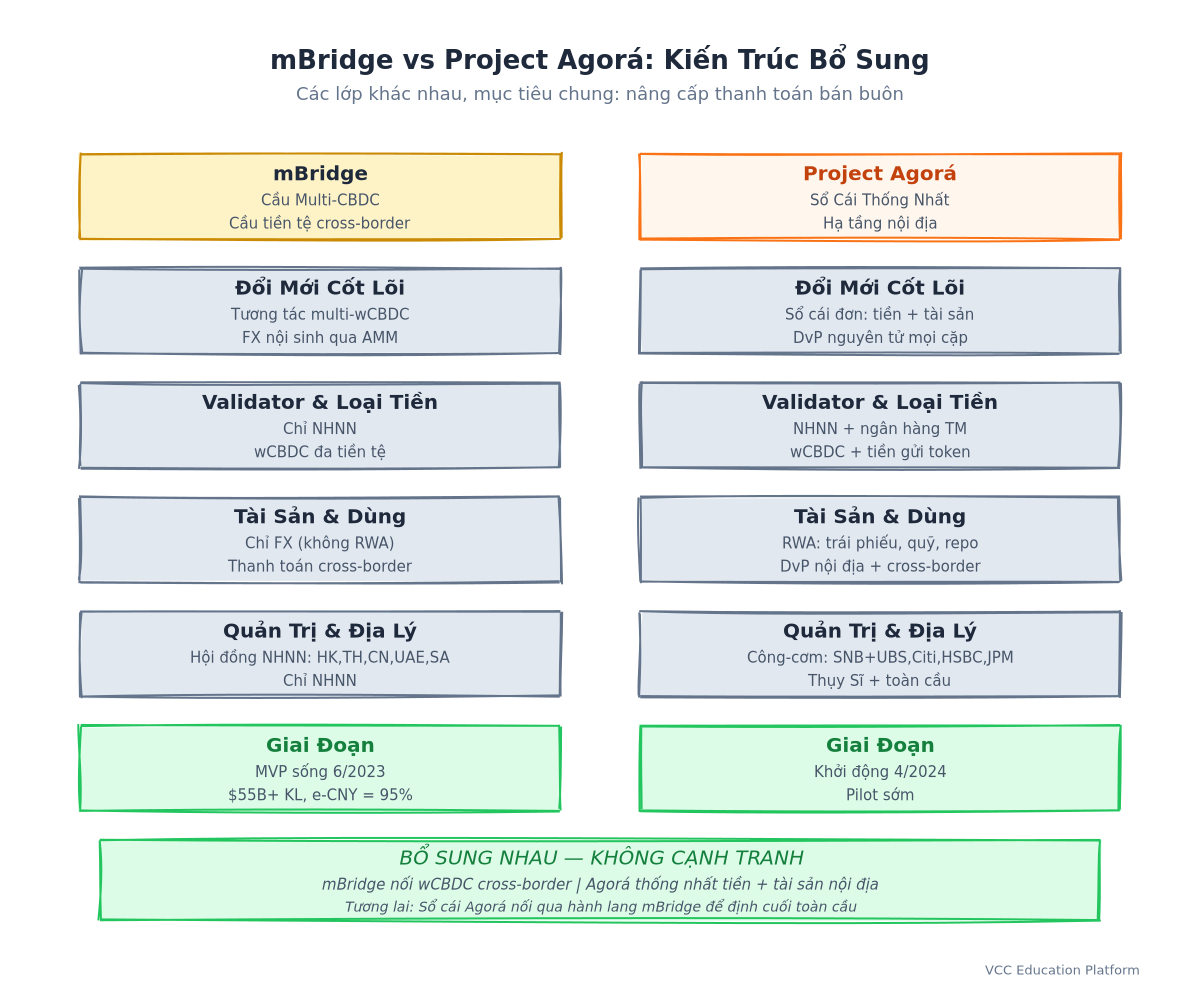
Hình 3: So sánh mBridge và Project Agorá — bổ sung nhau, không cạnh tranh
| Kích thước | mBridge | Project Agorá |
|---|---|---|
| Những đổi mới cốt lõi | Tích hợp đa nền tảng | Sổ kế toán thống nhất (tiền + tài sản) |
| Validator | central bank chỉ | central banks + các ngân hàng thương mại |
| Loại tiền | wCBDC chỉ (nhiều loại tiền tệ) | wCBDC + tokenized deposits |
| Loại tài sản | Không có (chỉ FX) | RWA (chứng khoán, quỹ, repo) |
| Trường hợp sử dụng chính | Thanh toán xuyên biên giới/ FX | DvP trong nước + xuyên biên giới, repo |
| Quản trị | central bank liên minh | Hợp tác công- tư |
| Địa lý | HK, TH, CN, UAE, SA | Thụy Sĩ + các đối tác toàn cầu |
| Phương pháp công nghệ | Blockchain pBFT tùy chỉnh | Mạng lưới hợp đồng thông minh (Canton/Daml?) |
| Bước | MVP, thử nghiệm trực tiếp (tổng khối lượng 55 tỷ USD+) | Chạy thử sớm, bắt đầu vào tháng 4 năm 2024 |
Hợp tác, không cạnh tranh
Các dự án này giải quyết các nền tảng khác nhau của vấn đề:
Một kiến trúc tương lai có thể trồng chúng: sổ cái thống nhất theo phong cách Agorá trong nước, kết nối qua các hành lang theo phong cách mBridge trên phạm vi quốc tế.
Công thức kết nối RWA: Tại sao tài sản được mã hóa cần sử dụng CBDC
Khoảng cách giữa các khu định cư
RWA (Tài sản thế giới thực) được token hóa đã phát triển mạnh: 1,7 nghìn tỷ USD chỉ trong các quỹ token hóa (2024, theo 21.co), cộng với các trái phiếu công ty, quỹ, bất động sản và tín chỉ carbon. Tuy nhiên, hầu hết các giao dịch diễn ra ra ngoài chuỗi hoặc thông qua các stablecoin (USDC, USDT) thiếu tính kết thúc cuối cùng của central bank.
Link thiếu: tài sản thanh toán không có rủi ro nằm trên sổ cái cùng với RWA.
atomic DvP: Chiếc cốc Thánh
Delivery versus Payment (DvP) có nghĩa là chuyển tài sản và tiền mặt cùng một lúc – hoặc cả hai đều xảy ra hoặc không xảy ra. Các hệ thống hiện nay thực hiện điều này theo thứ tự với các đối tác trung tâm (CCP) và người quản lý, với thời gian T+1 hoặc T+2.
Với wCBDC + RWA được token hóa trên cá nhân cùng một sổ cái:
- Thực tế atomic DvP: giao dịch đơn lẻ, kết thúc tức thì, không cần CCP cho phần thanh toán
Các hệ thống giải quyết thanh toán số lượng lớn hiện có (bối cảnh)
| Hệ thống | Tiền | Tài sản | Xử lý | Tình trạng |
|---|---|---|---|---|
| SWIFT + CSDs | Ngân hàng thương mại / central bank | Giấy chứng khoán truyền thống | T+1/T+2 | Sống, di sản |
| JPM Coin | Token nạp tiền JPM (không công khai) | Có hạn | Tiện lợi, chỉ dành cho khách hàng của JPM | Chạy từ năm 2019 |
| Fnality | wCBDC (BoE, ECB, các tổ chức khác) | Repo, FX | T+0, các loại tiền tệ hạn chế | Thị trường Anh, mở rộng EU |
| Partior | Tài khoản gửi của JPM/DBS/Standard Chartered | FX, thanh toán | Ngay lập tức, được phép | Trực tiếp |
| SWIFT CBDC Cổng kết nối | Nhiều wCBDCs (interop) | Không có (chỉ gửi tin nhắn) | Chương trình thử nghiệm | Kiểm tra |
| mBridge | Multi-wCBDC | FX only | Ngay lập tức, nguyên tử | MVP, thử nghiệm trực tiếp |
| Project Agorá | wCBDC + tokenized deposits | RWA (chứng khoán, quỹ) | Ngay lập tức, atomic DvP | Chương trình thử nghiệm |
Kết luận chính: Chỉ có mBridge và Agorá kết hợp quản trị đa cơ quan với central bank tiền và thanh toán nguyên tử. JPM Coin và Partior là các liên minh ngân hàng tư nhân. Fnality gần như vậy nhưng có giới hạn về tiền tệ.
Tác động đối với Việt Nam và ASEAN
Chức vị hiện tại của Việt Nam
- SBV (Ngân hàng Nhà nước Việt Nam): Nghiên cứu về CBDC kể từ năm 2021; chưa có thử nghiệm bán lẻ công khai.
Những cơ hội chiến lược
#### 1. mBridge là cửa ngõ của ASEAN Với Thái Lan (BoT) và Trung Quốc (PBoC) là thành viên sáng lập, hai đối tác thương mại hàng đầu của Việt Nam đã có mặt trên cầu. Tham gia vào mBridge (hoặc một sự mở rộng tương lai của ASEAN) sẽ cho phép các ngân hàng Việt Nam thực hiện chuyển đổi đồng VND ↔ THB ↔ CNY ↔ USD trực tiếp, tránh qua các hệ thống chuyển tiền bằng USD.
Điều cần thực hiện: SBV nên hợp tác với BISIH Hong Kong về việc trở thành thành viên quan sát và tham gia thử nghiệm.
#### 2. Sổ cái thống nhất trong nước (Mô hình Agorá) Việt Nam có thể xây dựng một sổ cái thống nhất nội bộ kết nối các yếu tố sau:
- SBV wCBDC (định danh cuối cùng)
- tokenized deposits từ Vietcombank, BIDV, VietinBank, Techcombank
- Tokenized RWAs: trái phiếu chính phủ (VSDC), trái phiếu doanh nghiệp, cổ phiếu ETF VN30, cuối cùng là bất động sản
Điều này sẽ hiện đại hóa cơ sở hạ tầng thị trường vốn của Việt Nam (hiện tại là T+2 đối với trái phiếu, T+1 đối với cổ phiếu) để thực hiện thanh toán tức thời.
#### 3. Tối ưu hóa đường ống chuyển tiền Việt Nam nhận được ~18 tỷ USD/năm trong các khoản chuyển tiền (trong top 10 trên toàn thế giới). Một khu vực theo phong cách mBridge VND ↔ USD (hoặc SGD/THB) với tỷ giá hối đoái nguyên tử có thể giảm chi phí chuyển tiền từ 6-8% xuống 1-2%, mang lại lợi ích xã hội đáng kể cho người nhận.
#### 4. Hợp nhất khu vực thử nghiệm theo quy định Sandbox Fintech của SBV (được ra mắt năm 2021) nên bao gồm cụ thể các trường hợp sử dụng wCBDC + RWA tokenization. Hiện tại, sandbox tập trung vào thanh toán/vay; token hóa thị trường vốn cần có một kênh riêng.
Rủi ro và các điều kiện bắt buộc
| Yêu cầu trước | Tình trạng | Khoảng cách |
|---|---|---|
| Khung pháp lý cho chứng khoán được mã hóa | Đề án Luật chứng khoán (2024) bao gồm tài sản số | Cần có luật pháp phụ |
| wCBDC trạng thái tiền pháp định | Chưa được xác định | central bank cần sửa đổi luật |
| Kapasity cơ sở hạ tầng DLT | VSDC được nâng cấp; các ngân hàng đang thử nghiệm | Cần mạng được phép chia sẻ |
| Hợp nhất các quy định về biên giới | Hệ thống kết nối thanh toán ASEAN (APC) | APC tập trung vào bán lẻ; khoảng cách giữa bán lẻ và bán buôn |
| Tài năng (DLT, hợp đồng thông minh, tiền mã hóa) | Tăng trưởng nhưng thiếu hụt | Cần có các mối quan hệ hợp tác giữa các trường đại học và ngành công nghiệp |
Con đường phía trước: các kịch bản hội tụ
Cơ hội 1: Đường dây song song (khoảng thời gian ngắn, 2024-2026)
- mBridge mở rộng sang nhiều khu vực khác (ASEAN, BRICS, Vịnh)
Cơ hội 2: Các khối khu vực (máy dài hạn, 2026-2030)
- ASEAN mBridge: Thái Lan, Malaysia, Indonesia, Philippines, Việt Nam, Singapore chia sẻ một cầu nối đa CBDC
Cơ hội 3: Convergence toàn cầu (tầm dài, 2030+)
- Một lớp thanh toán toàn cầu: tương thích với các nền tảng WCBDCs + tokenized deposits + RWAs
Hỏi đáp
Câu hỏi: mBridge là một loại tiền điện tử không?
Không. mBridge sử dụng DLT được xác minh bởi central bank. Không có token công khai, không khai thác, không đầu cơ. Đây là cơ sở hạ tầng cho tiền của central bank.Câu hỏi: Người dùng cá nhân có thể truy cập vào mBridge hay Agorá không?
Không. Cả hai đều chỉ dành cho bán lẻ. Người dùng bán lẻ có lợi ích gián tiếp: chuyển tiền nhanh hơn, giá tiền tệ tốt hơn, ngân hàng hiệu quả hơn.Câu hỏi: Điều gì sẽ xảy ra với các ngân hàng thương mại?
Họ phát triển. Trong mBridge, họ kết nối qua các nút central bank. Trong Agorá, họ chạy các nút cho tokenized deposit. Cả hai mô hình đều cần các ngân hàng thương mại – chúng không loại bỏ chúng ra khỏi chuỗi.Câu hỏi: Điều này ảnh hưởng như thế nào đến chủ quyền tiền tệ của Việt Nam?
Tăng cường khả năng của SBV trong việc giám sát và kiểm soát các dòng tiền xuyên biên giới. VND được mã hóa trên mBridge/Agorá giảm sự phụ thuộc vào USD trong thương mại khu vực.Câu hỏi: Thời gian dự kiến cho Việt Nam là gì?
- 2024-2025: Nghiên cứu, thử nghiệm sandbox, vị trí quan sát trong các cuộc thảo luận của mBridge/ASEAN
Những điều cần lưu ý
- Wholesale CBDC ≠ Retail CBDC. Cách thức đầu tiên nâng cấp hệ thống giao dịch ngân hàng; cách thức thứ hai liên quan đến người tiêu dùng. 2. mBridge giải quyết các giao dịch ngoại hối xuyên biên giới; Agorá giải quyết các giao dịch DvP trong nước và toàn cầu cho tiền và tài sản. Hai cách thức này bổ sung cho nhau. 3. Việc mã hóa RWA cần wCBDC để thực hiện thanh toán nguyên tử không có rủi ro. Đồng tiền ổn định là một giải pháp tạm thời. 4. Việt Nam có vị trí chiến lược: Các đối tác thương mại hàng đầu (Trung Quốc, Thái Lan) là những người sáng lập của mBridge. Đầu tư sớm = lợi thế đầu tiên trong ASEAN. 5. Sổ kế toán thống nhất là mục tiêu cuối cùng: Một sổ kế toán cho tiền central bank, tiền ngân hàng thương mại và tài sản được mã hóa. Agorá là nỗ lực nghiêm túc đầu tiên.
Từ vựng thuật ngữ kỹ thuật (được giữ nguyên trong bản dịch)
| Tiếng Anh | Tiếng Việt | Bối cảnh |
|---|---|---|
| CBDC | CBDC | central bank Tiền điện tử |
| mBridge | mBridge | Dự án cầu đa chức năng CBDC |
| Project Agorá | Project Agorá | BIS/Dự án sổ kế toán thống nhất của SNB |
| SWIFT | SWIFT | Mạng tin nhắn toàn cầu |
| BIS | BIS | Ngân hàng Thương mại Quốc tế |
| sỉ lẻ CBDC | sỉ lẻ CBDC | CBDC cho thanh toán giữa các ngân hàng |
| atomic DvP | atomic DvP | Giao hàng đồng thời với thanh toán |
| cross-border settlement | cross-border settlement | Thanh toán trên các địa phương |
| central bank | central bank | Tổ chức tiền tệ |
| permissioned chain | permissioned chain | DLT with known validators |
| tokenized deposit | tokenized deposit | Trách nhiệm của ngân hàng thương mại trên chuỗi |
| JPM Coin | JPM Coin | Token gửi tiền của JPMorgan |
| Fnality | Fnality | Cộng đồng giải quyết thanh toán số lượng lớn |
| Partior | Partior | Công ty đầu tư thanh toán JPM/DBS/SCB |
Số từ: ~2,800 Từ khóa chính: CBDC RWA (trong H1, 100 từ đầu) Từ khóa phụ: mBridge, Project Agorá, SWIFT CBDC, giao dịch bán buôn CBDC (dính vào H2s, nội dung, FAQ)