Các cơ chế stablecoin là những công nghệ ẩn mà cho phép một mã số kỹ thuật số giao dịch ở mức 1 đô la liên tục, ngay cả trong các cuộc sụp đổ thị trường, sự phá sản của các ngân hàng và các cuộc khủng hoảng quy định. Đằng sau mỗi USDC, DAI hoặc FRAX là một thiết kế cơ khí riêng biệt – một bộ quy tắc, các khuyến khích và các biện pháp bảo vệ giúp trả lời câu hỏi: cách bạn làm cho một tài sản biến động hành xử giống như một đô la?
Cuốn hướng dẫn này phân tích bốn nhóm cơ chế, cho thấy cách hoạt động thực sự của chiến lược arbitrage và phân tích các rủi ro để bạn có thể chọn đồng ổn định phù hợp với trường hợp sử dụng của mình – dù bạn là một nhà nông sản lãi suất DeFi ở Thành phố Hồ Chí Minh, một người gửi tiền ở Hà Nội hoặc một nhà xây dựng giao thức trên Cardano.
Tại sao sự ổn định của Peg quan trọng trong DeFi
Một stablecoin giữ được giá trị cố định là nhàm chán. Một stablecoin phá vỡ nó trở thành đề tài chính trong các báo – và phá hủy tài sản.
Tháng 3 năm 2023, USDC giảm xuống 0,87 USD sau khi Silicon Valley Bank (nơi Circle giữ 3,3 tỷ USD dự trữ) phá sản. Tháng 5 năm 2022, UST của Terra sụp đổ từ 1 USD xuống gần 0 trong vòng vài ngày, xóa đi 40 tỷ USD và gây ra một sự lây lan khiến Three Arrows Capital, Celsius và Voyager bị sụp đổ. Tháng 3 năm 2020, DAI tăng lên 1,12 USD trong "Ngày đen thứ Tư" vì các máy giải quyết thanh toán không thể theo kịp.
Đó không phải là những thất bại trừu tượng. Đó là những lỗi cơ học - cơ chế cột không thể hấp thụ được sức mạnh.
Đồng bám không phải là một lời hứa. Đó là một cân bằng thị trường được duy trì bởi các khuyến khích kinh tế. Khi các khuyến khích đó bị phá vỡ, đồng bám cũng bị phá vỡ.
Đối với người dùng Việt Nam, điều này không phải là lý thuyết. USDT và USDC thực chất là cách tiếp cận USD trong một nền kinh tế được kiểm soát về tài chính. Khi depeg xảy ra, "dollar số hóa" của bạn đột nhiên mua được ít đồng VNĐ hơn – đúng lúc bạn cần ổn định nhất.
Bốn dòng cơ chế
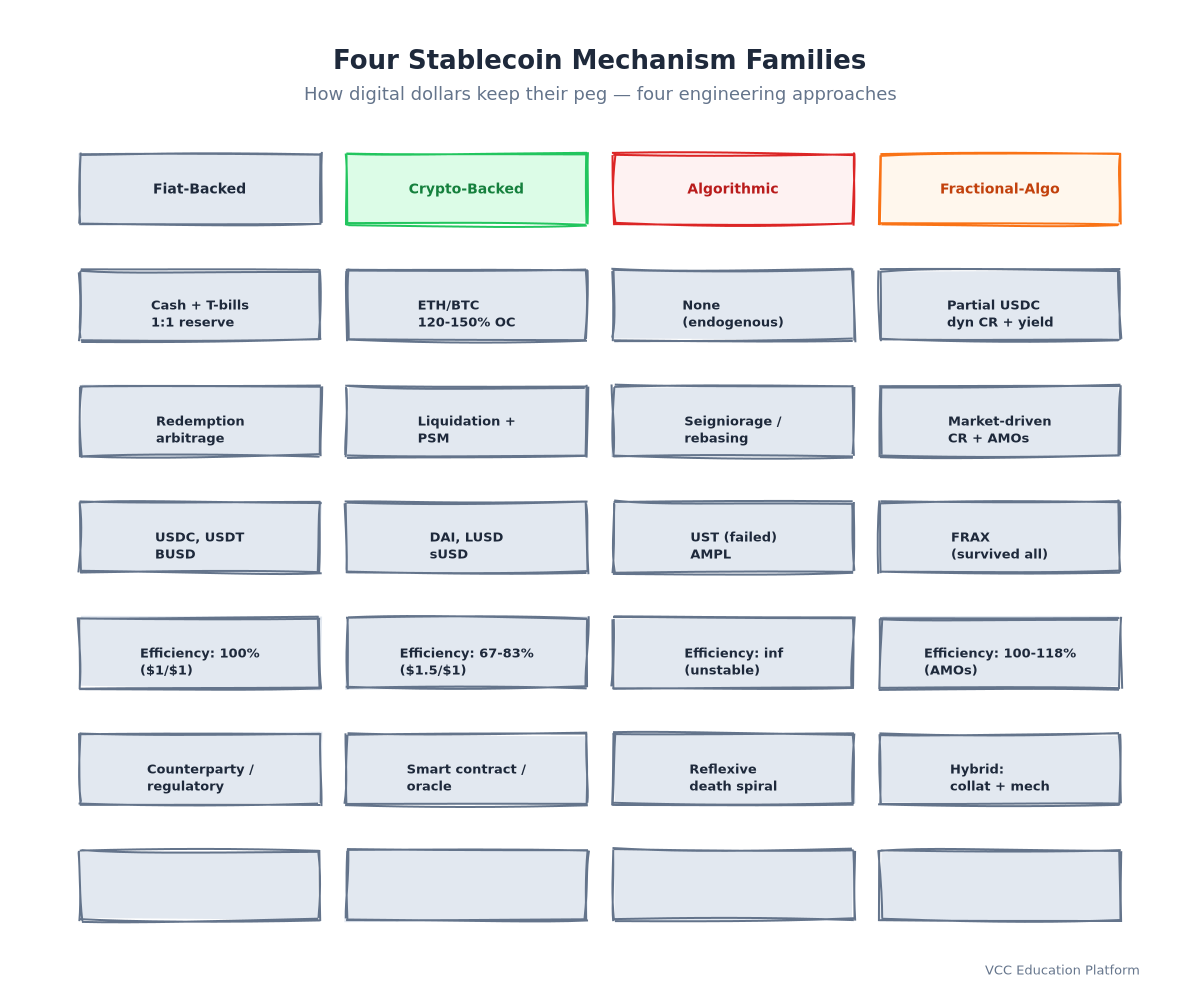
Mỗi stablecoin thuộc một trong bốn nhóm cơ chế. Hãy xem chúng như là các giải pháp kỹ thuật khác nhau cho cùng một vấn đề: cách để gắn một mã số kỹ thuật số với 1 USD mà không cần ngân hàng trung ương.
| Gia đình | Tài sản đảm bảo | Máy cơ Peg | Các ví dụ chính | Capital Efficiency |
|---|---|---|---|---|
| Fiat-Backed | Off-chain USD/T-bills | 1:1 Redemption arbitrage | USDC, USDT, BUSD, USDP | 100% (fully backed) |
| Được hỗ trợ bởi Crypto | On-chain ETH/BTC/USDC | Quá nhiều tài sản đảm bảo + thanh lý | DAI, LUSD, sUSD | 120-150%+ (được bảo đảm quá mức) |
| Ký hiệu toán học | Không có (token nội sinh) | Tăng/giảm cung | UST (không thành công), AMPL, ESD (không thành công) | ∞ (không có tài sản đảm bảo) |
| Phân số - thuật toán | Tài sản đảm bảo phần trăm + nội sinh | Tỷ lệ tài sản đảm bảo động + AMOs | FRAX | 85-100% (có thể điều chỉnh) |
1. Được hỗ trợ bởi Fiat: mô hình ngân hàng số
Cách hoạt động của nó: Bạn nạp 1 USD vào nhà phát hành (Circle, Tether, Paxos). Họ đặt nó vào một tài khoản ngân hàng hoặc các chứng chỉ T-bills ngắn hạn. Họ phát hành 1 token. Bạn có thể đổi 1 token bằng 1 USD (trừ phí, dưới mức tối thiểu).
Mechanism của peg là arbitrage thanh toán:
- Nếu USDC giao dịch ở mức 1,01 USD → Các nhà arbitrage mua 1 triệu USDT từ Circle → Bán trên thị trường với giá 1 triệu USD → Nhận được lợi nhuận 10.000 USD → Cung lượng tăng lên → Giá giảm xuống còn 1 USD
Điểm cần lưu ý: Quy đổi không đồng đều.
Điều này tạo ra một định giá hai cấp. Các tổ chức thực hiện định giá trực tiếp. Người tiêu dùng thực hiện định giá gián tiếp – và phải trả spread.
Kiểm tra áp lực tháng 3 năm 2023: Circle giữ 3,3 tỷ USD (8% trong dự trữ) tại SVB. Khi SVB phá sản, nỗi sợ hãi về việc thanh toán đã đẩy giá USDC xuống 0,87 USD. Hỗ trợ khẩn cấp của Fed đã khôi phục lại niềm tin. Cơ chế này đã hoạt động – nhưng chỉ vì có hỗ trợ đó.
Bối cảnh Việt Nam: USDC là chuẩn DeFi trên Ethereum/Polygon/Arbitrum. USDT (TRC-20 trên TRON) thống trị các chuyển khoản cá nhân do phí gần như bằng 0. Cả hai đều là "dollar USD" cho nền kinh tế đô la hóa.
2. Được hỗ trợ bởi tiền điện tử: Kho chứa tài sản quá nhiều đảm bảo
Cách hoạt động: Bạn nạp 150 USD ETH vào kho chứa hợp đồng thông minh. Thông qua quy trình, bạn nhận được 100 DAI. Tỷ lệ bảo đảm của bạn là 150%. Nếu giá ETH giảm và tỷ lệ của bạn đạt mức tối thiểu (ví dụ, 130% cho Maker), kho chứa của bạn sẽ bị thanh lý – tài sản bảo đảm được bán để trả lại DAI.
Máy móc cột có hai lớp:
Layer 1: Khu vực đệm quá nhiều tài sản đảm bảo
- 150 ETH hỗ trợ 100 DAI. ETH có thể giảm 33% trước khi hệ thống bị mất cân bằng.
Layer 2: Engine thanh lý
- Khi kho chứa vượt mức tỷ lệ bảo đảm tối thiểu (MCR), người giữ tài sản sẽ đấu giá để trả nợ của kho chứa bằng cách sử dụng bảo đảm được giảm giá.
Layer 3 (chỉ dành cho Maker): Module ổn định Peg (PSM)
Liquity (LUSD) – Giải pháp tối thiểu quản trị:
- Hợp đồng không thể thay đổi, không có quản trị, không phụ thuộc vào USDC.
Kiểm tra áp lực tháng 3 năm 2020: ETH giảm 50% trong 24 giờ. Các oracle của Maker bị chậm. Các thanh lý liên tiếp xảy ra. DAI đạt mức 1,12 USD (đã được depeg – có quá nhiều nhu cầu, không đủ nguồn cung). PSM sau đó đã khắc phục vấn đề này.
Bối cảnh Việt Nam: DAI là một lĩnh vực nhỏ – được sử dụng bởi những người dùng DeFi coi trọng khả năng chống lại kiểm duyệt. Chi phí gas cao trên Ethereum L1 khiến việc quản lý kho trở nên đắt đỏ đối với những người sở hữu số lượng nhỏ. L2 (Arbitrum, Optimism) và stablecoin sắp tới của Cardano sẽ thay đổi cách suy nghĩ này.
3. Kiến thức toán học: Kịch bản thử nghiệm Pure Code
Cách hoạt động của nó: Không có tài sản thế chấp. Thông qua quy trình, nó điều chỉnh nguồn cung để phù hợp với nhu cầu, giống như một ngân hàng trung ương – nhưng bằng mã nguồn, không phải theo quyết định riêng.
Hai cơ chế phụ:
A. Shares Seigniorage (Basis, Terra/LUNA, ESD, DSD)
B. Rebasing (Ampleforth/AMPL)
- Điều chỉnh nguồn cung cấp toàn diện: Tương ứng với mỗi thay đổi trong số dư ví, nguồn cung sẽ thay đổi theo từng ngày.
Tại sao hầu hết đều thất bại: Các thiết kế quy hồi tạo ra các vòng xoáy tử thần. Các thiết kế không quy hồi (rebasing) tránh được các vòng xoáy tử thần nhưng lại thất bại ở ổn định – đơn vị tiền tệ chính nó cũng biến động.
Bối cảnh Việt Nam: UST rất phổ biến trong các trang trại sản xuất lãi suất ở Việt Nam (Anchor Protocol 20% APY). Sự sụp đổ đã làm thiệt hại cho nhiều nhà đầu tư nhỏ lẻ địa phương. Sự kiện này đã tạo ra sự nghi ngờ của Việt Nam đối với mọi thứ "công thức toán học".
4. Fractional-Algorithmic: Hệ thống hỗn hợp đã tồn tại
FRAX (FRAX Finance) là đồng stablecoin phân chia theo thuật toán duy nhất tồn tại qua nhiều sự kiện căng thẳng (Terra, USDC depeg, thị trường giảm giá).
Cách thức hoạt động:
- Tỷ lệ tài sản đảm bảo động (CR): bắt đầu từ 100% (được hỗ trợ đầy đủ). Các lực lượng thị trường điều chỉnh nó:
- FRAX > $1 → Quy trình hạ thấp CR (cần ít hơn tài sản đảm bảo) → phát hành FRAX với ít hơn hỗ trợ → cung cấp mở rộng
- FRAX < $1 → Quy trình tăng CR (cần nhiều hơn tài sản đảm bảo) → mua lại FRAX → cung cấp thu hẹp
- Hai token: FRAX (stablecoin) + FXS (quản trị/giá trị tạo ra). Người sở hữu FXS kiếm được phí + hoạt động như một hỗ trợ.
Tại sao nó tồn tại:
- Không có sự lặp lại: FXS không được phát hành để mua FRAX. FRAX được hỗ trợ bởi USDC + tài sản sinh lợi.
Kiểm tra áp lực đã vượt qua:
- Sự sụp đổ của Terra (tháng 5 năm 2022): FRAX giữ giá cố định, CR điều chỉnh từ ~88% → 92%
- USDC depeg (tháng 3 năm 2023): FRAX giữ giá cố định, AMOs cung cấp thanh khoản
Trade-off: Còn phụ thuộc một phần vào USDC (đầu vào). Nếu USDC thất bại, đầu vào của FRAX cũng sẽ thất bại. Tuy nhiên, CR động có thể cung cấp một đệm mà USDC không có.
Công cuộc nghiên cứu sâu: Cách hoạt động thực sự của chiến lược arbitrage Peg
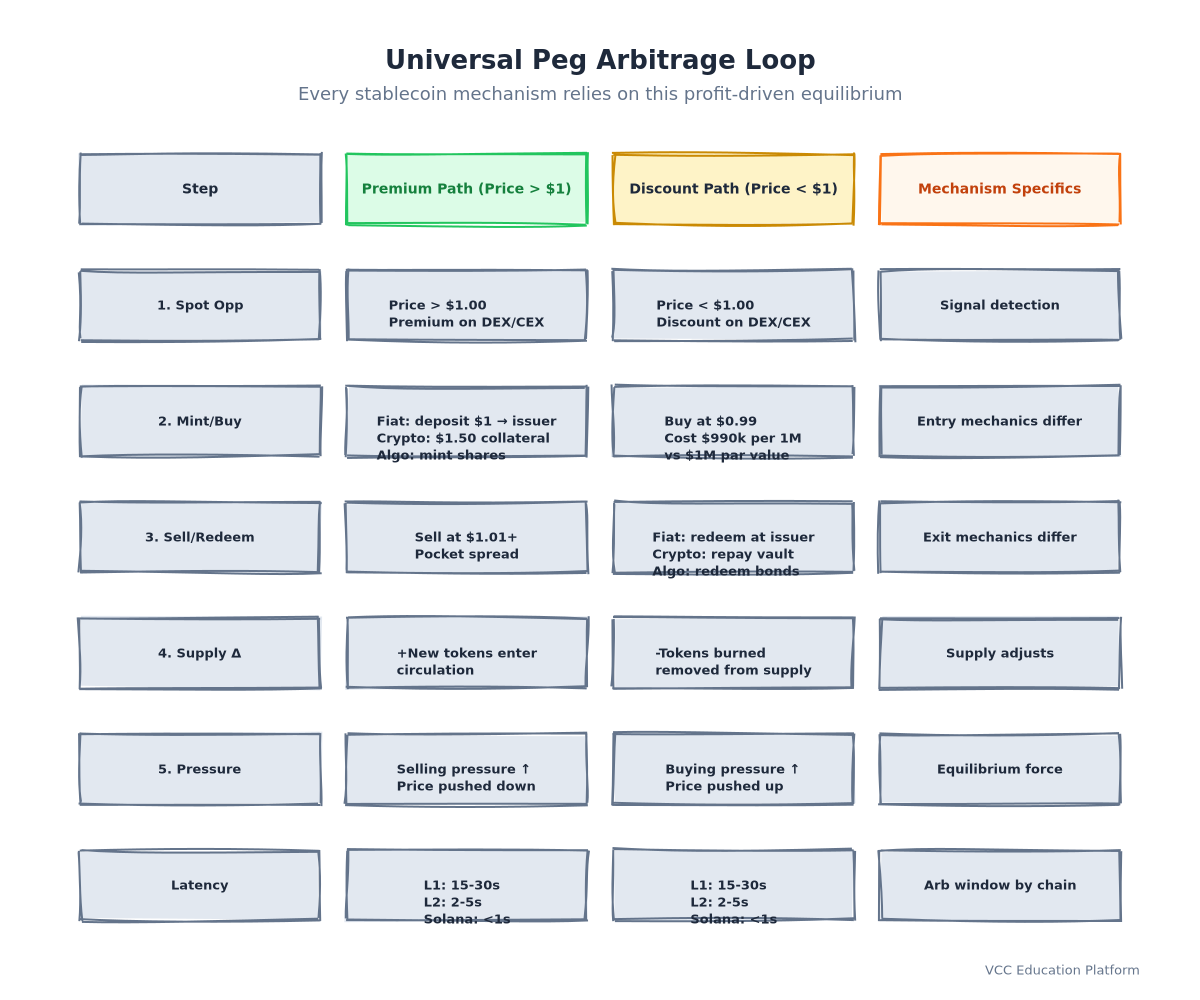
Mỗi cơ chế đều dựa trên vòng lặp cơ bản giống nhau: sự sai lệch giá → cơ hội lợi nhuận → dòng vốn → điều chỉnh giá.
┌─────────────────────────────────────────────────────────────┐ │ THE PEG ARBITRAGE LOOP │ ├─────────────────────────────────────────────────────────────┤ │ │ │ Giá > $1 (Premium) Giá < $1 (Giảm giá)│ │ │ │ │ │ ▼ ▼ │ │ ┌─────────┐ ┌─────────┐ │ │ │ MINT / │ │ BUY / │ │ │ │ BORROW │ │ REDEEM │ │ │ │ at $1 │ │ at $1 │ │ │ └────┬────┘ └────┬────┘ │ │ │ │ │ │ ▼ ▼ │ │ Bán tại Mua tại │ │ │ thị trường thị trường │ │ │ giá giá │ │ │ │ │ │ │ ▼ ▼ │ │ Tạo lợi nhuận → Tăng nguồn cung ↑ Tạo lợi nhuận → Tăng nguồn cung ↓ │ │ │ │ │ │ └──────────────────┬─────────────────────┘ │ │ ▼ │ │ Giá → $1 │ │ │ └─────────────────────────────────────────────────────────────┘
Nhưng các nhà arbitrage không vô hạn. Họ phải đối mặt với các rào cản sau:
- Rào cản về vốn: Cần 1 triệu USD trở lên để đạt kích thước đáng kể
- Thời gian chờ giải quyết giao dịch: Ethereum L1 = 12-15 giây + mempool. Arbitrum/Optimism = ~2 giây. Solana = ~400ms.
- Rủi ro đối tác: Nhà phát hành có thực hiện thanh toán không? (USDC tại SVB)
- Rủi ro hợp đồng thông minh: Kho chứa có thanh lý công bằng không? (Maker 2020)
- Rủi ro oracle: Giá cung cấp chính xác không? (Manipulation Chainlink)
Giờ chờ của arbitrage có ý nghĩa. Trong quá trình depeg USDC vào tháng 3 năm 2023, khoảng cách giá vẫn tồn tại trong một vài giờ do các lý do sau:
- Khung thời gian thanh toán: chỉ có giờ làm việc của các ngân hàng Mỹ (Circle)
- Thanh toán: chuyển khoản ngân hàng mất nhiều giờ
- Các nhà arbitrage cần kết nối giữa TradFi và DeFi – quá chậm, tốn kém và có rủi ro
Tự do giao dịch (DAI, FRAX, LUSD) nhanh hơn – chỉ trong vài giây, không phải là vài giờ. Nhưng nó chỉ có thể áp dụng cho nguồn cung cấp tiền tệ trên chuỗi.
So sánh rủi ro: Cơ chế nào có thể chống lại căng thẳng?
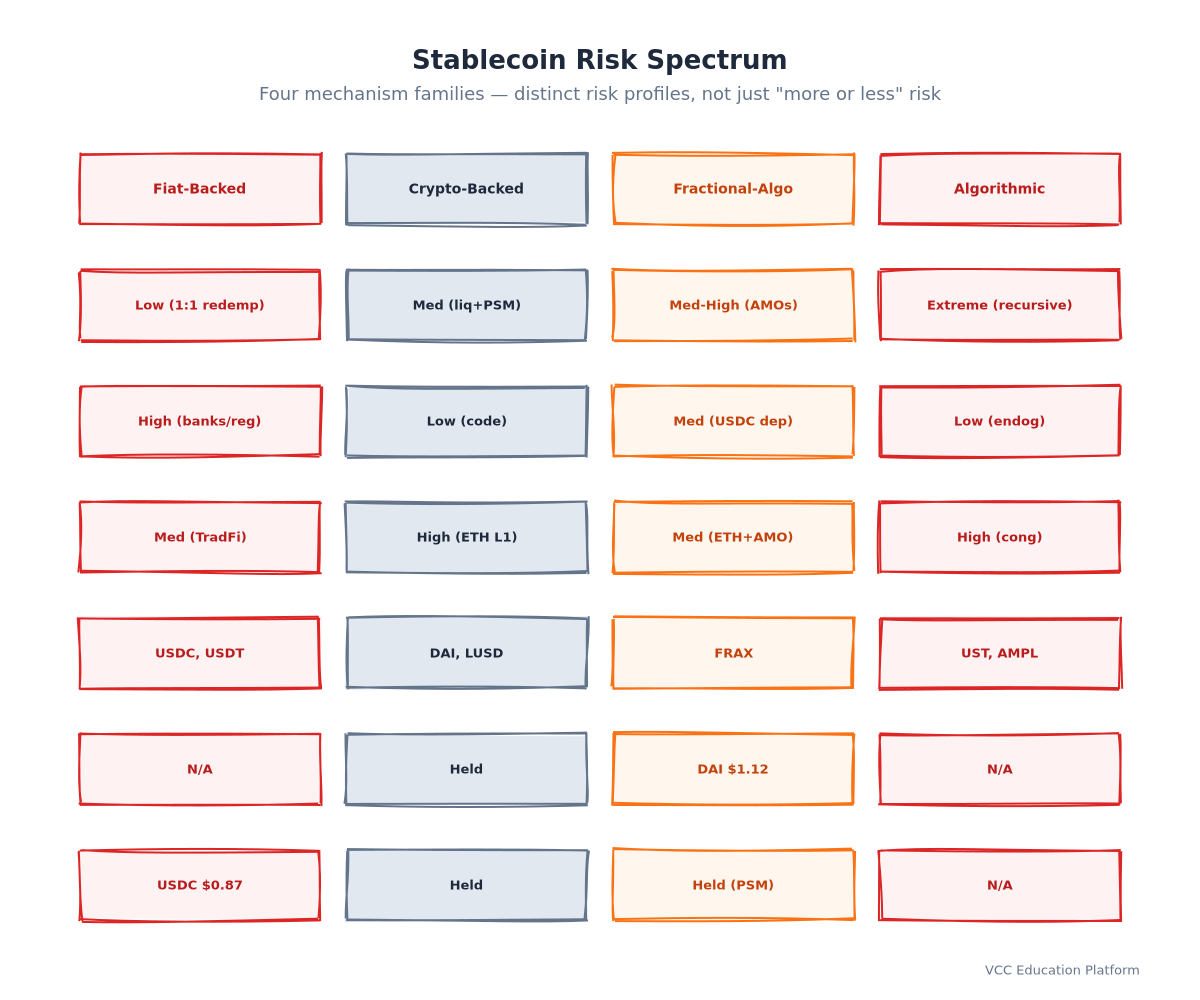
Mô hình rủi ro ba lớp (Cơ cấu gốc)
Mỗi stablecoin mang lại rủi ro ở ba cấp. Hầu hết các phân tích bỏ qua cấp 2 và 3.
| Layer | Fiat-Backed (USDC) | Tích hợp với Crypto (DAI) | FRAX (tỷ lệ) | Algoritm (UST) |
|---|---|---|---|---|
| 1. Rủi ro cơ chế | Thấp (dễ dàng 1:1) | Cao (cơ chế thanh lý) | Trung - Cao (CR động) | Kỳ lạ (recursive) |
| 2. Rủi ro đối tác | Tốt (Hội đồng, ngân hàng, cơ quan quản lý) | Low (smart contracts) | Cao (ký hiệu bảo đảm USDC) | Thấp (nhưng nội sinh) |
| 3. Rủi ro về cơ sở hạ tầng | Medium (TradFi rails) | Tốt (bình thường hóa Ðại lý (Ethereum L1), oracles) | Cao (Ethereum + AMOs) | Cao (đường dây quá tải) |
Kết quả kiểm tra áp lực lịch sử:
| Event | USDC | USDT | DAI | FRAX | UST |
|---|---|---|---|---|---|
| Crash ngày 20/3/2020 | N/A | Được tổ chức | 1,12 đô la (tăng lên) | N/A | N/A |
| Tháng 5 năm 2022 Terra | Được tổ chức | Được tổ chức | Held | Held | Collapsed |
| Nov 2022 FTX | Held | Held | Held | Held | N/A |
| Mar 2023 SVB | $0.87 | Held | Held (PSM helped) | Held | N/A |
| Recovery Time | 2 days (Fed backstop) | N/A | Hours | Hours | Không bao giờ |
**Chìa khóa: Không có cơ chế nào là không có rủi ro. Tỷ lệ rủi ro khác nhau:
Đối với người dùng Việt Nam: USDT/USDC có rủi ro về quy định (SBV có thể hạn chế truy cập). DAI/FRAX có rủi ro về hợp đồng thông minh nhưng không bị kiểm duyệt. Chọn "an toàn" phụ thuộc vào mô hình mối đe dọa của bạn: ngừng hoạt động của ngân hàng hay lỗi mã.
Bối cảnh Việt Nam: Tiền điện tử ổn định trong VN DeFi
Việt Nam đứng thứ 3 thế giới về việc chấp nhận tiền điện tử (Chainalysis 2023). Stablecoins là trụ cột.
Mẫu sử dụng
| Công việc sử dụng | Stablecoin thống trị | Why |
|---|---|---|
| Remittance (Overseas → VN) | USDT (TRC-20) | Phí gần bằng 0, nhanh chóng, giao dịch P2P/OTC sang VND |
| Công nghệ DeFi Yield Farming | USDC, DAI | Ethereum/Polygon/Arbitrum bản địa, được kiểm toán |
| Cặp giao dịch / Giá niêm yết | USDT | Universal quote asset on VN exchanges (Bvnex, Remitano) |
| Savings / Dollarization | USDC, USDT | "Digital USD" in capital-controlled economy |
Local Projects
- VNDC: Centralized VND-pegged stablecoin. Used for OTC/remittance. Not DeFi-native. 1 VNDC = 1 VND (not $1).
- VNDT: TRON-based VND stablecoin. Low fees, limited DeFi integration.
- No major decentralized VND stablecoin exists — opportunity for Cardano/VN builders.
Khung pháp lý
- SBV (Ngân hàng Nhà nước Việt Nam): Crypto không phải là tiền pháp định, không phải là phương thức thanh toán (cuộc họp năm 2018, 2021, 2024).
Những lưu ý thực tiễn dành cho người dùng Việt Nam:
- Tăng cường sự đa dạng hóa cơ chế tiếp xúc: Không nên đặt toàn bộ tài sản vào một loại stablecoin duy nhất.
- Tốt hơn là chọn các stablecoin được kiểm toán và đã được thử nghiệm trong thực tế: USDC (fiat), DAI/LUSD (crypto), FRAX (phân chia).
- Tránh các stablecoin có thuật toán không được kiểm toán: Sau khi USDT bị loại bỏ, trách nhiệm chứng minh sẽ thuộc về quy trình.
- Sử dụng L2 để tăng hiệu quả chi phí: Arbitrum/Polygon cho USDC/DAI; Cardano (tương lai) cho stablecoin bản địa.
Hỏi đáp
Câu hỏi: Điều gì xảy ra khi một stablecoin mất giá cố định của nó? A: Tùy thuộc vào cơ chế. Được hỗ trợ bởi tiền tệ fiat: áp lực thanh toán buộc nhà phát hành phải bán dự trữ (USDC năm 2023). Được hỗ trợ bởi tiền điện tử: thanh lý nợ xấu, giá cố định được khôi phục nếu tài sản thế chấp còn (DAI năm 2020). Cơ chế toán học: vòng xoắn tử nếu là quy hồi (UST năm 2022) hoặc biến động kéo dài nếu không là quy hồi (AMPL).
Câu hỏi: Sau Terra, các stablecoin dựa trên thuật toán có an toàn không? A: Stablecoin dựa trên thuật toán (giống kiểu UST) – không, lỗi thiết kế là về cấu trúc. Stablecoin không dựa trên thuật toán (thay đổi cơ sở như AMPL, dựa trên coupon với giá trị ngoại lai) – chúng tránh được vòng xoắn tử nhưng không đạt được giá trị cố định là 1 USD. Không có stablecoin không có tài sản đảm bảo nào đã duy trì giá trị cố định là 1 USD trong dài hạn.
Câu hỏi: USDC giữ được tỷ lệ 1:1 như thế nào? A: Kho dự trữ 1:1 (tiền mặt + chứng chỉ nợ chính phủ) + giao dịch mua lại theo quy định của các tổ chức. Khi giá sai lệch, các tổ chức sẽ in/nhận lại trực tiếp với Circle. Người tiêu dùng sẽ được hưởng lợi từ việc điều chỉnh nguồn cung.
Câu hỏi: Sự khác biệt giữa DAI và USDC là gì? A: USDC = tập trung, được hỗ trợ bởi tiền tệ, tỷ lệ dự trữ 1:1, chịu ảnh hưởng của các quy định. DAI = phi tập trung, được hỗ trợ bởi tiền điện tử, có bảo đảm quá mức, chịu ảnh hưởng của hợp đồng thông minh / oracle. DAI hiện nay được hỗ trợ ~60% bởi USDC thông qua PSM – do đó nó thừa hưởng một số rủi ro của USDC.
Câu hỏi: Có thể một stablecoin được phân quyền hoàn toàn và ổn định không? A: LUSD (Liquity) gần như đạt được điều đó – không thể thay đổi, không có cơ chế quản trị, chỉ có tài sản thế chấp bằng ETH. Tuy nhiên, nó thiếu PSM, do đó có hiện tượng lệch giá theo hướng tăng. FRAX được phân quyền một phần nhưng phụ thuộc vào USDC. Tam giác cân bằng: Phân quyền, ổn định, hiệu quả vốn – chọn hai trong ba.
Câu hỏi: Những rủi ro nào có thể xảy ra khi sử dụng stablecoin trong DeFi? A: Rủi ro hợp đồng thông minh (hack giao thức), rủi ro oracle (tạo điều kiện để biến đổi giá), rủi ro depeg (thất bại của cơ chế), rủi ro quy định (các nhà phát hành bị trừng phạt), rủi ro cơ sở hạ tầng (bình thường quá tải, sự cố của cầu nối). Đừng bao giờ coi stablecoin là không có rủi ro.
Câu hỏi: Các nhà phát hành stablecoin kiếm tiền như thế nào? A: Được hỗ trợ bởi đồng tiền fiat: lãi suất từ các khoản dự trữ (lợi suất của chứng chỉ nợ chính phủ Mỹ) – Circle kiếm được khoảng 1 tỷ USD/năm từ các khoản dự trữ USDC. Được hỗ trợ bởi tiền điện tử: phí ổn định (lãi suất từ DAI được vay) + phạt giải thể. FRAX: lợi suất AMO (cho vay, phí LP, staking) + seigniorage FXS.
Tóm tắt: Chọn stablecoin của bạn
| Độ ưu tiên | Tuyên bố khuyến nghị | Why |
|---|---|---|
| Maximum safety (institution-grade) | USDC, USDP | Regulated, audited, 1:1 reserves, legal recourse |
| Censorship resistance | LUSD, DAI | Không có nhà phát hành trung tâm, không thể thay đổi (LUSD) hoặc quản trị tối thiểu (DAI) |
| Tỷ suất hiệu quả vốn + lợi nhuận | FRAX | CR động, lợi nhuận AMO, vượt qua nhiều cuộc khủng hoảng |
| Chuyển khoản bán lẻ VN | USDT (TRC-20) | Lowest fees, universal acceptance on VN P2P/OTC |
| DeFi composability | USDC, DAI | Cung lượng tiền tệ lớn nhất, hỗ trợ giao thức rộng nhất |
Mô hình tư duy: Tiền điện tử ổn định không phải là đồng đô la. Đó là các đề nghị về đồng đô la (được hỗ trợ bởi tiền tệ pháp định), các đề nghị về tài sản đảm bảo bằng tiền điện tử (được hỗ trợ bởi tiền điện tử), hoặc các cách chơi dựa trên sự tin tưởng được mã hóa bằng toán học (công thức toán học). Hãy biết mình đang nắm giữ đề nghị nào.
Bài viết này là một phần của chương trình học DeFi của nền tảng giáo dục VCC. Để thực hành thực tế, hãy tham khảo các hướng dẫn về [AMM Mechanics], [Rủi ro của kho lưu lượng] và [Đánh giá rủi ro DeFi].