
Thuế RWA Việt Nam: Những chi phí ẩn mà không ai nói cho bạn biết
Minh, một kỹ sư phần mềm 34 tuổi từ Thành phố Hồ Chí Minh, đã kiếm được 12.000 USD lợi nhuận từ một quỹ Treasury Hoa Kỳ được mã hóa trên một nền tảng RWA hàng đầu năm ngoái. Anh nghĩ rằng anh đã hoàn thành công việc – nền tảng đã xử lý mọi thứ, phải không? Sáu tháng sau, một lá thư từ Tổng cục Thuế đã đến. Anh phải nộp thuế thu nhập cá nhân 20% trên toàn bộ số tiền – gần 55 triệu đồng – cộng với phạt vì nộp muộn. Nền tảng không đã giữ lại bất kỳ khoản nào. Không ai nói với anh rằng "giải phóng trung tâm" không có nghĩa là "miễn thuế".
Câu chuyện này không phải là duy nhất. Khi các nhà đầu tư Việt Nam đổ vốn vào Real World Assets (RWA) – các chứng khoán mã hóa, bất động sản, tín dụng tư nhân và hàng hóa – họ đang bước vào một khu vực rủi ro thuế nằm ở giao điểm giữa luật thuế thu nhập cá nhân của Việt Nam, 81 hiệp định tránh đánh thuế kép (DTT), FATCA và tiêu chuẩn báo cáo chung (CRS). Công nghệ mới, nhưng các quy tắc thuế thì không.
Cuốn hướng dẫn này sẽ hướng dẫn bạn những điều mỗi nhà đầu tư Việt Nam cần biết trước và sau khi mua token RWA đầu tiên của họ.
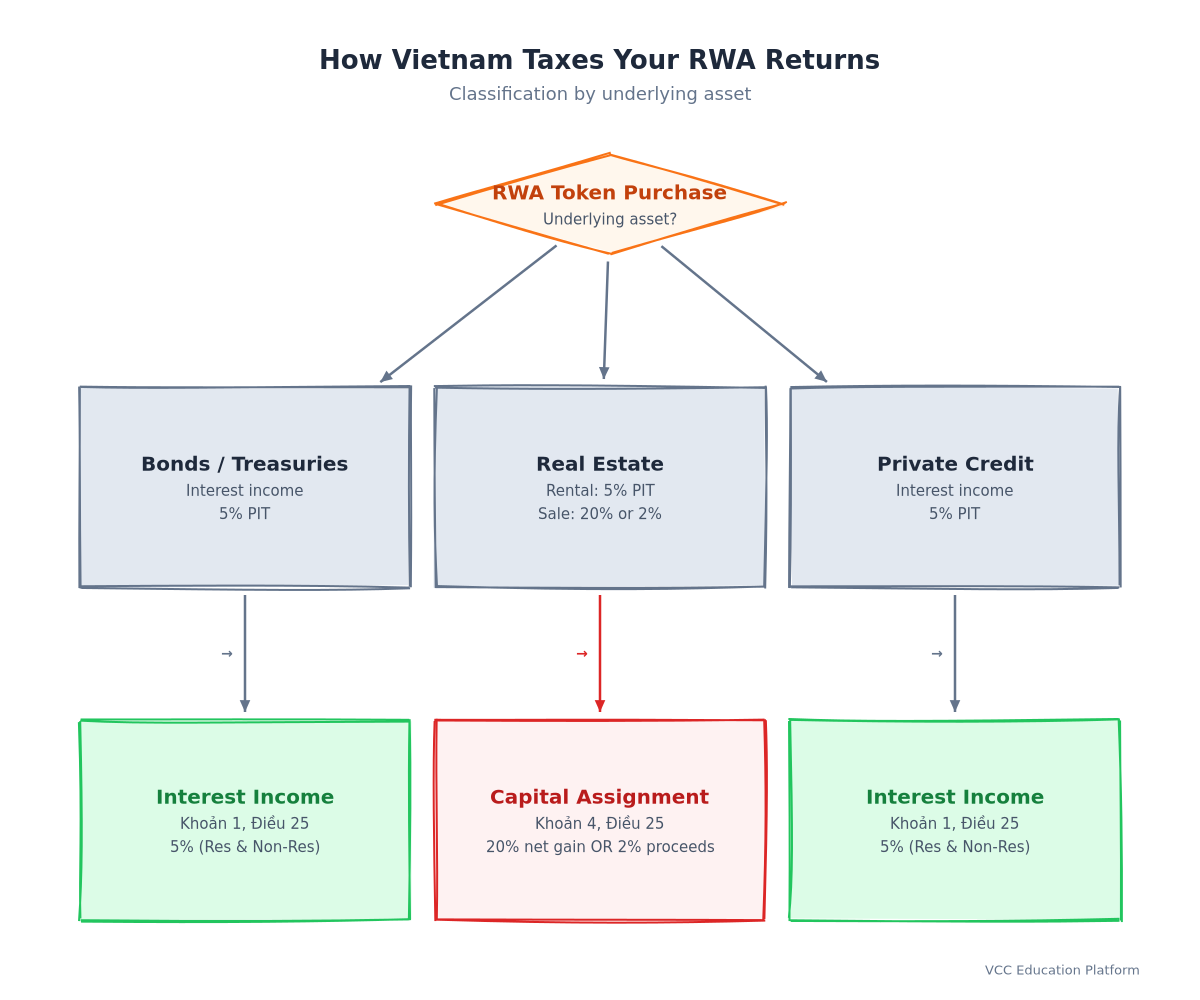
1. Thu nhập RWA nằm trong quy định thuế của Việt Nam
Luật Thuế thu nhập cá nhân của Việt Nam (năm 2007, được sửa đổi năm 2012 và 2014) không đề cập đến "tokenization", "blockchain" hay "RWA". Nhưng điều này không cần thiết. Cơ quan thuế phân loại thu nhập theo sự thật kinh tế, chứ không phải theo công nghệ.
1.1 Năm loại sản phẩm gây ra các giao dịch trả hàng của RWA
| Loại tài sản RWA | Có khả năng thuộc nhóm PIT | Tỷ lệ cư dân | Tỷ lệ người không cư trú | Nguyên tắc pháp lý |
|---|---|---|---|---|
| Chứng khoán Mỹ được token hóa / trái phiếu doanh nghiệp | Lợi tức từ lãi (Chương 1, Điều 25) | 5% | 5% | Luật TNCN 2007, Đề án 126/2020 |
| Nghệ thuật bất động sản token (tỷ suất thuê) | Thu nhập từ thuê mướn (Chương 2, Điều 25) | 5% | 5% | Luật TNCN năm 2007 |
| Nghệ thuật bất động sản token (lợi nhuận từ việc bán) | Phân bổ vốn (Phần 4, Điều 25) | 20% trên lợi nhuận ròng hoặc 2% của doanh thu | 20% trên lợi nhuận ròng hoặc 2% của doanh thu | Luật TNCN năm 2007 |
| Tích hợp tín chỉ cho tín dụng riêng / dịch vụ thu tiền hóa đơn | Lợi tức từ lãi (Chương 1, Điều 25) | 5% | 5% | Luật TNCN năm 2007 |
| Sản phẩm được token hóa (vàng, dầu) | Phân bổ vốn / Thu nhập kinh doanh | 20% / 15-20% | 20% / 1-5% | Luật TNCN 2007, Thông tư 111/2013 |
Chìa khóa: Chỉ có giá trị pháp lý của các hoạt động tiếp thị của nền tảng ("hiệu quả về thuế", "tài sản mang lại lợi nhuận") là không có. Điều quan trọng là: một token đại diện cho điều gì theo luật pháp? Một trái phiếu được mã hóa = công cụ nợ = lợi tức từ lãi (5%). Một phần sở hữu bất động sản được mã hóa = đóng góp vốn = quy tắc phân bổ vốn (20% hoặc 2%).
1.2 Địa vị thuế: nút điều khiển thay đổi tất cả
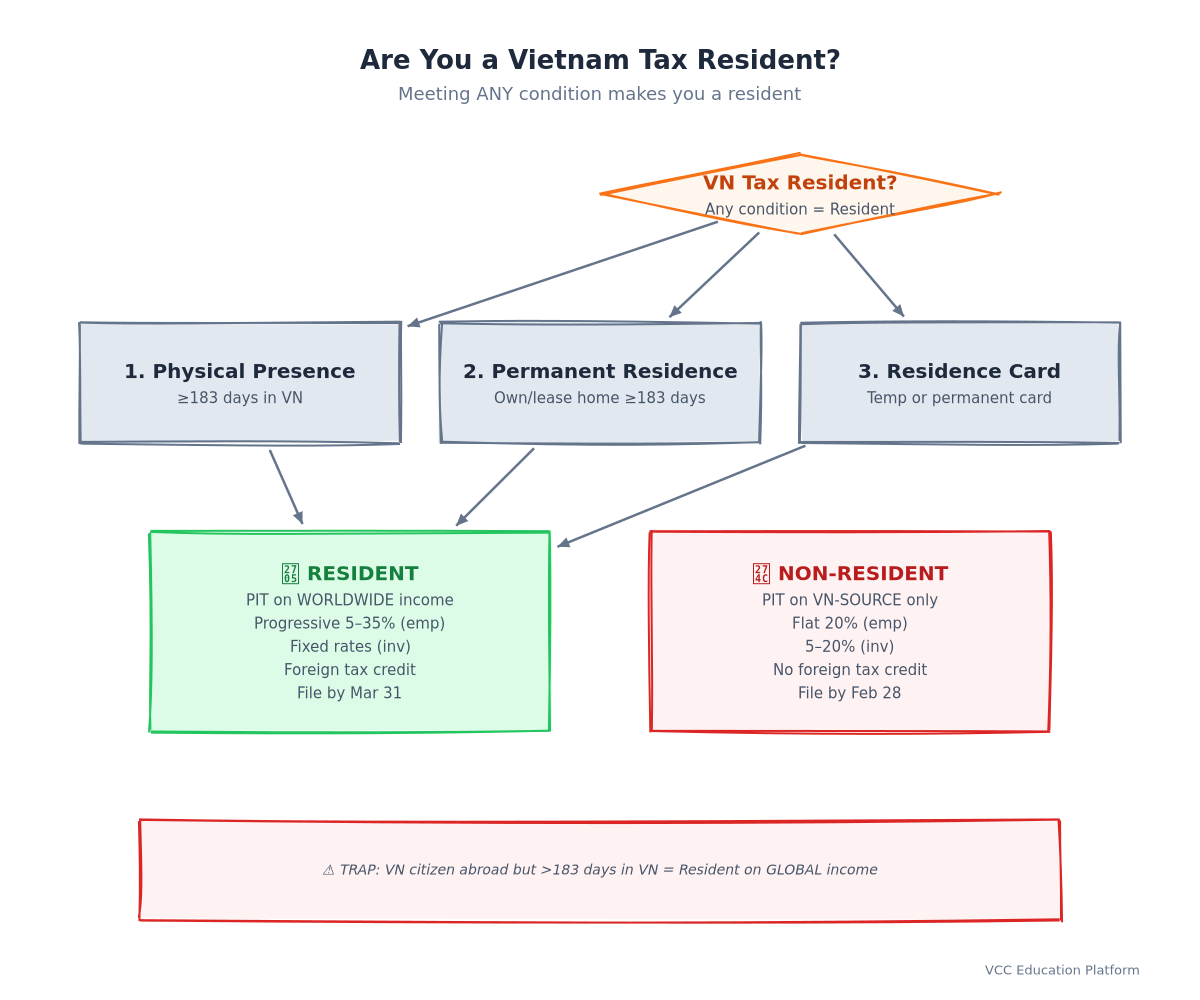
Bạn là người cư trú thuế nếu đáp ứng một trong các điều kiện sau: - Có mặt tại Việt Nam ≥ 183 ngày trong một năm hoặc một kỳ 12 tháng - Có nơi cư trú thường trú tại Việt Nam (được sở hữu hoặc thuê ≥ 183 ngày) - Có thẻ cư trú tạm thời hoặc thường trú
Người cư trú phải nộp thuế PIT trên tổng thu nhập toàn cầu với các mức thuế tăng dần (từ 5% đến 35% đối với thu nhập từ việc làm, mức thuế cố định đối với thu nhập từ đầu tư). Người không cư trú phải nộp 20% thuế thu nhập từ việc làm có nguồn gốc tại Việt Nam và các mức thuế trên đối với thu nhập từ đầu tư – nhưng chỉ đối với thu nhập có nguồn gốc tại Việt Nam.
⚠️ Lời nhắc: Nếu bạn là công dân Việt Nam làm việc ở nước ngoài nhưng đến thăm nhà hơn 183 ngày/năm, bạn là người cư trú thuế đối với thu nhập toàn cầu. Lifestyle "nhà nom ảo" không miễn trừ bạn.
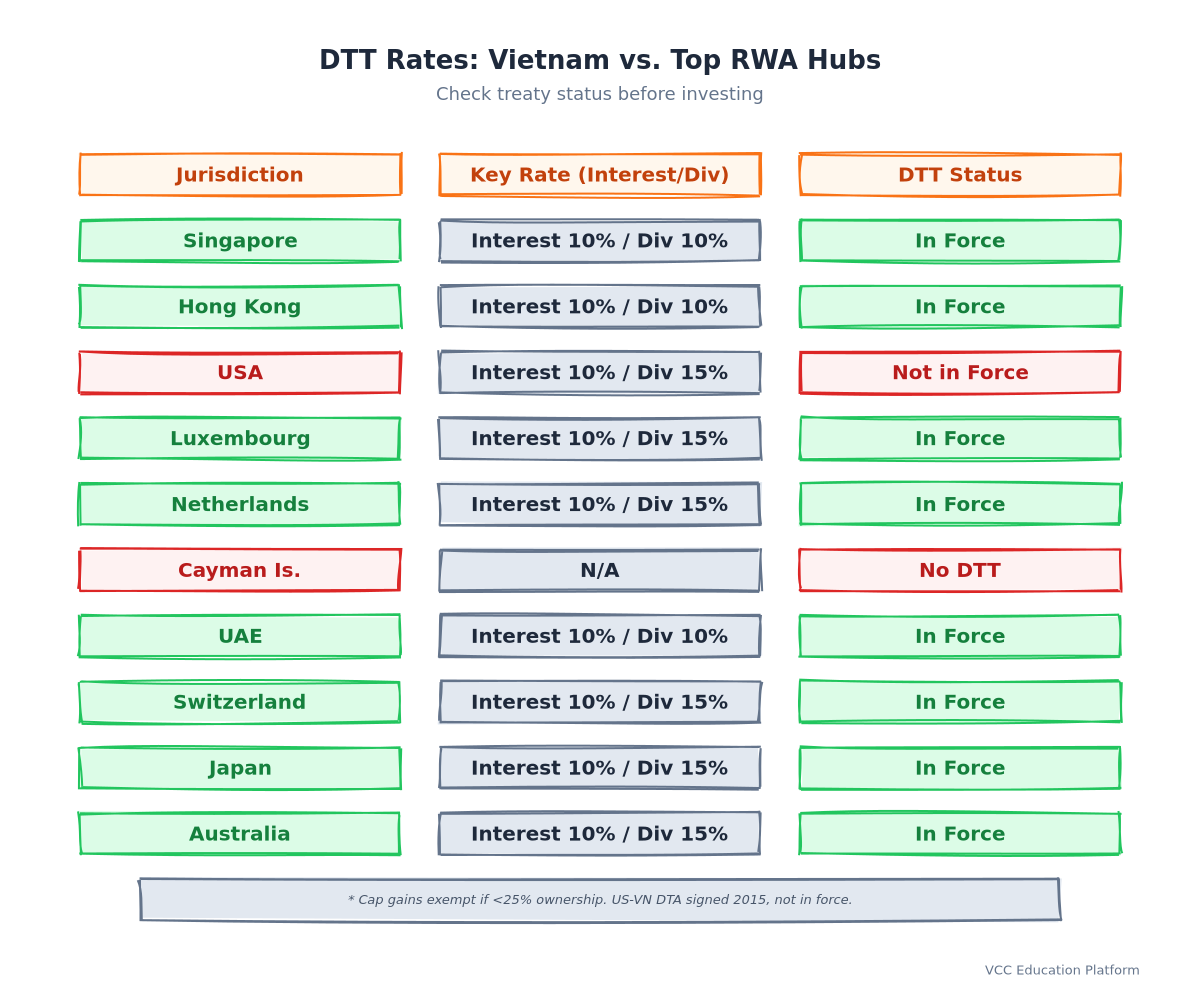
2. Hiệp định tránh đánh thuế kép (DTT): Bảo vệ của bạn – nếu bạn biết cách sử dụng nó
Việt Nam có 81 trung tâm DTT hoạt động (theo PwC Việt Nam, tháng 3 năm 2026), bao gồm các trung tâm RWA chính: Singapore, Hong Kong, Mỹ*, Vương quốc Anh, Luxembourg, Quần đảo Cayman, Hà Lan, Thụy Sĩ, UAE, Nhật Bản, Hàn Quốc, Australia, Canada, Đức, Pháp.
\ TMA Mỹ - Việt Nam được ký năm 2015, chưa có hiệu lực kể từ năm 2026.*
2.1 Cách DTT giảm hóa đơn thuế RWA của bạn
| Loại thu nhập | Tỷ giá chuẩn VN | Tỷ lệ DTT tiêu chuẩn (nếu là chủ sở hữu có lợi) | Điều kiện quan trọng |
|---|---|---|---|
| Lãi suất | 5% | 0–10% (thường là 5–10%) | Phải là "người sở hữu có lợi ích", không phải là người trung gian |
| Lợi nhuận chia cổ tức | 5% | 5–15% | Xem điều khoản "quy định về mức hưởng lợi ích" |
| Thuế bản quyền | 5% | 5–15% | Định nghĩa khác nhau tùy theo hiệp ước |
| Lợi nhuận từ đầu tư (tiếng Anh: Capital Gains) | 0,1% doanh thu / 20% lãi ròng | Thường được miễn trừ nếu sở hữu dưới 25% | Các tổ chức giàu tài sản bất động sản vẫn có thể bị thuế |
2.2 Ba loại tài liệu bạn phải có
- Giấy chứng nhận nơi cư trú (Form 03/TCT-ĐN) — Được cấp bởi cơ quan thuế địa phương. Bằng chứng cho thấy bạn là người cư trú thuế tại Việt Nam.
Không có những điều này, nền tảng hoặc đại lý thu thuế phải giữ lại theo tỷ lệ thuế nội địa cao hơn – hoặc 30% đối với thu nhập từ nguồn Mỹ.
2.3 Cạm bẫy "Khoản giới hạn về lợi ích"
Các DTT hiện đại (đặc biệt là sau BEPS) bao gồm các điều khoản LOB từ chối các lợi ích của hiệp định nếu:
Các DTT của Việt Nam với Singapore, Hà Lan, Luxembourg có các điều khoản LOB mạnh mẽ. Nếu bạn giữ các token RWA thông qua một SPV của Singapore nhưng bạn là chủ sở hữu thực, bạn vẫn có thể đáp ứng điều kiện – nhưng tài liệu là tất cả.
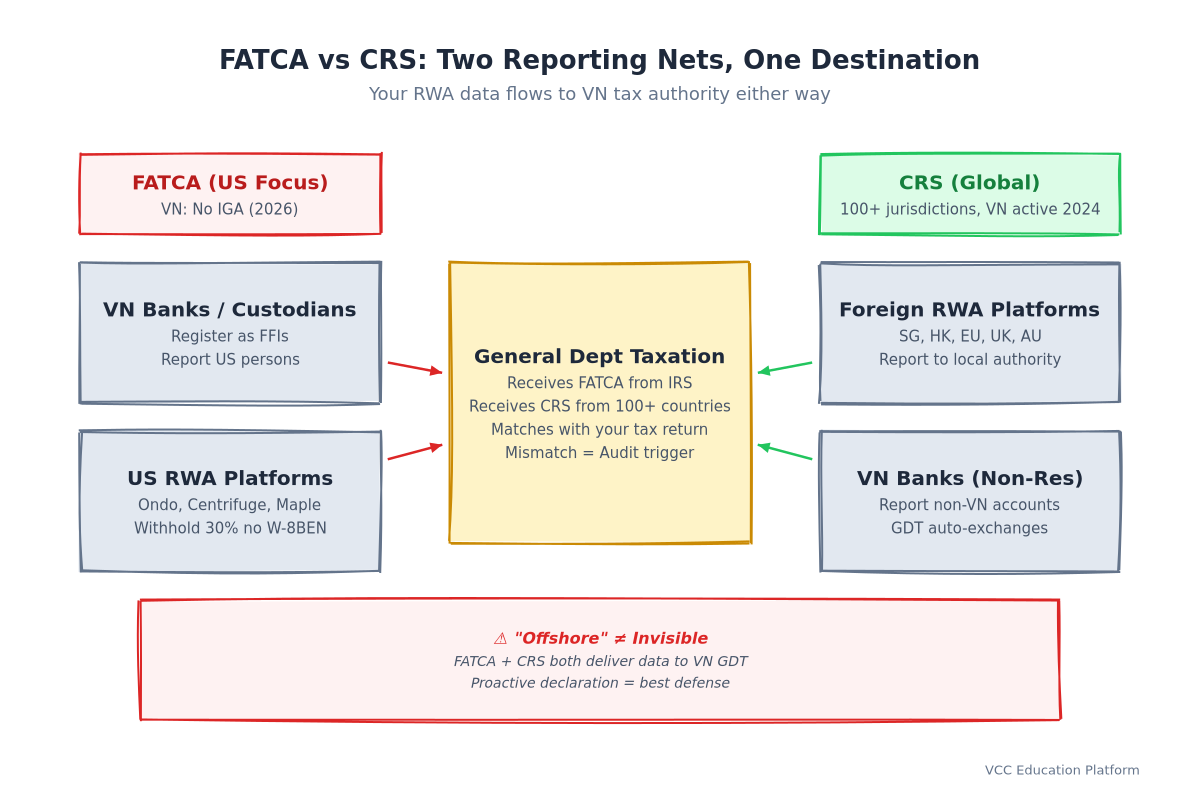
3. FATCA và CRS: Mạng báo cáo mà bạn không thể nhìn thấy
3.1 FATCA: Cánh tay dài của Mỹ
FATCA (Foreign Account Tax Compliance Act) yêu cầu các tổ chức tài chính không thuộc Mỹ (FFI) báo cáo các tài khoản của người Mỹ cho IRS. Việt Nam chưa có Hiệp định liên chính (IGA) FATCA có hiệu lực kể từ năm 2026 (nguồn dữ liệu của Bộ Tài chính Mỹ).
Điều này có nghĩa là:
- Các ngân hàng/công ty bảo lãnh Việt Nam đăng ký trực tiếp với IRS như các tổ chức tài chính tham gia (Participating FFIs)
- Nếu bạn là người Mỹ (người có quốc tịch Mỹ, người có thẻ xanh, có hiện diện đáng kể), các tài khoản của bạn ở Việt Nam sẽ được báo cáo cho IRS
- Nếu bạn đầu tư thông qua một nền tảng RWA có trụ sở tại Mỹ (Ondo, Centrifuge, Maple), họ sẽ khấu trừ 30% thu nhập từ nguồn Mỹ trừ khi bạn cung cấp W-8BEN
- Không có IGA = không có báo cáo "mutual" tự động – nhưng các tổ chức tài chính Việt Nam vẫn tuân thủ để tránh khấu trừ 30% trên tài sản của họ ở Mỹ
3.2 CRS: Thông lệ báo cáo toàn cầu
CRS (Thông lệ báo cáo chung) — được phát triển bởi OECD, được 100+ quốc gia chấp nhận, bao gồm Việt Nam — yêu cầu các tổ chức tài chính báo cáo thông tin tài khoản của người cư trú thuế nước ngoài cho các cơ quan thuế địa phương, và các cơ quan này sẽ tự động trao đổi thông tin này với quốc gia cư trú của người đó.
Tình trạng CRS của Việt Nam (theo cập nhật của OECD/MOF):
- Đã cam kết: 2017 (Forum toàn cầu)
- Cơ chế pháp lý: Quyết định 126/2020/ND-CP, Thông tư 12/2021/TT-BTC
- Lập báo cáo đầu tiên: 2024 (dành cho dữ liệu năm 2023) – đang hoạt động hiện nay
- Tài khoản có thể báo cáo: Tất cả các tài khoản tài chính do người không phải là cư dân thuế Việt Nam sở hữu
Đối với nhà đầu tư Việt Nam ở nước ngoài: Nếu bạn là người cư trú thuế tại Singapore, Hong Kong hoặc Australia nhưng có tài khoản ở Việt Nam, ngân hàng Việt Nam sẽ báo cáo cho cơ quan thuế Việt Nam → trao đổi với quốc gia nơi bạn cư trú.
Đối với người cư trú Việt Nam đầu tư ở nước ngoài: công cụ giao dịch nước ngoài của bạn (nếu thuộc thẩm quyền CRS) báo cáo cho cơ quan thuế của họ → trao đổi với Cục Thuế Tổng cục Thuế Việt Nam.
💡 Tác động thực tế: Cơ quan thuế sẽ biết về các khoản đầu tư RWA của bạn trên các nền tảng ở Singapore, Hong Kong, EU, Anh, Australia, v.v. "Offshore" không có nghĩa là không thể nhìn thấy nữa.
4. Danh sách kiểm tra tuân thủ: Trước khi mua, sau khi kiếm được
4.1 Trước khi đầu tư (hãy làm điều này trước tiên)
- [ ] Xác định nơi cư trú thuế của bạn (Việt Nam + bất kỳ quốc gia nào khác)
4.2 Trong năm (hoàn thành)
- [ ] Theo dõi mọi sự kiện phải nộp thuế: thanh toán lãi, bán mã thông báo, thanh toán, giao dịch miễn phí
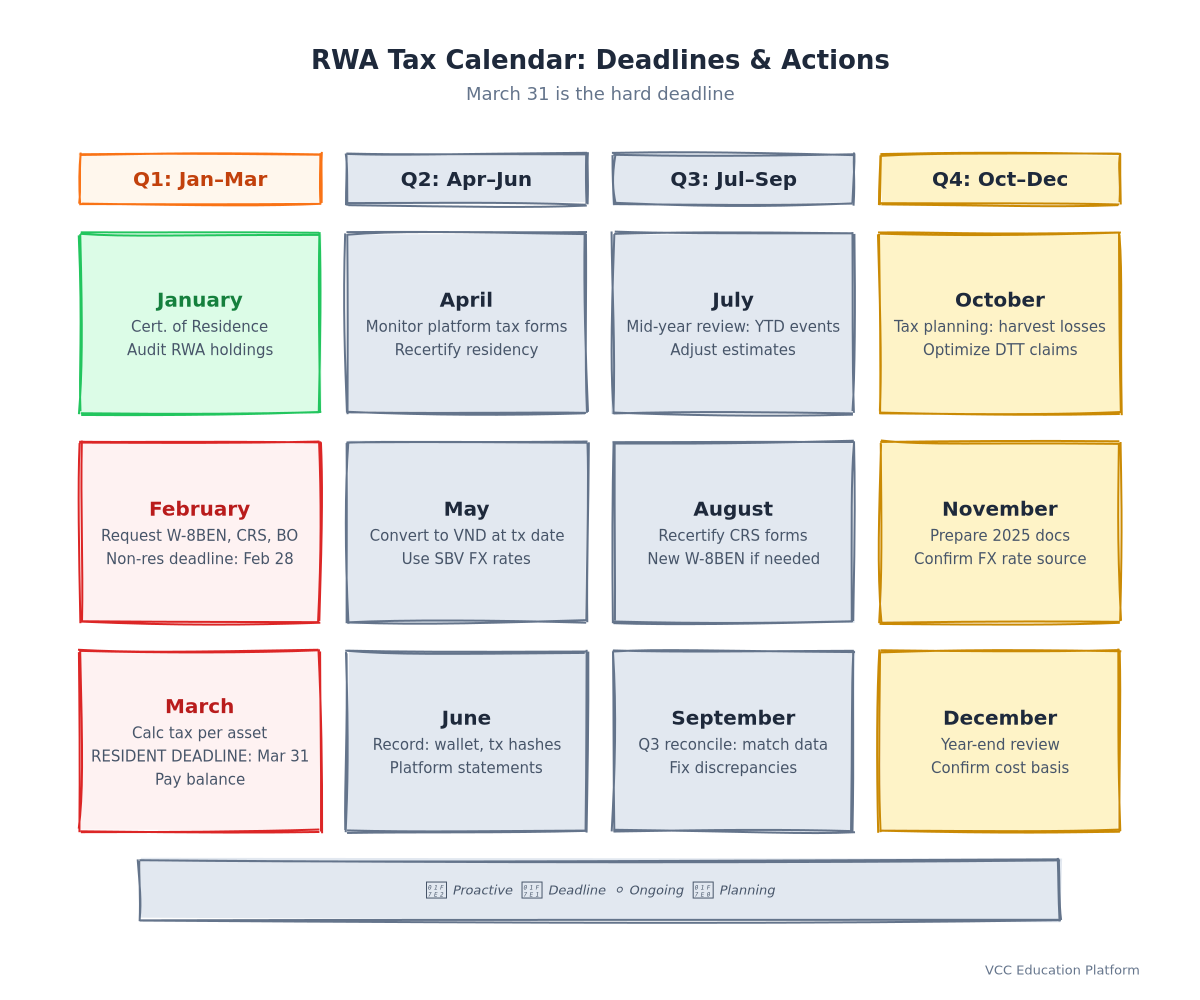
4.3 Gửi báo cáo hàng năm (Thời hạn: 31 tháng 3 năm sau đối với người cư trú; 28 tháng 2 đối với người không cư trú có thu nhập từ nguồn Việt Nam)
- [ ] Tờ khai thuế PIT (Họp 02/TNDN hoặc 02/QTT) — ngay cả khi đã nộp thuế
- [ ] Xác định thu nhập toàn cầu nếu là người cư trú (bao gồm thu nhập RWA từ tất cả các địa phương)
5. Các tình huống trong thế giới thực: Cách các quy tắc được áp dụng
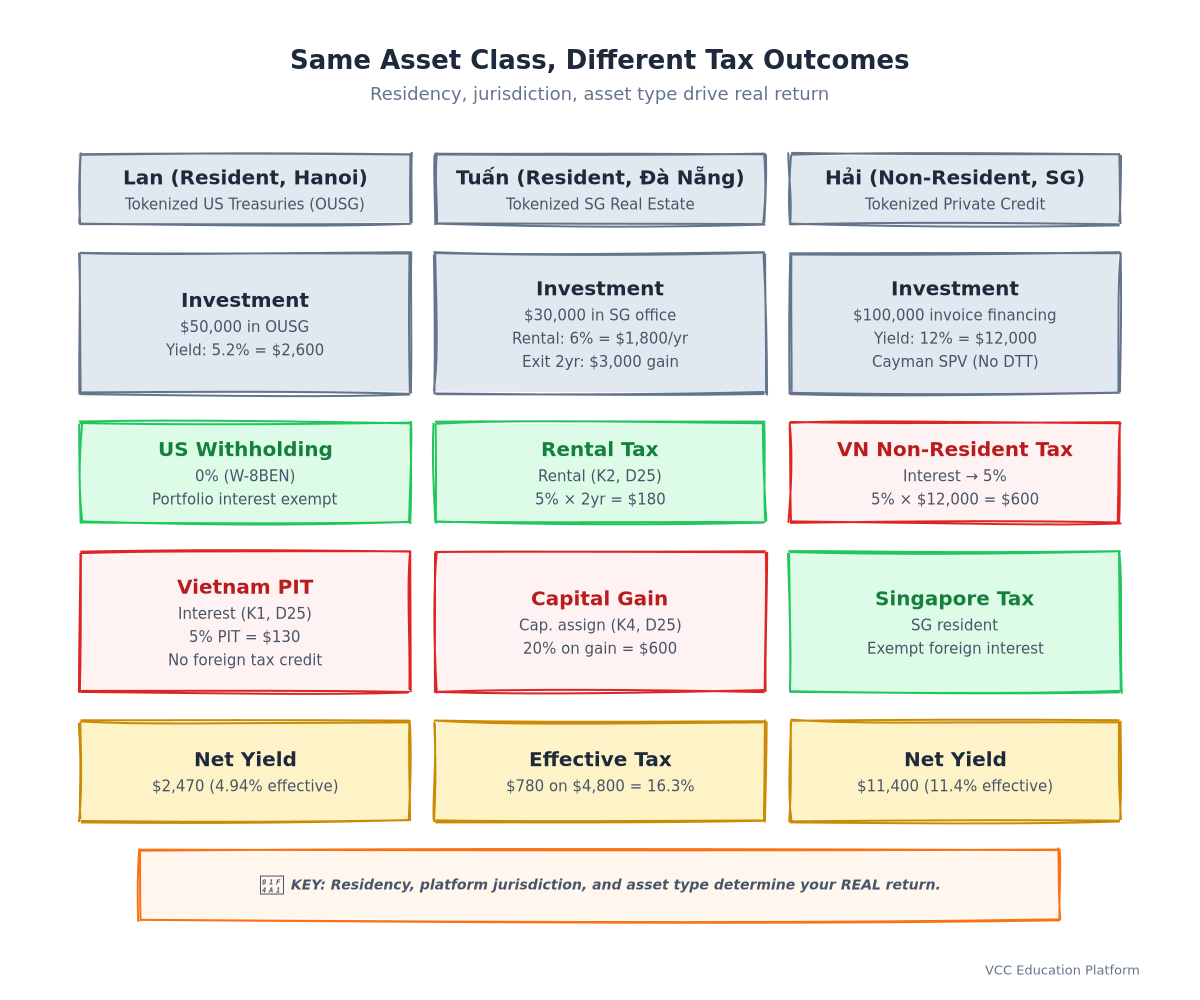
Cơ sở dữ liệu A: Biểu mẫu hóa các chứng khoán của chính phủ Mỹ (qua Ondo Finance / OUSG)
Người đầu tư: Lan, cư trú thuế tại Hà Nội
| Bước | Cái gì sẽ xảy ra | Tác động thuế |
|---|---|---|
| 1. Platform (US) trả lãi | Ondo là một tổ chức của Mỹ; thanh toán vào ví của Lan | Tổng thu nhập từ lãi suất nguồn gốc Mỹ |
| 2. Cấm giữ | Lan đã nộp W-8BEN + Giấy chứng nhận nơi cư trú | 0% thuế trích trước tại Mỹ (Dự án DTA Mỹ-Việt chưa có hiệu lực, nhưng luật nội địa Mỹ miễn thuế lãi suất đầu tư) |
| 3. Thuế Việt Nam | Lan tuyên bố 2.600 USD lãi suất trên báo cáo thuế thu nhập hàng năm | 5% PIT = 130 USD (≈ 3,2 triệu đồng) |
| 4. Tiền thuế nước ngoài | Không phải trả thuế nước ngoài | N/A |
| Tỷ suất lợi nhuận sau thuế Việt Nam | 4,94% |
Lời khuyên: Mặc dù không có thuế trích xuất 0% từ Mỹ, Việt Nam vẫn thu thuế 5% đối với thu nhập. Chiến lược "không thuế" chỉ áp dụng đối với thuế trích xuất từ Mỹ.
Cơ hội B: Bất động sản thương mại Singapore được mã hóa (qua RealT / PropChain)
Người đầu tư: Tuan, người cư trú thuế tại Đà Nẵng Đầu tư: 30.000 USD vào tòa nhà văn phòng Singapore được mã hóa Lợi nhuận thuê hàng năm: 6% = 1.800 USD Rút khỏi sau 2 năm: Bán các mã token với giá 33.000 USD (tăng 3.000 USD)
| Lịch sự kiện | Phân loại | Thuế Việt Nam (người cư trú) | Singapore Tax (DTT) |
|---|---|---|---|
| Tỷ lệ phân phối thuê quý | Thu nhập từ thuê mướn (Chương 2, Đ.25) | 5% = 90 USD/năm | 0% (Singapore miễn thuế thuê cho người không cư trú) |
| Bán token (tăng 3.000 USD) | Phân bổ vốn (Chương 4, Đ.25) | 20% trên lợi nhuận ròng = 600 USD | 0% (Singapore không có thuế thu nhập trên cổ phiếu) |
Tổng thuế 2 năm: $180 (chi phí thuê) + $600 (lợi nhuận) = $780 trên lợi nhuận $4,800 = tỷ lệ thuế thực tế 16.3%
Lời khuyên: lợi nhuận thuê được tính thuế 5%. Lợi nhuận từ đầu tư được tính thuế 20% trên lợi nhuận ròng – nhưng bạn phải chứng minh cơ sở chi phí. Hãy giữ phiếu mua!
Cenario C: tín chỉ tín dụng riêng (qua Centrifuge / Maple Finance)
Người đầu tư: Hai, không phải là người cư trú (người làm việc tại Singapore, <183 ngày ở Việt Nam/năm)
| Bước | Điều gì xảy ra | Tác động thuế |
|---|---|---|
| 1. Quyền hạn của nền tảng | Đảo Cayman (thường áp dụng cho SPV) | Không có DTT với Việt Nam |
| 2. Cấm giữ | Platfrom không được giữ lại (không có nghĩa vụ theo hiệp ước) | 0% tại nguồn |
| 3. Thuế Việt Nam (không cư trú) | Lợi nhuận từ lãi → 5% | 5% × $12,000 = $600 |
| 4. Thuế Singapore | Hai là người cư trú thuế tại Singapore | Singapore miễn thuế lãi suất từ nước ngoài (trừ trường hợp chuyển khoản) |
Tỷ suất lợi nhuận sau thuế Việt Nam: 11,4%
Lời khuyên: Người không cư trú chỉ phải nộp thuế đối với thu nhập có nguồn gốc từ Việt Nam. Tuy nhiên, nếu SPV được coi là "có nguồn gốc từ Việt Nam" (ví dụ, hóa đơn từ các công ty Việt Nam), thì mức thuế 20% đối với người không cư trú có thể được áp dụng. Cấu trúc có ý nghĩa.
6 sai lầm phổ biến khiến nhà đầu tư Việt Nam phải trả giá
| Lỗi | Kết quả | Định vị |
|---|---|---|
| "Công cụ này xử lý thuế" | Các nền tảng thường không giữ lại cho Việt Nam; bạn phải chịu trách nhiệm | Gửi bản báo cáo của riêng bạn; giữ sổ sách |
| Truy cập báo cáo CRS/FATCA | Cơ quan thuế nhận được sự không phù hợp trong dữ liệu → rủi ro kiểm toán | Xác định chủ động; phù hợp với tuyên bố của nền tảng |
| Không có chứng chỉ cư trú | Thị trường giữ lại 30% (Mỹ) hoặc tỷ lệ trong nước | Nhận mẫu 03/TCT-ĐN hàng năm |
| Xử lý tất cả thu nhập từ RWA như "lợi nhuận từ đầu tư" | Tỷ lệ sai (0,1% so với 5% hoặc 20%) → thanh toán thiếu | Xếp loại theo tài sản cơ sở, không phải theo lớp bao bọc |
| Quên chuyển đổi FX | Thuế được tính bằng đồng Việt Nam với tỷ lệ sai → bị phạt | Sử dụng tỷ giá của Ngân hàng Nhà nước vào ngày giao dịch |
| Tạm thời giả định DTT được áp dụng tự động | Bạn phải yêu cầu hưởng các lợi ích với tài liệu chứng minh | Gửi mẫu trước ngày thanh toán |
7. "Khối vùng xám": những vấn đề mà Việt Nam vẫn chưa quyết định
7.1 RWA liên kết với DeFi (ví dụ: token RWA được đặt cọc, trồng lợi nhuận)
- Thu nhập từ staking: Có thể là "lợi tức khác" (10%) hoặc "lãi suất" (5%) - không có hướng dẫn cụ thể
7.2 Airdrops / Token quản trị từ các quy trình RWA
- Tờ nhận: Có khả năng phải nộp thuế theo giá thị trường hợp lý (10% thu nhập khác)
7.3 Kiến trúc bao bọc (DAO, BVI/Cayman SPV)
- Phương pháp xử lý "xem xuyên qua" (look-through treatment): Cơ quan thuế có thể "bẻ gãy bức màn" nếu không có chất lượng
8. Kế hoạch hành động: 30 ngày tiếp theo của bạn
| Tuần | Hoạt động | Các nguồn tài nguyên |
|---|---|---|
| 1 | Tải mẫu đơn 03/TCT-ĐN; đến văn phòng thuế địa phương | Trang web của Tổng cục Thuế / Văn phòng thuế địa phương |
| 1 | Kiểm tra các tài sản RWA của bạn: danh sách nền tảng, thẩm quyền, loại tài sản, thu nhập năm 2024 | Các bảng điều khiển nền tảng, các trình khám phá ví (Etherscan, Polygonscan) |
| 2 | Yêu cầu các mẫu báo cáo thuế từ mỗi nền tảng (W-8BEN, CRS self-cert, BO declaration) | Đội ngũ hỗ trợ nền tảng / tuân thủ |
| 2 | Tính trách nhiệm thuế năm 2024 cho từng loại tài sản (sử dụng các kịch bản trên) | Đây là hướng dẫn, máy tính thuế của PwC Việt Nam |
| 3 | Tờ khai thuế PIT năm 2024 (thời hạn nộp là ngày 31 tháng 3 năm 2025 đối với người cư trú) | Hệ thống HTKK (thuế điện tử): https://tndn.gdt.gov.vn |
| 4 | Tạo bảng phân tích theo dõi cho năm 2025: mỗi giao dịch, tỷ giá ngoại hối, số tiền phải nộp thuế | Mẫu: [link đến mẫu được chia sẻ] |
9. FAQ: Những câu hỏi mà các nhà đầu tư Việt Nam thực sự đặt ra
Câu hỏi: Tôi phải nộp thuế nếu tôi chỉ giữ các token RWA và không bán chúng?
Câu hỏi: Nếu nền tảng này được "giải phóng" và không có KYC thì sao? A: CRS/FATCA vẫn áp dụng nếu nền tảng được điều hành bởi một tổ chức pháp lý trong một khu vực phải báo cáo. Nền tảng DeFi thực sự (không có tổ chức, chỉ có hợp đồng thông minh) không có báo cáo – nhưng bạn vẫn phải chịu trách nhiệm thuế Việt Nam đối với thu nhập trên toàn thế giới nếu là người cư trú.
Câu hỏi: Tôi có thể bù trừ các khoản lỗ RWA với thu nhập lương của tôi không? Không. Lỗ vốn đầu tư (công tác phân bổ vốn) chỉ có thể bù trừ với lợi nhuận đầu tư thuộc cùng một loại trong cùng một năm. Lỗ vượt quá có thể chuyển sang 5 năm tiếp theo – nhưng chỉ đối với lợi nhuận từ công tác phân bổ vốn trong tương lai.
Câu hỏi: Có giới hạn tối thiểu không? A: Không đối với người cư trú (tổng thu nhập trên toàn thế giới phải nộp thuế). Đối với người không cư trú, chỉ thuế thu nhập từ nguồn Việt Nam – nhưng không có giới hạn tối thiểu đối với thu nhập này.
Câu hỏi: Về lợi suất của stablecoin (cho vay USDC/USDT)?
Câu hỏi: Tôi có cần một chuyên gia thuế không? A: Nếu thu nhập của RWA của bạn > 500 triệu đồng/năm hoặc liên quan đến nhiều địa phương – có. Chi phí của một chuyên gia thuế Big 4/ địa phương (≈20-50 triệu đồng) là rất nhỏ so với rủi ro phạt (20% thiếu thu + 0,03% lãi suất/ngày).
10. Những điều cần lưu ý
- RWA ≠ Tax-Free: Hộp đựng token không thay đổi tính chất thuế của tài sản cơ sở.
- Phân loại theo chất lượng: Lãi suất → 5%. Lợi nhuận từ đầu tư → 20%/2%. Thuê bao → 5%. Doanh nghiệp → 15-20%.
- Quy định về cư trú áp dụng cho tất cả: Người cư trú = thu nhập trên toàn thế giới. Người không cư trú = chỉ từ nguồn Việt Nam.
- DTT hoạt động – nếu bạn khai báo: Giấy chứng nhận cư trú + Đề nghị chủ sở hữu có lợi + Các mẫu trên nền tảng = giảm thuế nộp trước.
- CRS đã hoạt động: Các sàn giao dịch Việt Nam trao đổi dữ liệu với hơn 100 quốc gia. Thu nhập RWA của bạn từ nước ngoài có thể được cơ quan thuế xem thấy.
- Khai báo mọi thứ: Địa chỉ ví, hash giao dịch, tỷ giá ngoại hối, các báo cáo trên nền tảng – bạn phải chịu trách nhiệm chứng minh.
- Gửi báo cáo hàng năm trước ngày 31/3: Cho dù đã thu thuế. Báo cáo sẽ cân đối mọi thứ.
Bỏ thông báo
Bài viết này chỉ dành cho mục đích giáo dục và không phải là tư vấn thuế, pháp lý hoặc tài chính. Pháp luật thuế của Việt Nam đang phát triển; các quy định của các nền tảng khác nhau; các tình huống cá nhân khác nhau. Xin tham khảo một chuyên gia thuế Việt Nam có bằng cấp (CPA, luật sư thuế hoặc công ty Big 4) trước khi đưa ra quyết định đầu tư. Tác giả và nhà xuất bản từ chối trách nhiệm về các hành động được thực hiện dựa trên nội dung này.
Nguồn tham khảo và đọc thêm
- Tóm tắt thuế của PwC Việt Nam — Thuế cá nhân, DTA (taxsummaries.pwc.com/vietnam)
- Bộ Tài chính Việt Nam — Các mẫu chính thức, thông tư, nộp thuế trực tuyến (gdt.gov.vn)
- Các tài nguyên FATCA của Bộ Tài chính Hoa Kỳ — Tình trạng IGA, danh sách FFI (home.treasury.gov/policy-issues/tax-policy/foreign-account-tax-compliance-act)
- Cổng thông tin CRS của OECD — Tình trạng thực hiện, các khu vực tham gia (oecd.org/tax/automatic-exchange)
- Luật thuế thu nhập cá nhân số 04/2007/QH12 (đã được sửa đổi) — Bản gốc tiếng Việt (thuvienphapluat.vn)
- Quyết định 126/2020/ND-CP — Chi tiết thực hiện thuế thu nhập cá nhân
- Thông tư 12/2021/TT-BTC — Thực hiện CRS tại Việt Nam
- Thông tư 111/2013/TT-BTC — Hướng dẫn về thuế thu nhập cá nhân đối với chứng khoán (tham khảo cho tài sản số)
Cập nhật lần cuối: tháng 8 năm 2026. Pháp luật thuế liên tục thay đổi. Xem mức thuế và quy định hiện hành từ các nguồn chính thức trước khi nộp hồ sơ.