
Việt Nam đang đứng ngã ba đường. Việc token hóa tài sản thực tế (RWA) trên toàn cầu — dự kiến đạt 16 nghìn tỷ USD vào năm 2030 theo Boston Consulting Group — không còn là xu hướng xa vời. Nó đang gõ cửa Việt Nam thông qua các pilot do nhà nước ủng hộ, sandbox quy định, và dự thảo Luật Tài sản Số có thể mở khóa thị trường nội địa 4.2 tỷ USD hoặc giam chặt nó trong một độc quyền được phép. Với các nhà hoạch định chính sách và người sáng lập Việt Nam, câu hỏi không phải là RWA có quan trọng hay không, mà là khung pháp lý Việt Nam sẽ là bàn phóng hay rào cản.
RWA Việt Nam là từ khóa khung cho phân tích này vì điều kiện đặc thù của đất nước — mô hình pilot do nhà nước dẫn dắt, luật định vị dữ liệu, kho lưu ký chứng khoán tập trung, và nền kinh tế sản xuất — tạo ra một câu đố quy định không có tiền lệ trực tiếp tại Singapore, Hong Kong, hay UAE. Bài viết này vẽ bản đồ câu đố đó: bối cảnh pháp lý hiện tại, rào cản cấu trúc, các pilot nhà nước cho thấy điều gì khả thi, và lộ trình từng giai đoạn để biến rào cản của Việt Nam thành lợi thế cạnh tranh.
1. Trạng Thái Hiện Tại: Thị Trường Ở Chế Độ Pilot
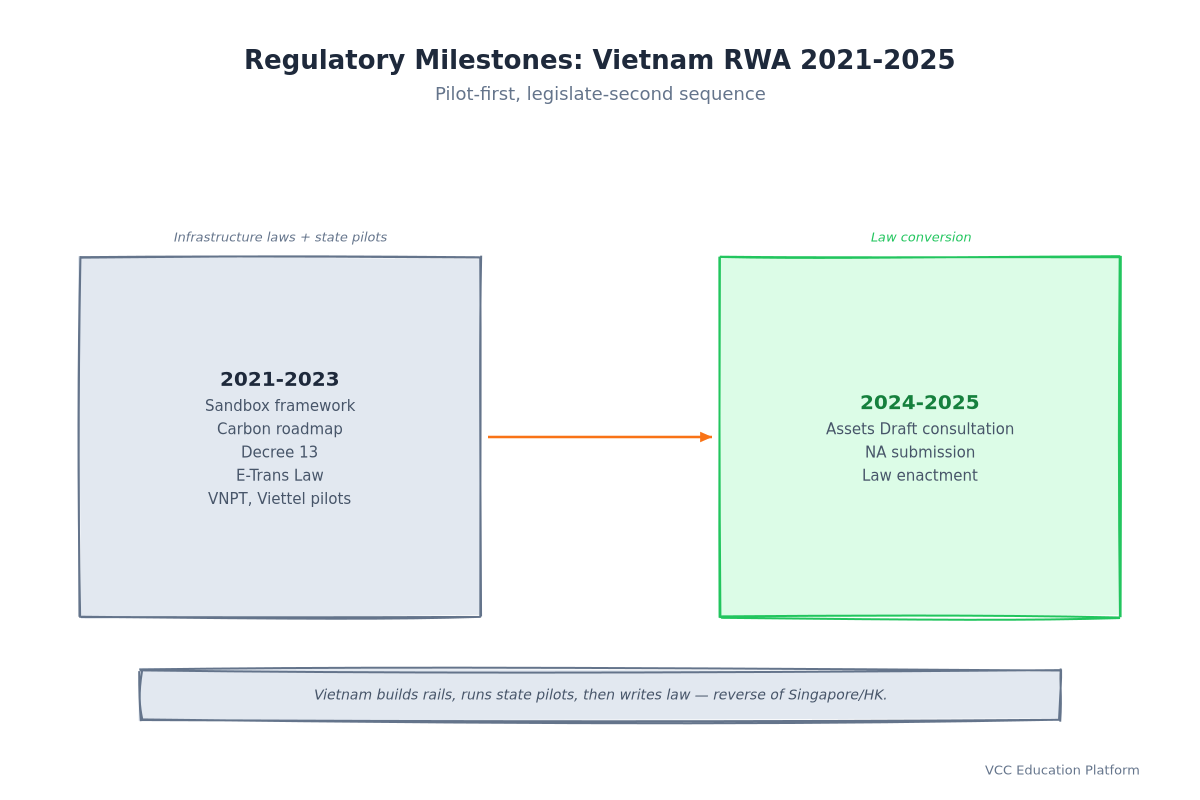
Thị trường RWA của Việt Nam không tồn tại như một danh mục pháp lý. Nó tồn tại như một chuỗi các thí nghiệm được ủy quyền. Ngân hàng Nhà nước Việt Nam (NHNN) chưa cấp phép cho bất kỳ nền tảng RWA nào. Dự thảo Luật Tài sản Số của Bộ Tài chính vẫn đang trong giai đoạn lấy ý kiến. Luật Chứng khoán chỉ công nhận Kho Lưu ký Chứng khoán Việt Nam (VSD) là lớp thanh toán pháp lý duy nhất. Tuy nhiên, trong Hộp cát Fintech của NHNN, hai tập đoàn viễn thông nhà nước — VNPT và Viettel — đang token hóa trái phiếu chính phủ và tín chỉ carbon trên blockchain được phép.
Trình tự "pilot trước, luật sau" này là dấu ấn riêng của Việt Nam. Singapore thông qua Luật Dịch vụ Thanh toán trước khi mở rộng pilot. Dự án Ensemble của Hong Kong xây dựng trên quy định SFC hiện có. Việt Nam làm ngược lại: dùng sự miễn trừ sandbox để tạo bằng chứng quy định, sau đó viết luật. Rủi ro nằm ở tính bằng chứng: nếu pilot chỉ thành công vì được nhà nước hậu thuẫn và miễn trừ sandbox, luật kết quả có thể quy định đặc quyền mà người sáng lập riêng không thể sao chép.
1.1 Quy Mô Thị Trường và Động Lực Ap Dụng
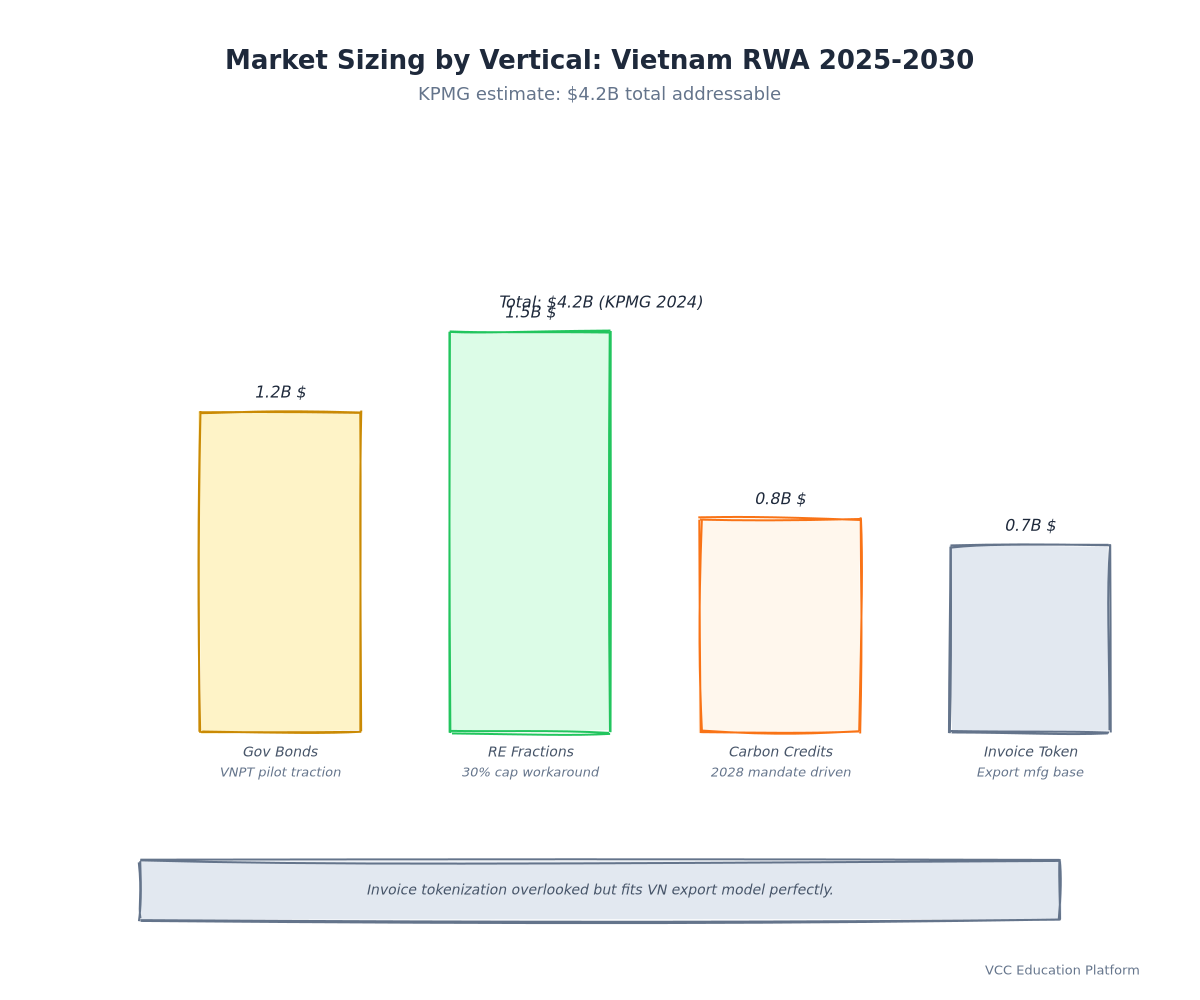
KPMG Việt Nam ước tính thị trường RWA có thể đạt 4.2 tỷ USD vào 2030, được dẫn dắt bởi bốn trụ cột: trái phiếu chính phủ (tận dụng pilot VNPT), phân quyền bất động sản (giải pháp giới hạn sở hữu nước ngoài 30%), tín chỉ carbon (phù hợp với nghĩa vụ thị trường carbon 2028 của Việt Nam), và token hóa hóa đơn cung ứng (phục vụ cơ sở xuất khẩu sản xuất). Báo cáo 2024 của Hiệp hội Blockchain Việt Nam xác định 47 dự án blockchain hoạt động, nhưng chỉ 3 được phê duyệt sandbox cho RWA — tất cả đều liên kết nhà nước.
Các động lực áp dụng là cấu trúc, không phải 투 cơ:
- Dân số: 70% dân số Việt Nam dưới 35 tuổi, bản địa số, và chưa được phục vụ bởi thị trường vốn truyền thống (mệnh giá trái phiếu tối thiểu: 100 triệu VND).
- Kinh tế: Xuất khẩu sản xuất tạo ra khoản phải thu thương mại khổng lồ; token hóa mở khóa vốn lưu động cho DN vừa và nhỏ.
- Chính sách: Nghị định 13/2023/NĐ-CP bắt buộc hóa hóa đơn điện tử và eKYC, tạo đường ray định danh số cho nền tảng RWA.
- Khí hậu: Quyết định 01/2022/QĐ-TTg yêu cầu thị trường carbon hoạt động đến 2028; token hóa là cơ sở hạ tầng duy nhất có khả năng mở rộng.
2. Khung Pháp Lý: Ba Luật, Một Khe Hở
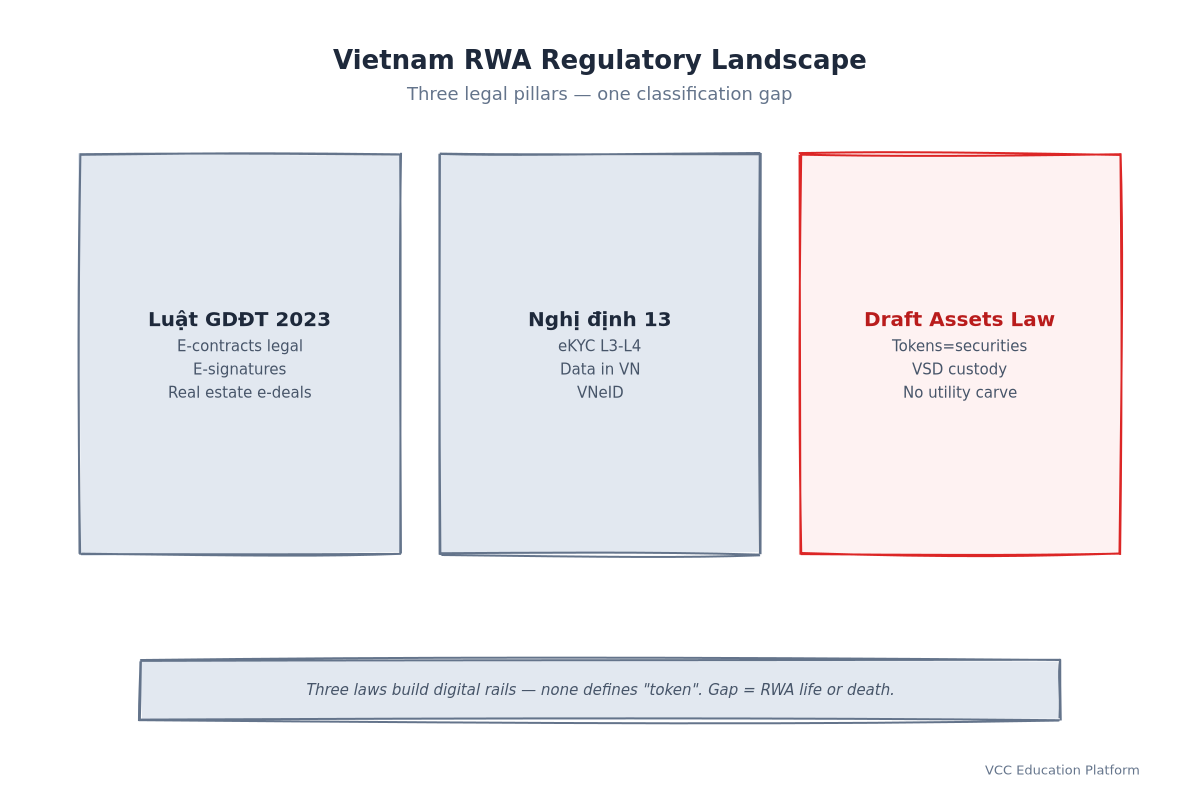
Cảnh quan pháp lý RWA của Việt Nam đặt trên ba trụ cột — không hề nhắc đến "token" hay "blockchain."
2.1 Luật Giao Dịch Điện Tử 2023: Nền Tảng
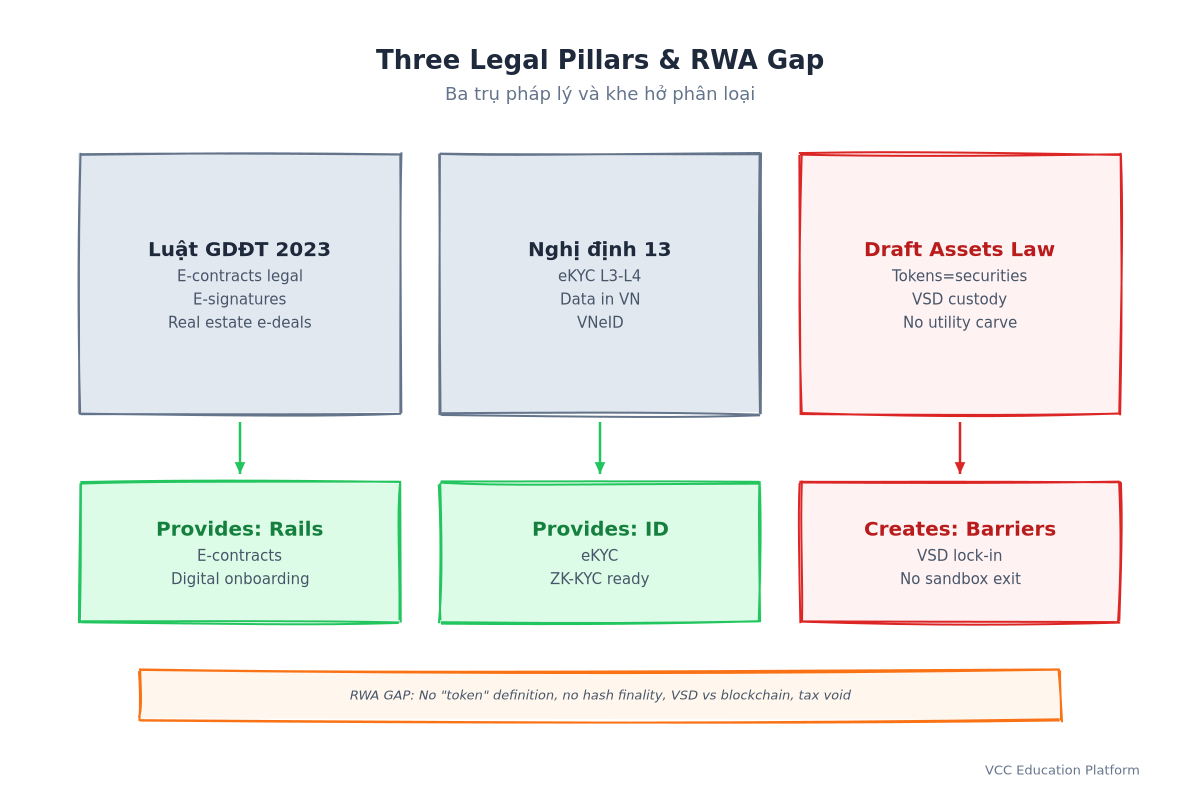
Có hiệu lực từ 1/7/2024, Luật 23/2023/QH15 công nhận thư tín dữ liệu điện tử tương đương pháp lý với văn bản giấy (Điều 5), hợp pháp hóa chữ ký điện tử (Điều 14), và rõ ràng cho phép hợp đồng điện tử trong giao dịch bất động sản (Điều 26). Đây là móc nối pháp lý gần nhất cho RWA: việc chuyển nhượng bất động sản token hóa có thể được lập luận là "thư tín dữ liệu điện tử" truyền đạt ý định hợp đồng.
Khe hở diễn giải: Luật được viết cho chữ ký điện tử trên hợp đồng PDF, không phải token mật mã trên blockchain. Điều 3 định nghĩa "thư tín dữ liệu" đủ rộng để bao gồm giao dịch blockchain, nhưng chưa có tòa án hay cơ quan quản lý nào xác nhận. Luận điểm 2024 của Hội Luật sư Việt Nam cảnh báo: "Nếu không được công nhận rõ ràng, việc chuyển token không có trọng lực pháp lý hơn thỏa thuận email riêng tư."
2.2 Nghị Định 13/2023/NĐ-CP: Đường Ray Định Danh và Dữ Liệu
Nghị định 13 thiết lập chế độ bảo vệ dữ liệu cá nhân của Việt Nam và, quan trọng hơn, khung eKYC (Điều 7-10) cho phép onboarding hoàn toàn số ở mức đảm bảo 3-4. Đối với nền tảng RWA, điều này giải quyết bài toán "người nắm token là ai": công dân Việt Nam có thể xác minh danh tính qua VNeID, ký với chữ ký điện tử hợp格, và nhận token — toàn bộ không cần giấy tờ.
Ngâu nghẽ định vị dữ liệu: Điều 26 bắt buộc dữ liệu cá nhân của công dân Việt Nam phải lưu trữ tại Việt Nam. Blockchain công khai nhân bản dữ liệu toàn cầu. Dữ liệu KYC của người nắm token trên Ethereum sẽ vi phạm Nghị định 13. Giải pháp nổi lên — được Viettel tiên phong — là ZK-KYC: bằng chứng tri thức bằng không (zero-knowledge proofs) xác minh tuân thủ on-chain mà không tiết lộ dữ liệu cá nhân. Việt Nam có thể thành kỳ tích trong "RWA tuân thủ ZK," biến rào cản pháp lý thành xuất khẩu kỹ thuật.
2.3 Dự Thảo Luật Tài Sản Số: Khe Hở Phân Loại Thiếu
Dự thảo tham vấn của Bộ Tài chính (2024) định nghĩa "tài sản số" bao gồm "tài sản số đầu tư" (tài sản số đầu tư) bao phủ token RWA. Nó đề xuất năm trụ cột: định nghĩa, phát hành, giao dịch, lưu ký, và thuế. Nhưng nó phân loại tất cả token là chứng khoán, đưa chúng vào Luật Chứng khoán 2019 — bắt buộc VSD là nơi lưu ký duy nhất.
Xung đột cấu trúc: VSD vận hành hệ thống thanh toán tập trung, T+2. Blockchain cho phép thanh toán 24/7, nguyên tử (atomic). Dự thảo luật không giải quyết:
- VSD phải tích hợp với blockchain (Mô hình A: cách tiếp cận CDP của Singapore), hay
- Blockchain có thể là nơi lưu ký (Mô hình B: cách tiếp cận UAE/ADGM).
Dự thảo nghiêng về Mô hình A, bảo tồn độc quyền VSD. Nhưng hạ tầng kế thừa của VSD không xử lý được tính cuối cùng 24/7. Ý kiến pháp lý 2024 của White & Case xác định đây là "sự không khớp kỹ thuật-pháp lý lớn nhất trong dự thảo."
3. Sandbox: Con Đường Pháp Lý Duy Của Việt Nam
Sandbox Fintech của NHNN (Thông tư 01/2021/TT-NHNN) là cơ chế duy nhất để thử nghiệm RWA thực tế. Quyết định 1494/QĐ-NHNN (2023) phê duyệt đợt đầu tiên: 12 dự án, 3 liên quan blockchain. VNPT và Viettel được phê duyệt cho token hóa trái phiếu chính phủ và tín chỉ carbon tương ứng.
3.1 Cách Sandbox Hoạt Động
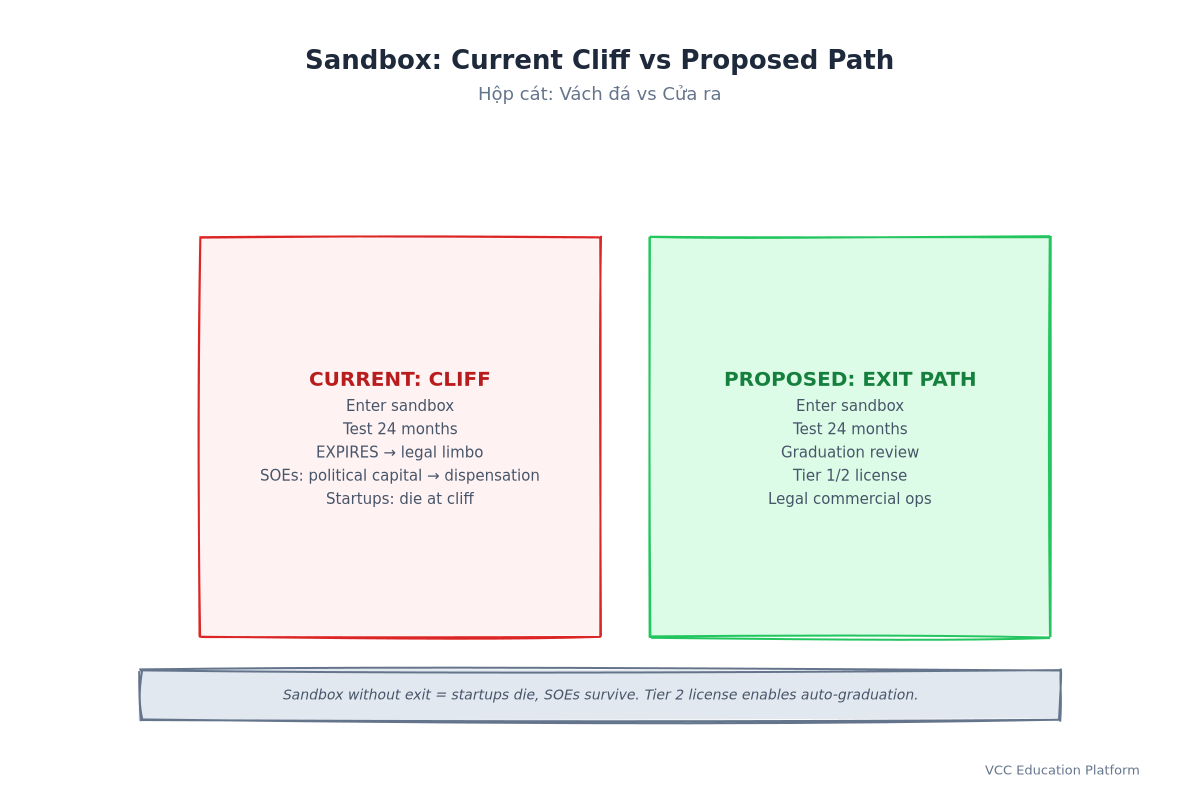
- Thời gian: 24 tháng, không gia hạn
- Phạm vi: Ca sử dụng xác định, lượng người dùng giới hạn, báo cáo quy định
- Miễn trừ: Tạm thời miễn cấp phép, yêu cầu vốn, một số báo cáo
- Tốt nghiệp: Không có đường đi xác định. Thông tư im lặng về cấp phép sau sandbox.
3.2 Vấn Đề "Vách Đá Quy Định"
Hạn 24 tháng không có cơ chế tốt nghiệp tạo ra vách đá. Khi pilot trái phiếu của VNPT kết thúc 2025, nó phải:
- Chờ Luật Tài sản Số (thời gian không xác định)
- Xin đặc cách từ Thủ tướng
- Cấu trúc lại thành thực thể nước ngoài hoạt động từ Singapore
Báo cáo 2024 của Câu lạc bộ Fintech Việt Nam gọi đây là "hộp cát không cửa." Với người sáng lập riêng, vách đá dốc hơn: họ thiếu vốn chính trị để xin đặc cách. Điều này tạo thị trường hai tầng — pilot nhà nước với sự liên tục事实上, người đổi mới riêng đối mặt tuyệt chủng quy định.
4. Pilot Do Nhà Nước Hậu Thuận: VNPT và Viettel
Thực tế RWA của Việt Nam sống trong hai blockchain được phép do doanh nghiệp nhà nước vận hành. Hiểu chúng cho thấy điều gì khả thi về kỹ thuật và được ưu tiên chính trị.
4.1 VNPT: Phân Quyền Trái Phiếu Chính Phủ
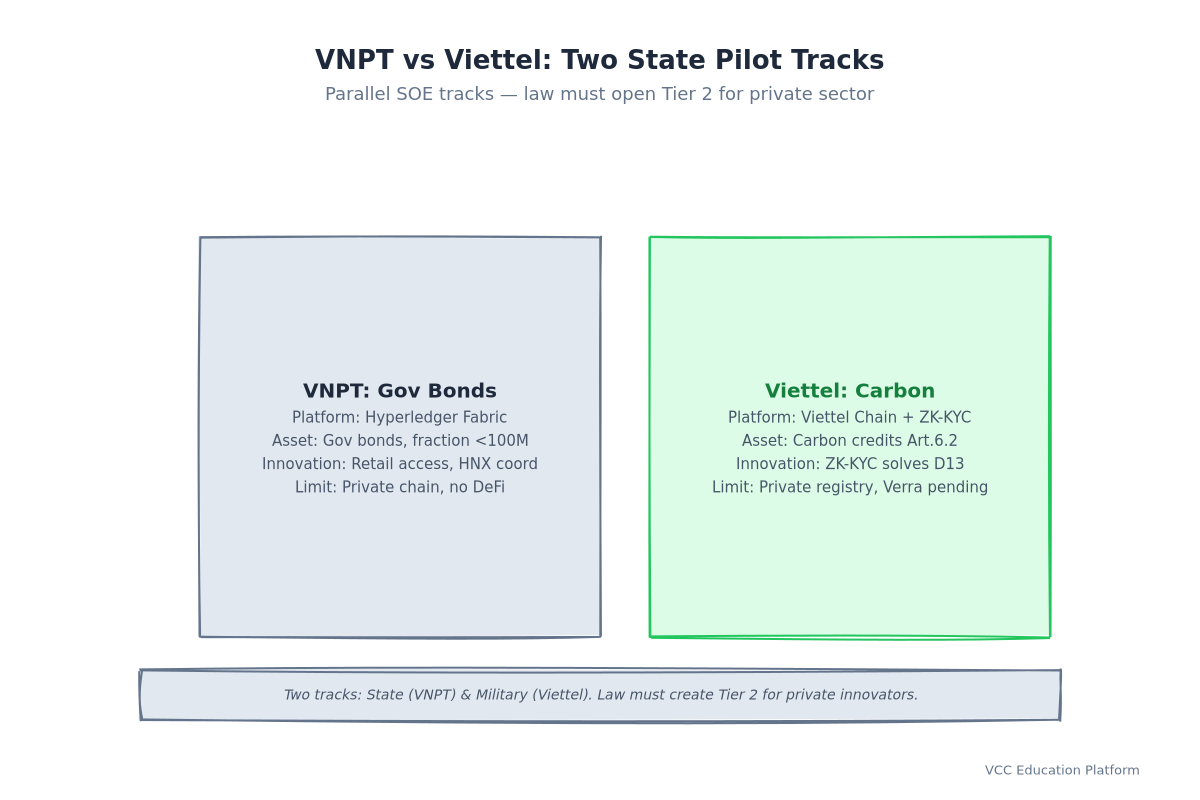
Nền tảng: VNPT Blockchain Platform (Hyperledger Fabric, được phép) Tài sản: Trái phiếu chính phủ, phân quyền dưới ngưỡng 100 triệu VND Trạng thái Pilot: Được phê duyệt sandbox, thử nghiệm thực tế phối hợp HNX Đổi mới: Không phải blockchain — bước đột phá mệnh giá. Nhà đầu tư bán lẻ giờ có thể mua phân quyền trái phiếu 1 triệu VND, trước đây không thể trên hệ thống tập trung của HNX.
Hạn chế: Chain riêng nghĩa là không có xác minh công khai, không khả năng composable với DeFi, không có thị trường thứ cấp ngoài nền tảng VNPT. Pilot chứng minh nhu cầu (đăng ký vượt mức đợt đầu) nhưng không chứng minh lợi ích phi tập trung.
4.2 Viettel: Token Hóa Tín Chỉ Carbon
Nền tảng: Viettel Blockchain (được phép, có ZK-KYC) Tài sản: Tín chỉ carbon đã xác minh (căn chỉnh Điều 6.2 Hiệp định Paris) Trạng thái Pilot: Được phê duyệt sandbox, tích hợp với lộ trình đăng ký carbon quốc gia Đổi mới: ZK-KYC giải quyết định vị dữ liệu Nghị định 13; nền tảng có thể trở thành đăng ký đối ứng Điều 6.2 chính thức của Việt Nam.
Hạn chế: Registry riêng. Công nhận quốc tế yêu cầu liên kết Verra/Gold Standard — chưa đạt được. Sở hữu quân đội của Viettel cho truy cập chính sách đặc thù nhưng đặt câu hỏi về trung lập lâu dài.
4.3 Thực Tế Hai Đường Dẫn
VNPT (do nhà nước sở hữu) và Viettel (do quân đội sở hữu) tận hưởng quyền truy cập sandbox mà startup riêng không thể sao chép. Pilot của họ tạo ra chỉ bằng chứng quy định mà Luật Tài sản Số sẽ tham chiếu. Điều này tạo vòng lặp phản hồi: luật phản ánh năng lực pilot nhà nước, củng cố lợi thế của họ. Câu hỏi chính sách rõ ràng: Luật có sẽ tạo phép Tier 2 cho nền tảng không phải nhà nước không?
5. Bốn Trục Cao Tiềm Năng
5.1 Phân Quyền Bất Động Sản: Giải Pháp Giới Hạn 30%
Luật Nhà ở Việt Nam giới hạn sở hữu nước ngoài tại chung cư ở 30%. Token hóa cung cấp đổi mới cấu trúc: phát hành token đại diện cho quyền lợi thu (lợi nhuận cho thuê, chia sẻ tăng giá) không phải quyền sở hữu. Điều này vượt qua giới hạn 30% trong khi cho nhà đầu tư nước ngoài tiếp cận. RealT và Lofty đã vào Việt Nam thử mô hình này.
Rủi ro pháp lý: Bộ Xây dựng có thể phân loại token quyền lợi là "sở hữu gián tiếp." Không có tiền lệ. Dự thảo Luật Tài sản Số im lặng về phân biệt này.
5.2 Trái Phiếu Chính Phủ: Dân Chủ Hóa Bán Lẻ
Pilot VNPT chứng minh nhu cầu nén. Thị trường khả thi: 1.800 tỷ VND trái phiếu chính phủ chưa giải, hiện chỉ tiếp cận được bởi tổ chức. Phân quyền xuống 1 triệu VND mở ra cho 50 triệu nhà đầu tư bán lẻ. Đòn bẩy chính sách: HNX phải phê duyệt quy tắc giao dịch thứ cấp cho phân quyền token hóa.
5.3 Tín Chỉ Carbon: Cơ Sở Hạ Tầng Điều 6.2
Việt Nam phải vận hành thị trường carbon đến 2028 (Quyết định 01/2022/QĐ-TTg). Token hóa giải quyết ba vấn đề: tín chỉ phân mảnh cho nhà phát thải nhỏ, theo dõi thanh lý minh bạch, và tự động điều chỉnh đối ứng Điều 6.2 qua hợp đồng thông minh. Nền tảng của Viettel là ứng cử viên hàng đầu trở thành đăng ký quốc gia.
5.4 Token Hóa Hóa Đơn Cung Ứng: Khổng Lồ Bị Bỏ Quên
Xuất khẩu sản xuất Việt Nam tạo 400 tỷ USD+ khoản phải thu thương mại hàng năm. Nghị định 13 bắt buộc hóa đơn điện tử (triển khai hoàn toàn 2025). Token hóa hóa đơn điện tử trên chain được phép cho DN vừa và nhỏ bán khoản phải thu cho hồ lưu động toàn cầu — biến điều kiện thanh toán 90 ngày thành vốn lưu động tức thì. Trục này liên kết lệnh hóa đơn điện tử của Nghị định 13 trực tiếp với cơ sở hạ tầng RWA. Không quốc gia ASEAN nào có kết hợp này.
6. Năm Rào Cản Cấu Trúc
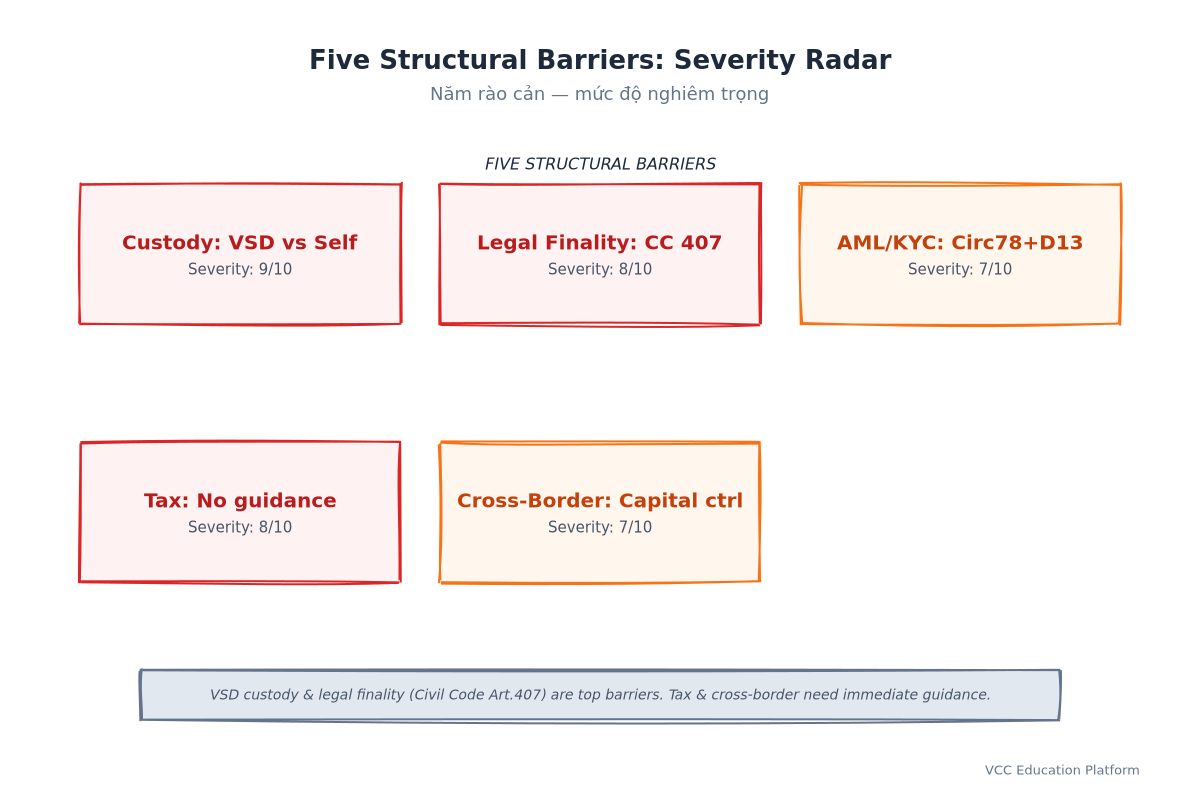
6.1 Lưu Ký: VSD vs Tự Lưu Ký
Luật Chứng khoán chỉ định VSD là nơi lưu ký chứng khoán duy nhất. Token RWA được phân loại là chứng khoán bắt buộc thanh toán qua VSD. Nhưng VSD không xử lý được giao dịch blockchain. Tự lưu ký (nắm khóa riêng) không có công nhận pháp lý. Dự thảo Luật Tài sản Số không tạo phép "người lưu ký đủ điều kiện" cho người lưu ký bản địa blockchain.
Kết quả: Hoặc VSD xây cổng blockchain (vẫn còn nhiều năm), hoặc mọi nền tảng RWA hoạt động trong vùng xám pháp lý.
6.2 Hiệu Lực Pháp Lý: Điều 407 Bộ Luật Dân Sự
Điều 407 Bộ Luật Dân Sự yêu cầu "nguyên bản văn bản" cho chuyển nhượng quyền tài sản. Hash giao dịch blockchain không phải "nguyên bản văn bản" theo diễn giải hiện tại của Tòa án Tối cao. Chưa có tòa án nào phán quyết xem việc chuyển token đã ký có构成 giao pháp lý hay không. Cần hoặc sửa Bộ Luật Dân Sự hoặc tiền lệ tòa án tạo tiền lệ.
6.3 AML/KYC: Thông Tư 78 + Nghị Định 13
Thông tư 78/2021/TT-NHNN áp đặt nghĩa vụ AML đầy đủ cho "tổ chức tài chính." Nền tảng RWA không được nêu rõ. Nghị định 13 cho phép eKYC nhưng yêu cầu định vị dữ liệu. Giao thức RWA xuyên chuỗi (ví dụ: Centrifuge, Ondo) không tuân thủ được nếu không có ZK-KYC hoặc validator tại chỗ. Chi phí tuân thủ cho startup RWA Việt Nam ước tính 3-5 lần Singapore.
6.4 Thuế: Không Có Hướng Dẫn
Cục Thuế đã ban hành không hướng dẫn về:
- VAT trên phát hành token vs chuyển nhượng tài sản gốc
- Thuế thu nhập doanh nghiệp trên luồng doanh thu token hóa
- Thuế thu nhập cá nhân cho người nắm token bán lẻ
- Thuế khấu trừ cho thanh toán token xuyên biên giới
Hiện tượng hư hỏng này nghĩa là mọi dự án RWA cấu trúc thuế khác nhau — rào cản đối với việc áp dụng tổ chức.
6.5 Cập Biên: Kiểm Soát Vốn
Quy định Quản lý Ngoại hối Việt Nam hạn chế dòng vốn ra. Tài sản token hóa được mua bởi nhà đầu tư nước ngoài tạo kênh trốn vốn thực tế. Ngân hàng Nhà nước chưa làm rõ việc chuyển token = chuyển vốn hay không. Cho đến khi giải quyết, hồ lưu động quốc tế sẽ không chạm RWA Việt Nam.
7. Mô Hình Quốc Tế: Điều Việt Nam Có Thể Thích Ứng (Không Sao Chép)
| Lĩnh Vực | Mô Hình | Đặc Điểm Chính | Khả Thi Việt Nam |
|---|---|---|---|
| Singapore (MAS) | Cấp phép phân tầng | Giấy phép Token Thanh Toán Số; API CDP-blockchain | Cao — nhưng giả định thị trường vốn phát triển |
| Hong Kong (SFC/HKMA) | Dự án Ensemble | CBDC bán buôn + tiền gửi token hóa + RWA trên sổ cái chung | Trung bình — yêu cầu sẵn sàng CBDC (VN chưa) |
| UAE (ADGM/DFSA) | Lưu ký on-chain hoàn toàn | Chuyển nhượng quyền pháp lý on-chain; tự lưu ký được công nhận | Thấp — VN chưa sẵn sàng thay thế VSD |
| Việt Nam (Đề Xuất) | Phân tầng lai | Cổng VSD cho Tier 1 (trái phiếu); phép Tier 2 phi VSD (BĐS, carbon, hóa đơn) | Thiết kế cho rào cản VN |
Thông tin độc đáo: Việt Nam không nên sao chép giấy phép nguyên khối của Singapore. Thị trường hai tầng của nó (pilot nhà nước + người đổi mới riêng) đòi hỏi luật hai tầng:
- Tier 1 (kết nối VSD): Trái phiếu chính phủ, cổ phiếu niêm yết — tuân thủ Luật Chứng khoán đầy đủ, cổng thanh toán VSD
- Tier 2 (phi VSD): Phân quyền BĐS, tín chỉ carbon, token hóa đơn — lưu ký nhẹ hơn (người lưu ký số có phép), AML nghiêm ngặt, không bắt buộc VSD
Đây phản ánh thực tế pilot: VNPT làm Tier 1, Viettel làm Tier 2. Luật nên hợp pháp hóa cả hai đường dẫn.
8. Lộ Trình Pháp Lý Theo Giai Đoạn
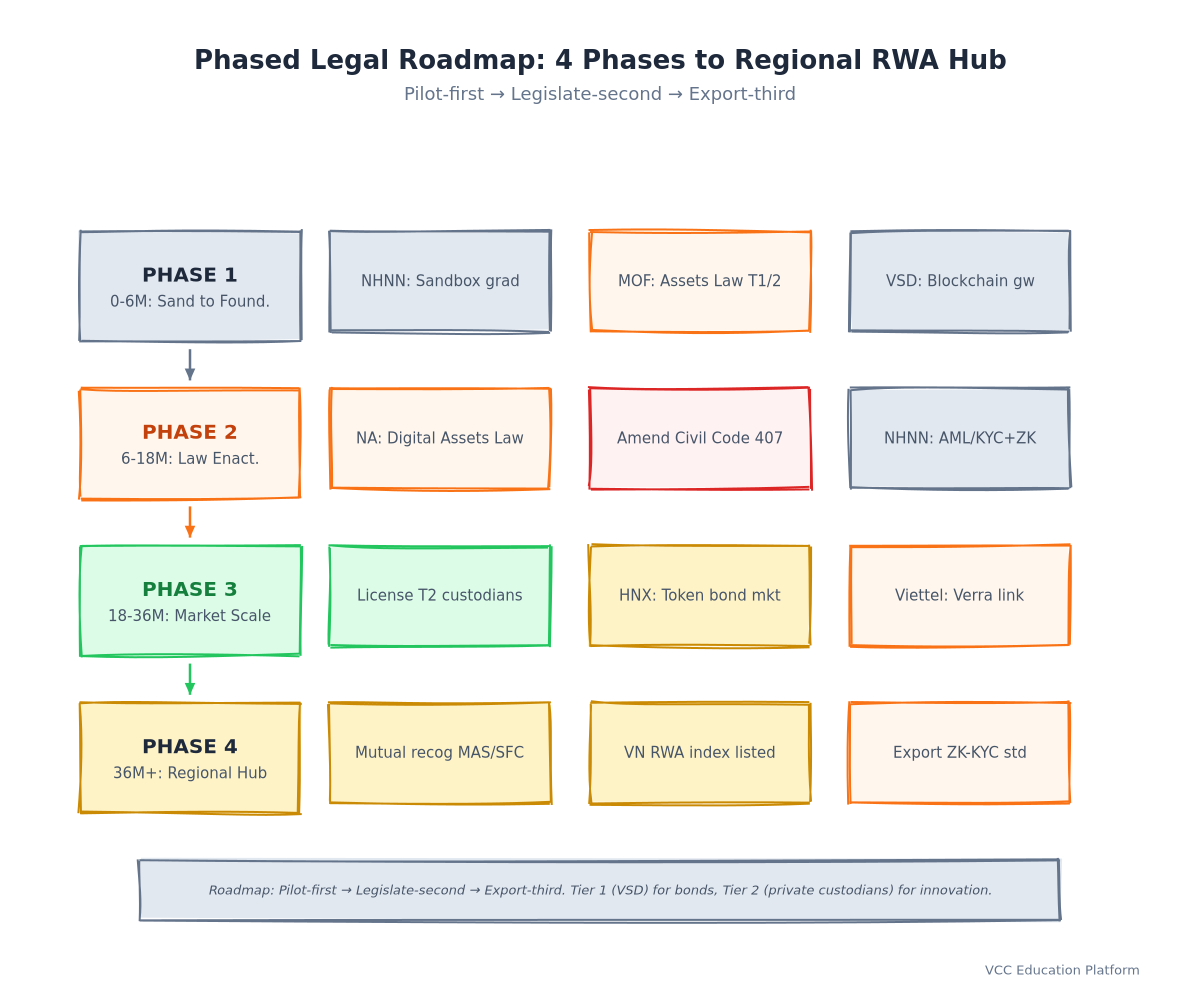
Giai Đoạn 1: Ngay Lập Tức (0-6 tháng) — "Từ Cát Sang Nền Tảng"
- NHNN ban hành hướng dẫn tốt nghiệp sandbox — xác định đường dẫn cấp phép sau sandbox cho dự án pilot
- BTC công bố Luật Tài sản Số v2.0 — tích hợp phản hồi ngành về phân loại Tier 1/Tier 2
- VSD công bố thông số kỹ thuật cổng blockchain — tiêu chuẩn kỹ thuật cho tích hợp Mô hình A
- Cục Thuế ban hành Thông tư về thuế RWA — ngay cả hướng dẫn tạm thời cũng mở khóa tham gia tổ chức
Giai Đoạn 2: Lập Pháp (6-18 tháng) — "Luật Hợp Pháp"
- Quốc Hội thông qua Luật Tài sản Số — với cấu trúc Tier 1/Tier 2 rõ ràng, công nhận ZK-KYC, khoa tự lưu ký cho token phi chứng khoán
- Sửa Điều 407 Bộ Luật Dân Sự — công nhận "giao dịch blockchain có chữ ký điện tử đủ điều kiện" tương đương nguyên bản
- NHNN ban hành Thông tư AML/KYC cho RWA — căn chỉnh Thông tư 78 với eKYC Nghị định 13, công nhận bằng chứng ZK
Giai Đoạn 3: Hệ Sinh Thái (18-36 tháng) — "Mở Rộng Thị Trường"
- Cấp phép 3-5 người lưu ký Tier 2 — người lưu ký bản địa blockchain riêng cho token BĐS/carbon/hóa đơn
- HNX ra mắt thị trường thứ cấp trái phiếu token hóa — với cổng VSD hoạt động
- Registry carbon Viettel đạt liên kết Verra — mở khóa dòng tín chỉ carbon quốc tế
- Pilot xuyên biên giới với Singapore/HK — thử nghiệm điều chỉnh đối ứng Điều 6.2 qua tín chỉ token hóa
Giai Đoạn 4: Trưởng Thành (36+ tháng) — "Trung Tâm Khu Vực"
- Thỏa thuận công nhận lẫn nhau — với MAS, SFC, ADGM cho passporting RWA
- Chỉ số RWA Việt Nam niêm yết trên sàn khu vực — tạo chuẩn để phân bổ tổ chức
- Tiêu chuẩn ZK-KYC được xuất khẩu — Việt Nam trở thành người đặt chuẩn kỹ thuật cho RWA định vị dữ liệu
9. Khuyến Nghị Theo Đối Tượng
Cho Nhà Hợp Quyết Chính Sách (BTC, NHNN, Quốc Hội)
- Áp dụng phân loại Tier 1/Tier 2 trong Luật Tài sản Số — không ép mọi token qua VSD
- Bắt buộc cổng blockchain VSD với hạn 18 tháng — xem như dự án cơ sở hạ tầng quốc gia
- Công nhận ZK-KYC trong thông tư thi hành Nghị định 13 — làm Việt Nam thành y jurisdicción đầu tiên "tuân thủ ZK"
- Tạo đường tốt nghiệp sandbox — cấp phép Tier 2 tự động cho pilot tốt nghiệp sandbox thành công
Cho Người Sáng Lập Việt Nam
- Xây dựng cho Tier 2 trước — phân quyền BĐS, tín chỉ carbon, token hóa đơn có đường đi rõ ràng hơn
- Tích hợp ZK-KYC từ Ngày 1 — tuân thủ Nghị định 13 không thể thương lượng; ZK là kiến trúc duy nhất có thể mở rộng
- Đối tác với VNPT/Viettel — quyền truy cập sandbox và mối quan hệ chính phủ của họ là kênh phân phối
- Cấu trúc cho bất định thuế — dùng SPV Singapore phát hành token; giữ vận hành Việt Nam tại chỗ
Cho Nhà Đầu Tư Quốc Tế
- Theo dõi Luật Tài sản Số v2.0 — điều khoản phép Tier 2 sẽ báo hiệu mức độ mở cửa
- Tham gia qua pilot VNPT/Viettel — chỉ tiếp cận pháp lý hiện tại đến RWA Việt Nam
- Vận động cho rõ ràng xuyên biên giới — tham gia nhóm làm việc kiểm soát vốn của Câu lạc bộ Fintech Việt Nam
10. Câu Hỏi Thường Gặp
Q: RWA có hợp pháp tại Việt Nam hôm nay không? A: Không có luật toàn diện. Chỉ pilot được phê duyệt sandbox (VNPT, Viettel) hoạt động hợp pháp. Nền tảng RWA riêng hoạt động trong vùng xám — không bị cấm rõ ràng, không được cấp phép.
Q: Người nước ngoài có thể mua BĐS token hóa Việt Nam không? A: Chỉ qua token quyền lợi (không phải token sở hữu) để tuân thủ giới hạn sở hữu nước ngoài 30%. Bộ Xây dựng chưa phán quyết cấu trúc này.
Q: Dự thảo Luật Tài sản Số có công nhận tự lưu ký không? A: Không. Dự thảo xử lý mọi token như chứng khoán yêu cầu lưu ký VSD. Phản hồi ngành yêu cầu phép "người lưu ký số đủ điều kiện" cho người lưu ký phi VSD.
Q: Thời gian cho Luật Tài sản Số là khi nào? A: Phiên bản tham vấn BTC phát hành 2024. Trình Chính phủ: Quý 4 2024. Quốc Hội xem xét: kỳ họp 2025. Sớm nhất ban hành: cuối 2025.
Q: Ngân hàng Việt Nam có thể lưu ký token RWA không? A: Chưa. Thông tư 78 không cho phép ngân hàng làm người lưu ký tài sản số. NHNN cần ban hành Thông tư mới.
Q: Nghị định 13 ảnh hưởng như thế nào đến RWA xuyên chuỗi? A: Dữ liệu cá nhân phải ở Việt Nam. Giao thức xuyên chuỗi phải dùng ZK-KYC hoặc validator tại chỗ. ZK-KYC của Viettel là bản triển khai tham chiếu.
Q: Pilot VNPT/Viettel sau khi sandbox hết hạn sẽ ra sao? A: Không có cơ chế liên tục pháp lý. Chúng cần Luật Tài sản Số ban hành hoặc đặc cách. Đây là rủi ro chính sách #1.
Q: Thị trường RWA Việt Nam chỉ dành cho doanh nghiệp nhà nước không? A: Hiện tại đúng — chỉ KHNN có quyền truy cập sandbox. Luật Tài sản Số phải tạo cấp phép Tier 2 để mở thị trường.
Q: Cách tiếp cận của Việt Nam khác Singapore như thế nào? A: Singapore: lập pháp trước, pilot sau. Việt Nam: pilot trước (do nhà nước hậu thuẫn), lập pháp sau. Mô hình Việt Nam tạo bằng chứng thực tế nhưng rủi ro bị bắt giữ quy định (regulatory capture).
Q: Khóa mở đơn lẻ lớn nhất cho RWA Việt Nam là gì? A: Cổng blockchain VSD + phép Tier 2. Cùng nhau, chúng giải quyết lưu ký cho cả trái phiếu chính phủ (Tier 1) và trục đổi mới (Tier 2).
Kết Luận: Pilot Trước, Lập Pháp Sau, Xuất Khẩu Sau
Hành trình RWA của Việt Nam sẽ không gương Singapore hay Hong Kong. Không thể — điều kiện khởi đầu khác: kho lưu ký tập trung (VSD), định vị dữ liệu (Nghị định 13), kiểm soát vốn, và người dẫn dắt pilot là doanh nghiệp nhà nước. Nhưng những rào cản này cũng chính là nguyên liệu cho một mô hình riêng biệt Việt Nam: tuân thủ ZK, cấp phép phân tầng, pilot xác thực.
Lộ trình rõ ràng. Giai đoạn 1 biến pilot sandbox thành tiền lệ pháp lý. Giai đoạn 2 viết luật hợp pháp hóa cả đường nhà nước và đường riêng. Giai đoạn 3 mở rộng cơ sở hạ tầng. Giai đoạn 4 xuất khẩu tiêu chuẩn tuân thủ ZK đến mọi y jurisdiction có luật định vị dữ liệu — Indonesia, Ấn Độ, Trung Quốc, và nhiều hơn nữa.
Với nhà hoạch định chính sách, cấp thiết là tốc độ lập pháp với sự khiêm tốn kiến trúc: không thiết kế trạng thái cuối; thiết kế đường tốt nghiệp. Với người sáng lập, cơ hội là Tier 2: xây dựng nền tảng BĐS, carbon, và hóa đơn mà VNPT và Viettel không làm. Với nhà đầu tư, tín hiệu là Luật Tài sản Số v2.0 — nếu nó tạo Tier 2, Việt Nam gia nhập bản đồ RWA toàn cầu. Nếu không, các pilot vẫn là đảo孤立.
Việt Nam có pilot, có nhu cầu, có đường ray định danh số, và có định lệnh khí hậu. Nó cần luật. Dự thảo tồn tại. Bằng chứng tồn tại. Nước đi tiếp theo là lập pháp.
Phân tích này dựa trên nguồn pháp lý gốc (Luật, Nghị định, Thông tư, Dự thảo Luật), báo cáo ngành thứ cấp (KPMG, PwC, White & Case, VBA), và quan điểm phê phán (cảnh báo NHNN, Hội Luật sư, VDCA, Câu lạc bộ Fintech). Tất cả diễn giải pháp lý mang tính phân tích, không phải tư vấn pháp lý. Vui lòng tham khảo luật sư Việt Nam đủ điều kiện cho giao dịch cụ thể.