
Các doanh nghiệp nhỏ và vừa phải đối mặt với khoảng cách tài chính trị giá 5,2 nghìn tỷ USD trên toàn thế giới. Các ngân hàng truyền thống yêu cầu hai năm báo cáo tài chính được kiểm toán, tài sản bất động sản collateral và bảo đảm cá nhân. Các quỹ private credit đặt ra mức tối thiểu 5 triệu USD với các hạn chế định kỳ. Hầu hết các doanh nghiệp nhỏ và vừa không đủ điều kiện để được hưởng.
private credit tokenization thay đổi công thức này. Việc chuyển hóa hóa đơn không thanh toán thành tài sản on-chain cho phép các quy trình như Maple, Goldfinch, HAstra và Centrifuge cho phép các doanh nghiệp nhỏ vay stablecoin trong vài giờ – không có thế chấp tài sản, không có chữ ký đồng ý của vợ/chồng, không có các cam kết quý. Hóa đơn chính trở thành collateral. Khi khách hàng thanh toán, smart contract sẽ tự động chuyển tiền cho các lender.
Cuốn hướng dẫn này sẽ hướng dẫn toàn bộ quá trình, so sánh bốn giao thức chính và cung cấp cho các nhà sáng lập ở Việt Nam và Đông Nam Á bối cảnh hoạt động cần thiết để truy cập vào dòng tiền toàn cầu mà không cần rời khỏi bàn làm việc của họ.
Tại sao mô hình truyền thống private credit loại trừ hầu hết các doanh nghiệp nhỏ và vừa?
Một doanh nghiệp sản xuất Việt Nam có doanh thu hàng năm 2 triệu USD và lợi nhuận ổn định đến ngân hàng xin khoản vay vốn lưu động 200.000 USD. Người làm vay yêu cầu: giấy chứng nhận quyền sử dụng đất (sổ đỏ) như collateral, báo cáo tài chính kiểm toán VAS/IFRS trong 2 năm, bảo lãnh cá nhân từ người sáng lập và vợ/chồng, và kế hoạch kinh doanh dự kiến tăng trưởng 20%. Doanh nghiệp này có hóa đơn từ các nhà mua uy tín – Samsung Việt Nam, một nhà bán lẻ lớn, một tập đoàn vận tải – nhưng không có sổ đỏ đất sạch. Hồ sơ xin vay bị đình trệ.
Cảnh tượng này lặp lại trên khắp Đông Nam Á. Hội nghị tài chính 2024 của World Bank ước tính khoảng 5,2 nghìn tỷ USD là khoảng cách tín dụng cho các doanh nghiệp nhỏ và vừa (SME) hợp pháp ở các nước đang phát triển. S&P Global cũng xác nhận con số này. OECD lưu ý rằng khoảng cách "có thể giải quyết" – các doanh nghiệp có dòng tiền khả thi nhưng không có khoản vay từ ngân hàng – nằm trong khoảng 2,5-3 nghìn tỷ USD. Cách nào đi nữa, khoảng cách này lớn hơn tổng tài sản quản lý toàn cầu (~1,7 nghìn tỷ USD theo Preqin 2024).
Các khoản đầu tư truyền thống private credit làm tăng sự loại trừ. Mức tối thiểu của các khoản đầu tư bắt đầu từ 5 triệu USD. Thời hạn giữ cổ phiếu kéo dài từ 3 đến 5 năm. Các quy định về nhà đầu tư có uy tín loại trừ vốn của các nhà đầu tư cá nhân. Các doanh nghiệp nhỏ và vừa (SME) cần 100.000-500.000 USD để bù đắp khoảng cách thanh toán trong vòng 60-90 ngày là không thể thấy trong loại tài sản này.
on-chain private credit tấn công một khoảng trống khác: khoảng trống có thể truy cập nhanh chóng. Các doanh nghiệp nhỏ có các đối tác B2B có khả năng thanh toán, hóa đơn được chuẩn hóa và các bộ tài chính sử dụng tiền điện tử hoặc quan tâm đến tiền điện tử có thể truy cập vào các quỹ stablecoin toàn cầu trong vài giờ thay vì vài tuần.
Cách hoạt động của on-chain private credit: Chu trình 4 bước
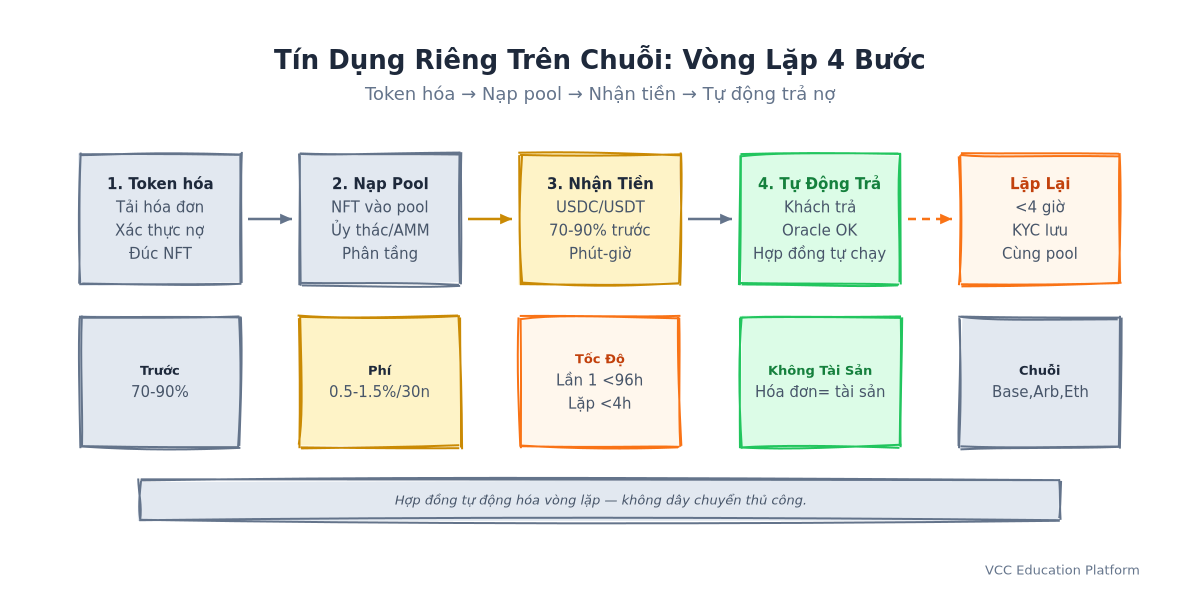
Hình 1: Chu kỳ 4 bước token hóa hóa đơn trên chuỗi — từ token hóa đến trả nợ tự động
Cơ chế này bao gồm bốn bước trong mỗi giao thức chính. Hiểu được chu trình này sẽ cho phép bạn đánh giá bất kỳ nền tảng nào, không chỉ bốn nền tảng được đề cập ở đây.
Bước 1: Tokenize — Hóa đơn trở thành tài sản on-chain
borrower tải lên hóa đơn (tệp PDF, XML hoặc nguồn dữ liệu API từ hệ thống hóa đơn điện tử). Thông qua giao thức hoặc đối tác của nó, verifier kiểm tra khả năng thanh toán và tính xác thực của hóa đơn. Một NFT (ERC-721 hoặc ERC-1155) được tạo ra đại diện cho khoản phải thu. metadata bao gồm: danh tính của debtor (DID hoặc tổ chức pháp lý), số tiền hóa đơn, ngày thanh toán, thẩm quyền, điều kiện thanh toán và — quan trọng hơn — ý kiến về khả năng thực thi pháp lý hoặc chứng nhận của oracle.
Bối cảnh Việt Nam: Quy định bắt buộc về hóa đơn điện tử của Việt Nam (Thông tư 78/2021/TT-BTC, có hiệu lực hoàn toàn từ năm 2023) có nghĩa là mỗi hóa đơn VAT được lưu trữ dưới dạng XML/JSON có cấu trúc từ cơ quan thuế (CQT). Các trường metadata – mã số thuế của người bán/người mua, các mục hàng, số tiền VAT, chữ ký số – tương ứng trực tiếp với các tiêu chuẩn NFT metadata. Không cần chuẩn bị dữ liệu.
Bước 2: Nạp tiền vào pool — Tài sản được đưa vào cho vay pool
Tờ hóa đơn NFT được gửi vào một hệ thống cho vay pool. Kiến trúc của hệ thống pool có nhiều dạng:
- Maple: Hệ thống ủy quyền. Một "pool ủy quyền" (nhà đầu tư tín dụng) đặt cọc các mã token MPL, kiểm tra các bên vay ngoài chuỗi và phân bổ vốn. Ủy quyền sẽ chịu thiệt hại đầu tiên thông qua việc giảm giá.
Bước 3: Nhận tiền — Stablecoins vào ví borrower
Khi NFT vào pool, giao thức sẽ tạo ra hoặc chuyển stablecoin (USDC, USDT, đôi khi là DAI) vào ví của borrower. Tỷ lệ cước cao dao động từ 70-90% giá trị hóa đơn – thấp hơn một chút so với 80-95% của phương thức tài trợ truyền thống – phản ánh các khoản phí rủi ro của hợp đồng thông minh và oracle. Tiền sẽ đến trong vòng vài phút đến vài giờ, tùy thuộc vào mức độ thanh khoản của pool và tình trạng quá tải của chuỗi.
Bước 4: Thanh toán tự động – Dự án hợp đồng thông minh
Khi debtor thanh toán hóa đơn (chuyển khoản ngân hàng vào tài khoản thu thập được chỉ định, hoặc ngày càng nhiều là thanh toán trực tiếp), một oracle hoặc relay ngoài chuỗi xác nhận đã nhận được. Smart contract tự động thực hiện: thu thập thanh toán → thanh toán phí pool → trả lại vốn gốc + yield cho các lender → giải phóng bất kỳ số dư còn lại cho borrower. Không có chuyển khoản thủ công, không có bảng cân đối kế toán, không có sự chậm trễ do "chứng từ được gửi qua bưu điện".
The loop closes. borrower đã được thanh toán; các lender kiếm được yield; giao thức đã thu phí. Hóa đơn NFT sẽ bị hủy hoặc chuyển sang trạng thái "đã thanh toán". borrower có thể ngay lập tức tạo mã cho hóa đơn tiếp theo.
Tìm hiểu sâu về giao thức: Maple vs Goldfinch vs HAstra vs Centrifuge
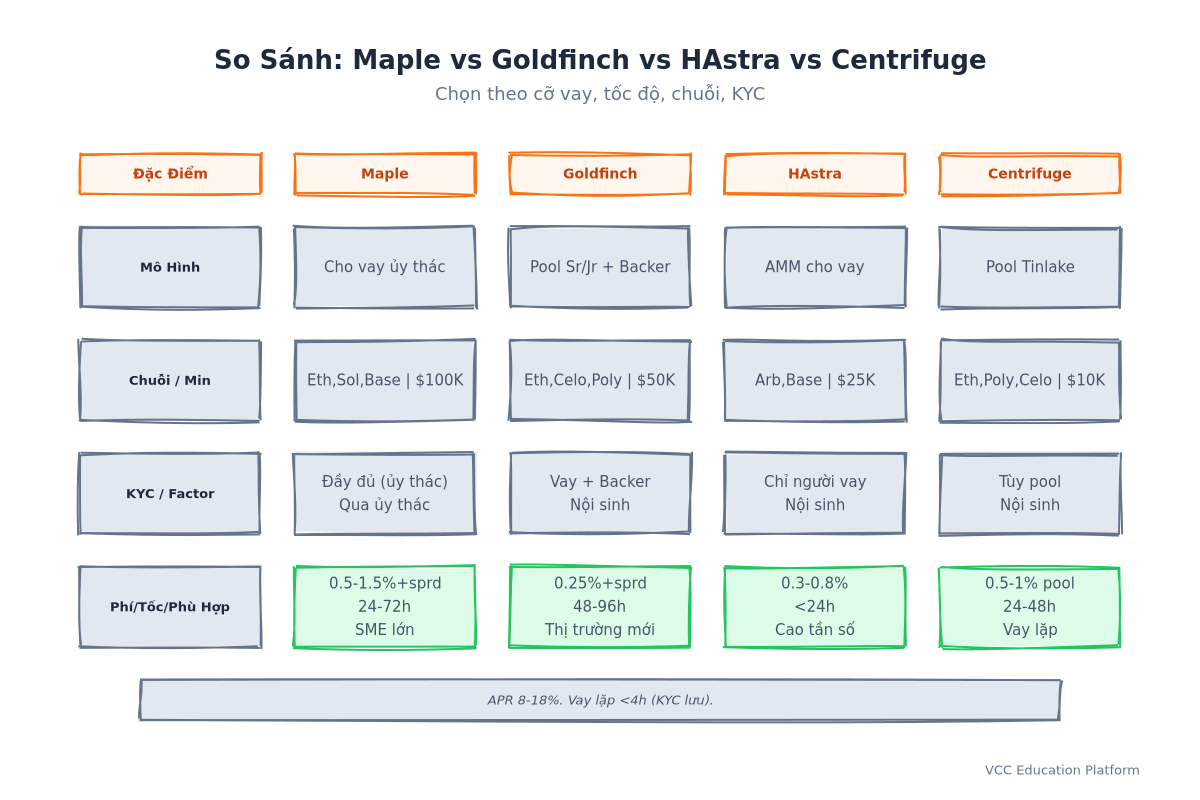
Hình 2: So sánh 4 giao thức private credit trên chuỗi — Maple, Goldfinch, HAstra, Centrifuge
| Feature | Maple | Goldfinch | HAstra | Centrifuge |
|---|---|---|---|---|
| Mô hình | Cho vay ủy quyền (pool delegate) | senior/junior pool + backer | Người tạo thị trường tự động | Tinlake pool (cụ thể cho từng tài sản) |
| Chains | Ethereum, Solana, Base | Ethereum, Celo, Polygon | Arbitrum, Base | Ethereum, Polygon, Celo |
| Min. Loan | 100.000 USD | 50.000 USD | 25.000 USD | 10.000 USD |
| KYC/KYB | Tổng (delegate vet borrower) | borrower + backer KYC | borrower KYC | pool-specific |
| invoice factoring | Via delegate | Native (Goldfinch Protocol) | Native | Native (Tinlake) |
| Tiền phí (được ước tính) | 0,5-1,5% origination + spread | 0,25% protocol + backer spread | 0,3-0,8% protocol | 0,5-1% pool fee |
| Tốc độ cấp vốn | 24-72 giờ | 48-96 giờ | <24 giờ | 24-48 giờ |
| Tốt nhất cho | Established SMEs, delegate relationships | Emerging market SMEs, local partners | High-frequency, smaller tickets | Structured pools, repeat borrowers |
Maple Tài chính: Vay liên kết on-chain
Mô hình delegate của Maple phản ánh quan hệ ngân hàng truyền thống. Một delegate – thường là một quỹ tín dụng, văn phòng gia đình hoặc lender chuyên dụng – đặt cược các token MPL như một phần của trò chơi. Họ đảm bảo cho các borrower ngoài chuỗi bằng cách sử dụng phân tích tín dụng truyền thống (tài chính, tham chiếu thương mại, thăm quan địa điểm). Tình hình danh tiếng và vốn cược của delegate đồng bộ hóa các động lực: các khoản vay không tốt sẽ làm giảm số lượng token MPL của họ.
Đối với các doanh nghiệp nhỏ và vừa (SME): Bạn không nộp đơn cho Maple; bạn nộp đơn cho một delegate. Nếu bạn có mối quan hệ với một quỹ tín dụng là delegate của Maple, bạn sẽ nhận được tốc độ của Maple với sự tin tưởng của quỹ của bạn. Không có mối quan hệ delegate? Bạn sẽ bị chặn. Điều này khiến cho Maple là lựa chọn lý tưởng cho các SME đã thành lập có các mối quan hệ private credit hiện có và muốn đạt hiệu quả thanh toán on-chain.
Liên kết: Ethereum mainnet, Solana, Base. Deployment trên Base (năm 2024) giảm chi phí gas 90%+ so với Ethereum.
Goldfinch: Mô hình Backer cho các thị trường mới nổi
Goldfinch đã giải quyết một vấn đề khác: cách cho vay cho các doanh nghiệp nhỏ và vừa ở Kenya, Colombia, Việt Nam mà không cần hồ sơ tín dụng của Mỹ. Câu trả lời của họ là "backer". Backer là một tổ chức địa phương (fintech, tổ chức tài chính nhỏ, ngân hàng của các công ty) biết rõ về borrower. Backer cam kết đầu tư vốn đầu tiên cho doanh nghiệp đó. senior pool cung cấp vốn lớn với mức lãi suất ổn định, được bảo vệ bởi lớp bảo vệ của junior pool và lớp đầu tư vốn đầu tiên của backer.
Đối với các doanh nghiệp nhỏ và vừa (SME): Bạn cần một backer để bảo đảm cho bạn. Tại Việt Nam, các đối tác của Goldfinch bao gồm các công ty fintech và quỹ tín dụng địa phương. Nếu bạn là một người tiêu dùng kiểu PayJoy hoặc một nhà tài trợ chuỗi cung ứng kiểu Cova, backer của bạn thường là nhà đầu tư vốn hiện có hoặc đối tác chiến lược của bạn. Mô hình này trao đổi tốc độ truy cập (quy trình kiểm tra kỹ lưỡng của backer mất nhiều tuần) cho sự có mặt của truy cập – những borrower mà không bao giờ vượt qua bộ lọc delegate của Maple được tài trợ.
Đa chuỗi: Ethereum, Celo, Polygon. Thiết kế đầu tiên dành cho thiết bị di động của Celo rất quan trọng đối với người dùng thị trường mới nổi.
HAstra: Không cần cấp phép, dựa trên thuật toán, nhanh chóng
HAstra loại bỏ hoàn toàn các nhân viên bảo vệ người. Các lender gửi tiền vào các pool AMM; các borrower rút tiền theo thuật toán từ hóa đơn. Đường cong sử dụng ảnh hưởng đến rủi ro giá: khi đường cong sử dụng tăng, lãi suất cho vay tăng tự động, thu hút thêm lượng tiền mặt. Không cần sự chấp thuận của delegate. Không cần tìm kiếm backer. KYC được hoàn thành thông qua các nhà cung cấp tích hợp (Persona, Sumsub); một khi được xác nhận, bạn không cần sự cho phép.
Đối với các doanh nghiệp nhỏ và vừa: Việc vay tiền nhanh nhất (<24 giờ sau khi KYC). Thấp nhất (25.000 USD). Phù hợp nhất với những borrower có tần suất cao – các công ty SaaS có hóa đơn tái diễn hàng tháng, các công ty vận tải có hóa đơn hàng tuần. Mối tương phản: phí giao thức (0,3-0,8%) + sự phân tán về sử dụng thường khiến cho mức lãi suất toàn diện APR tăng lên 15-20% đối với các khoản vay nhỏ. Không có chiết khấu theo mối quan hệ.
Liên kết: Arbitrum, Base. Chi phí gas thấp, kết quả nhanh, hệ sinh thái DeFi phát triển.
Centrifuge (Tinlake): Luật pháp trước tiên, tài sản cụ thể
Protokol Centrifuge của Tinlake xem mỗi hóa đơn như một pool riêng biệt với cấu trúc pháp lý riêng của nó. Một "Asset Originator" (thường là borrower hoặc một SPV chuyên dụng) thuê một ý kiến pháp lý xác nhận hóa đơn NFT đại diện cho một khoản phải thu có thể thực hiện theo luật pháp trong phạm vi pháp lý có liên quan. Các tham số của pool – advance rate, discount fee, maturity, reserve account – được xác định theo từng vintage.
Đối với các doanh nghiệp nhỏ và vừa (SME): Căng thẳng cao trong quá trình thiết lập (chi phí ý kiến pháp lý từ 5.000 USD đến 15.000 USD, kéo dài 2-4 tuần). Quyền thực thi pháp lý mạnh mẽ nhất. Phù hợp nhất cho những borrower lặp lại có khối lượng giao dịch hàng tháng trên 100.000 USD và phân bổ chi phí pháp lý trên nhiều hóa đơn. Mô hình "pool mỗi kỳ" có nghĩa là bạn không bị lẫn lộn với các tài sản có rủi ro cao – hiệu suất của các pool của bạn chính là hiệu suất của bạn.
Chains: Ethereum, Polygon, Celo. Cấu hình Polygon phục vụ cho những borrower ở khu vực Đông Nam Á có nhu cầu tiết kiệm chi phí.
invoice factoring on-chain: Kỹ thuật và điều kiện tham gia
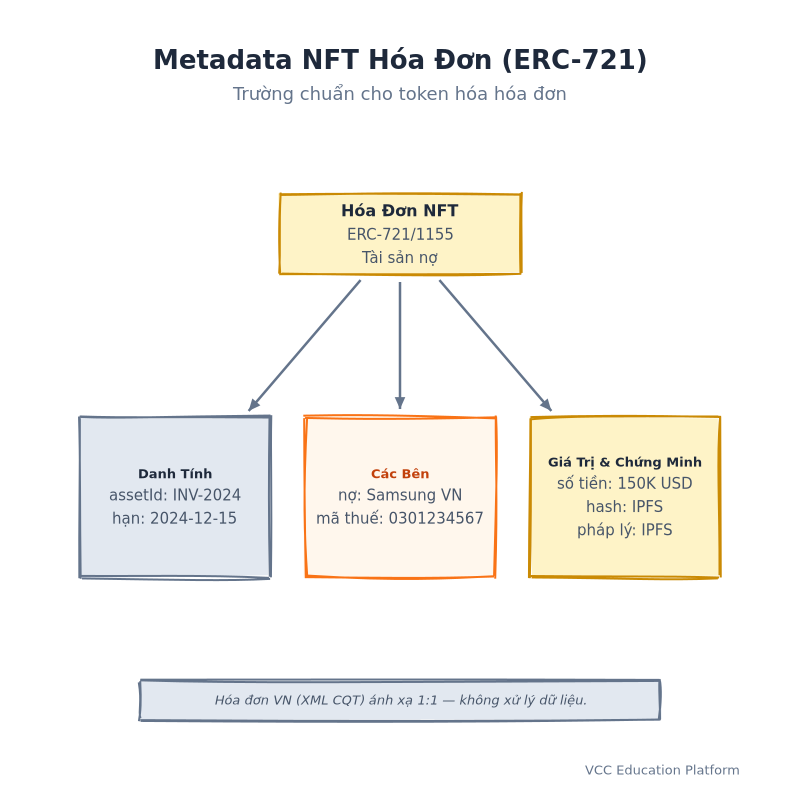
Hình 3: Cấu trúc metadata NFT hóa đơn — các trường bắt buộc để token hóa thụ động
Không phải tất cả hóa đơn đều đủ điều kiện. Các quy trình lọc cho:
Hóa đơn đủ điều kiện:
- Chỉ dành cho B2B (không có khoản phải thu từ người tiêu dùng)
- Người nợ có khả năng thanh toán (công ty, chính phủ hoặc tổ chức có xếp hạng)
- Thời hạn thanh toán 30-90 ngày (khoảng thời gian ngắn hơn = chiết khấu thấp hơn; thời gian dài hơn = rủi ro cao hơn)
- Không có bất kỳ ràng buộc nào (không được bảo đảm cho ngân hàng, không được tính toán ở nơi khác)
- Có thể kiểm chứng: người nợ thừa nhận nợ, chỉ dẫn thanh toán không thể thay đổi
NFT metadata tiêu chuẩn (Centrifuge ERC-721 ví dụ): `json { "assetId": "INV-2024-001234", "debtor": { "legalName": "Samsung Vietnam Co., Ltd", "taxId": "0301234567", "jurisdiction": "VN" }, "amount": { "value": 150000, "currency": "USD" }, "dueDate": "2024-12-15", "paymentTerms": "Net 60", "invoiceHash": "0xabc123...", // IPFS hash of original invoice PDF/XML "legalOpinion": "ipfs://QmLegalOpinionHash", "originator": "0xBorrowerWalletAddress" } `
Các phương pháp xác minh khác nhau:
- Centrifuge: Oracle feeds (Chainlink, custom) + legal opinion per asset
- Maple: Delegate off-chain verification (calls debtor AP, checks trade references)
- Goldfinch: Backer due diligence + protocol KYC
- HAstra: KYC + algorithmic debtor scoring (limited; relies on pool diversification)
Advance rates: 70-90% giá trị mặt của hóa đơn. Vay theo hình thức truyền thống: 80-95%. Tỷ lệ cắt giảm 5-10% là "smart contract risk premium" – mức giá mà các lender đặt cho sự thất bại của oracle, lỗi trong smart contract và sự không chắc chắn về khả năng thực thi pháp lý.
Discount fees: 0,5-1,5% mỗi 30 ngày (tương đương 6-18% APR). So sánh với mức 0,5-3%/30 ngày của invoice factoring truyền thống. Sự khác biệt: on-chain được thanh toán trong vòng vài giờ; trong khi dịch vụ truyền thống mất 1-2 tuần để thực hiện lần đầu.
Cơ chế quản lý rủi ro: Những điều các doanh nghiệp nhỏ và vừa cần biết trước khi vay
Rủi ro của hợp đồng thông minh
Mỗi giao thức đã được kiểm toán (Maple: OpenZeppelin, Trail of Bits, PeckShield; Goldfinch: Trail of Bits, Spearbit, Code4rena; HAstra: Halborn, Cantina; Centrifuge: Trail of Bits, Quantstamp, Spearbit). Tuy nhiên, kiểm toán ≠ đảm bảo. Các hợp đồng có thể nâng cấp (Maple, Goldfinch) có các khóa quản trị – một khóa bị xâm phạm sẽ làm cạn kiệt các pool. Các hợp đồng không thể sửa đổi (HAstra V1, một số pool Tinlake) không thể được sửa nếu phát hiện lỗi. Kiểm tra: Hợp đồng pool có thể nâng cấp được không? Ai sở hữu các khóa quản trị? Thời gian khóa là bao lâu?
Rủi ro đối tác: nợ không trả
Nếu khách hàng không thanh toán, pool sẽ chịu thiệt hại. Ai chịu trách nhiệm về thiệt hại này? - Maple: Đầu tiên, số MPL được đặt cọc của delegate bị giảm, sau đó là các lender pool - Goldfinch: Tài sản đầu tiên bị mất của backer bị xóa, sau đó là các lender junior pool, sau đó là các lender senior pool - HAstra: Các lender pool chia đều theo tỷ lệ (không phân cấp) - Centrifuge: Các lender pool chia đều theo từng đợt phát hành pool; tài khoản dự phòng (nếu được cấu hình) hấp thụ trước
SME impact: Default hurts your on-chain credit reputation. Future borrowing costs rise or access cuts off. Some protocols report defaults to on-chain credit bureaus (e.g., Spectral, Cred Protocol).
Rủi ro về tính thanh khoản
pool utilization >90% sẽ gây ra sự trì hoãn trong việc rút tiền. Các lender không thể thoát ra; các borrower mới không thể rút tiền. Utilization curve của HAstra sẽ giảm bớt điều này (tỷ lệ tăng đột biến, thu hút vốn). Maple/Goldfinch/Centrifuge dựa vào delegate/backer/originator để quản lý kích thước của pool. Xem lại: Tỷ lệ sử dụng hiện tại trước khi vay. Nếu >85%, bạn có thể dự đoán mức lãi suất cao hơn hoặc sự trì hoãn.
Rủi ro về quy định: Việt Nam
Quyết định 101/2024/ND-CP của Việt Nam đã định nghĩa "tài sản kỹ thuật số" nhưng không tạo ra giấy phép cho các hoạt động cho vay. Đăng ký VASP áp dụng cho các sàn giao dịch, không phải các giao thức. Tokenized invoices có thể được phân loại là "securities" theo Law on Securities 2019 (các công cụ tài chính có thể chuyển nhượng). Cross-border lending sẽ kích hoạt các biện pháp kiểm soát ngoại hối (Circular 06/2021/TT-NHNN) – vay USDC từ một Cayman pool có thể được coi là "foreign borrowing" và yêu cầu đăng ký tại SBV.
Practical reality (2024): No enforcement actions against SME borrowers on these protocols. But no legal clarity either. Consult local counsel (Nguyen & Associates, YKVN, Rajah & Tann Vietnam have DeFi practices). Structure: Borrow via offshore entity (Singapore, BVI) → onshore operating company receives VND via internal loan. Keeps on-chain activity offshore.
Step-by-Step: Your First On-Chain Loan
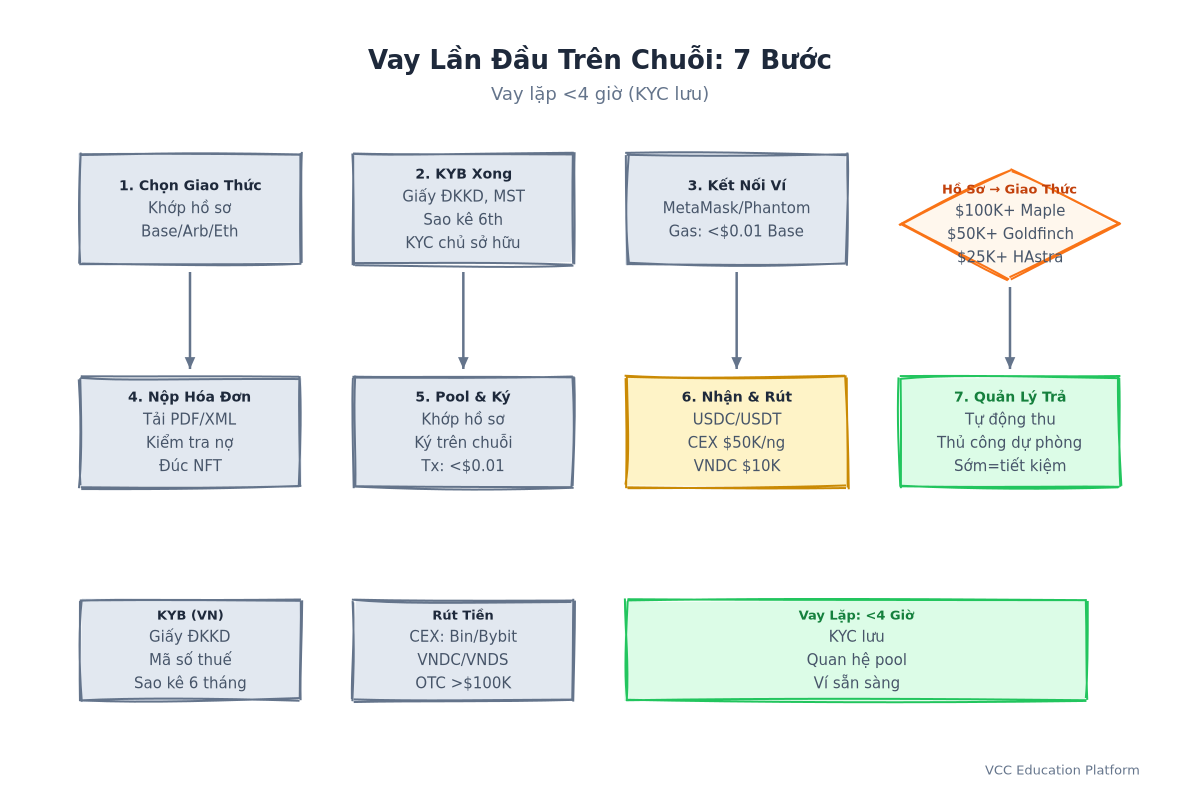
Hình 4: Quy trình onboarding người vay 7 bước — từ chọn giao thức đến quản lý trả nợ
1. Choose Protocol → Match Chain, Ticket Size, Speed
| Your Profile | Recommended Protocol |
|---|---|
| $100K+ invoices, have delegate/backer contact | Maple / Goldfinch |
| $25-100K, need speed, no relationships | HAstra |
| $50K+, repeat monthly volume, legal budget | Centrifuge |
| Multi-chain treasury (Base + Arbitrum) | HAstra / Maple (Base) |
| Celo/Polygon native, emerging market focus | Goldfinch / Centrifuge |
2. Complete KYB (Know Your Business)
Prepare: Business registration certificate (VN: Giấy chứng nhận đăng ký kinh doanh), tax ID, 6 months bank statements, audited financials (if available), beneficial owner KYC (passport, proof of address). Most protocols use Persona, Sumsub, or Onfido — process takes 30-60 minutes.3. Connect Wallet
MetaMask (Ethereum, Polygon, Arbitrum, Base, Celo), Phantom (Solana), or WalletConnect. Ensure wallet holds native gas token (ETH, MATIC, ARB, BASE, CELO) for transactions.4. Submit Invoices → Verification → Tokenization
Upload invoice PDF/XML. Protocol partner verifies debtor. NFT mints to your wallet or protocol escrow. Tip: Submit 2-3 invoices first time — establishes track record faster than single invoice.5. Select Pool/Tranche → Sign Loan Agreement
Choose pool matching your invoice profile (currency, maturity, advance rate). Sign on-chain: wallet signs transaction approving loan terms. Gas cost: $1-5 on L2s (Base, Arbitrum, Polygon), $10-50 on Ethereum mainnet.6. Receive USDC/USDT → Off-Ramp to Bank
Funds arrive in wallet. Off-ramp options:- CEX (Binance, Bybit, OKX): USDC → VND → VN bank. Limits: $50K/day KYC'd. Time: 10-30 mins.
- VNDC/VNDS Swap: USDC → VNDC (1:1) → VNDC Pte Ltd redeem → VN bank. Limits: $10K/tx. Time: 5-15 mins.
- OTC Desk: >$100K. Negotiated rate. Time: Same day.
7. Manage Repayment
- Auto-sweep (preferred): Debtor pays to protocol collection account → smart contract auto-repays.
- Manual: You monitor due date, repay from wallet before maturity to avoid penalty rates.
- Early repayment: Usually allowed, saves discount fee pro-rata.
Vietnam & SEA Context: Local Rails for Global Liquidity
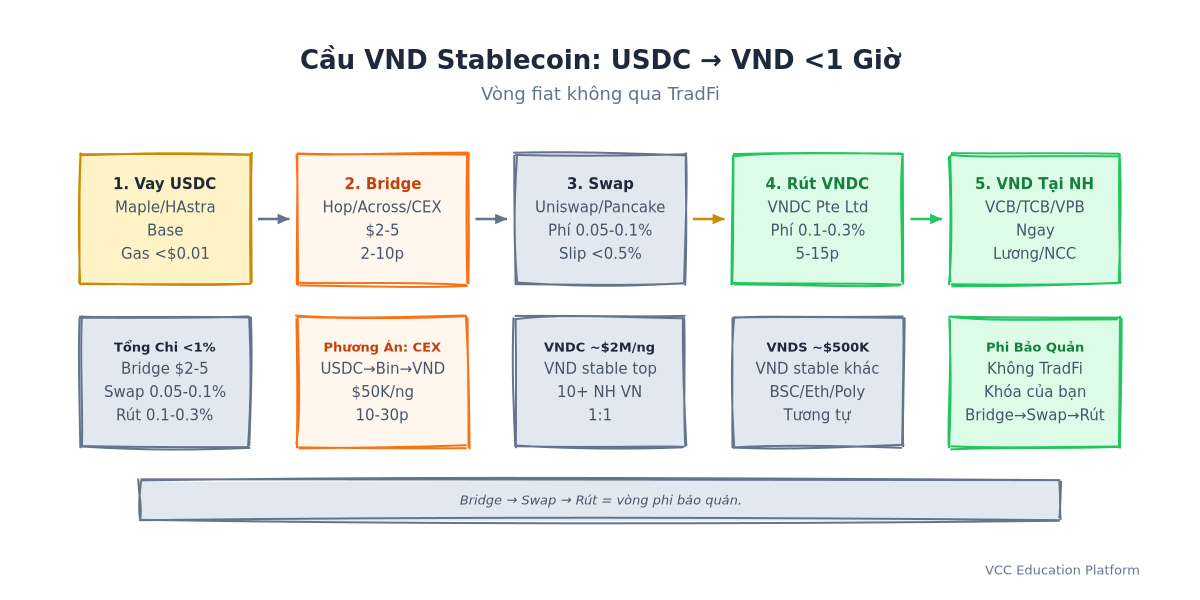
Hình 5: Luồng cầu VND stablecoin — từ USDC vay trên chuỗi đến VND trong tài khoản ngân hàng Việt Nam
VND Stablecoins: The Missing On/Off Ramp
VNDC (issued by VNDC Pte Ltd, Singapore) and VNDS (VND Stablecoin) provide 1:1 VND backing with Vietnamese bank redemption partnerships. Both live on BSC, Ethereum, Polygon. Daily volume: VNDC ~$2M, VNDS ~$500K (CoinGecko 2024).Flow: Borrow USDC on Base → Bridge to Polygon/BSC (Hop, Across, or CEX) → Swap USDC/VNDC on Uniswap/PancakeSwap → Redeem VNDC via VNDC Pte Ltd → VND hits your Vietcombank/Techcombank/VPBank account in <1 hour.
Cost: Bridge $2-5 + Swap 0.05-0.1% + Redemption 0.1-0.3%. Total <1% vs. 2-3% traditional cross-border wire.
E-Invoice Mandate = Tokenization-Ready Data
Vietnam's General Department of Taxation mandated e-invoices for all entities (Decree 123/2020/ND-CP, enforced 2023). Every invoice: standardized XML, digital signature, tax authority validation, real-time reporting. Fields map 1:1 to Centrifuge/HAstra NFT metadata. No OCR, no manual entry, no "lost invoice" disputes.Local Protocol Partners
- HAstra: SEA-focused from launch. Singapore entity, partnerships with SEA credit funds. Active on Base/Arbitrum — chains with growing VN developer communities.
- Goldfinch: Backers in Singapore (Accial Capital), Indonesia (Amartha), Philippines (First Circle). Vietnamese borrowers matched with regional backers.
- Centrifuge: Tinlake pools for "SEA Trade Finance" vintage. Asset originators include Singapore trade finance firms servicing VN exporters.
- Maple: Delegates include Asian credit funds (unpublicized). Base deployment enables low-cost access.
Tax Implications
- Interest expense: Deductible for VN corporate income tax (20%) if loan serves business purpose and arm's length. Document: loan agreement, invoice trail, on-chain tx hashes.
- Withholding tax: Cross-border interest payments to non-resident lenders → 10% WHT (VN) unless tax treaty reduces (Singapore: 5%, UAE: 0%). Most protocols: lenders are DAO/pools — unclear tax residence. Consult tax advisor.
- FX gains/losses: USDC→VND conversion may trigger FX gain/loss recognition. Track cost basis.
Common Mistakes SMEs Make
- Borrowing without debtor credit check → Pool default cascades. Your customer's payment discipline is your credit risk. Run basic checks (trade references, payment history, D&B/Bloomberg if available) before tokenizing.
- Ignoring tranche structure → Junior tranche = first loss. On Goldfinch, if you're in a Junior Pool borrower cohort, your backer takes the hit first — but your reputation tanks. On Maple, delegate slashing means your delegate may drop you. Know your position in the capital stack.
- Single-protocol dependency → Concentration risk. Pool utilization spikes, delegate leaves, protocol pauses — you're stuck. Maintain active KYC on 2+ protocols. Rotate invoices.
- No off-ramp plan → Stuck with stablecoins during volatility. USDC de-pegs (March 2023: $0.87), USDT wobbles. Have CEX accounts verified and funded before borrowing. Test off-ramp with $1K first.
- Skipping legal review → Unenforceable smart contract terms in local court. Vietnamese courts don't recognize "code as law." If debtor defaults in VN, you need a Vietnamese court judgment. on-chain NFT helps evidence — but only if legal opinion confirms enforceability under VN law. Spend the $5K on legal opinion (Centrifuge model) or ensure your delegate/backer has local counsel.
FAQ
Is on-chain private credit cheaper than bank loans? Often yes for speed/access; effective APR 8-18% vs. bank 6-12% but no collateral. Banks win on rate if you have collateral. On-chain wins on speed (hours vs weeks), access (no red book), and flexibility (no covenants).
What happens if my customer doesn't pay the invoice? Pool absorbs loss; junior lenders/backers take first hit; you may face credit score impact on protocol (Spectral, Cred Protocol). Future borrowing costs rise. Legal recourse against debtor unchanged — you still own the receivable.
Do I need crypto experience to borrow? No. Protocols abstract wallet interaction via WalletConnect, social login (Privy, Dynamic), or delegated signing. Local partners (HAstra SEA, Goldfinch backers) assist KYC/on-ramp. You need: wallet, gas tokens, off-ramp plan.
Which protocol is best for invoices under $50K? HAstra or Centrifuge (lower minimums, faster). Maple/Goldfinch prefer $100K+ due to delegate/backer economics. HAstra's $25K minimum and <24hr funding make it the default for small-ticket, high-frequency SMEs.
Is this legal in Vietnam? Tokenized invoices sit in regulatory grey zone; consult local counsel. Decree 101/2024 addresses digital assets but no DeFi lending license exists. Structure via offshore borrower entity; keep on-chain activity offshore. E-invoice mandate makes VN invoices technically ready — regulatory clarity lags.
Next Steps
Private credit tokenization isn't theoretical. As of August 2026, Maple, Goldfinch, HAstra, and Centrifuge have collectively funded over $2.3 billion in real-world loans to SMEs across 40+ countries. Vietnamese founders are borrowing today — quietly, via Singapore entities, using VNDC off-ramps, repaying from VN bank accounts.
Your invoices are sitting on your balance sheet. Your customers (Samsung VN, VinGroup, Masan, FPT, or that reliable mid-market buyer) pay on Net 60. That receivable is an asset. On-chain, it becomes liquidity.
Start small. KYC on HAstra this week. Tokenize one $30K invoice. Off-ramp via VNDC. Measure: time to fund, all-in cost, repayment friction. Then scale.
The $5.2 trillion gap isn't closing via banks. It's closing one tokenized invoice at a time.
Disclaimer: This article is educational, not financial or legal advice. Smart contracts carry bug/exploit risk. Protocols may pause, upgrade, or change parameters. Regulatory treatment of tokenized receivables varies by jurisdiction. Consult qualified counsel before committing capital.